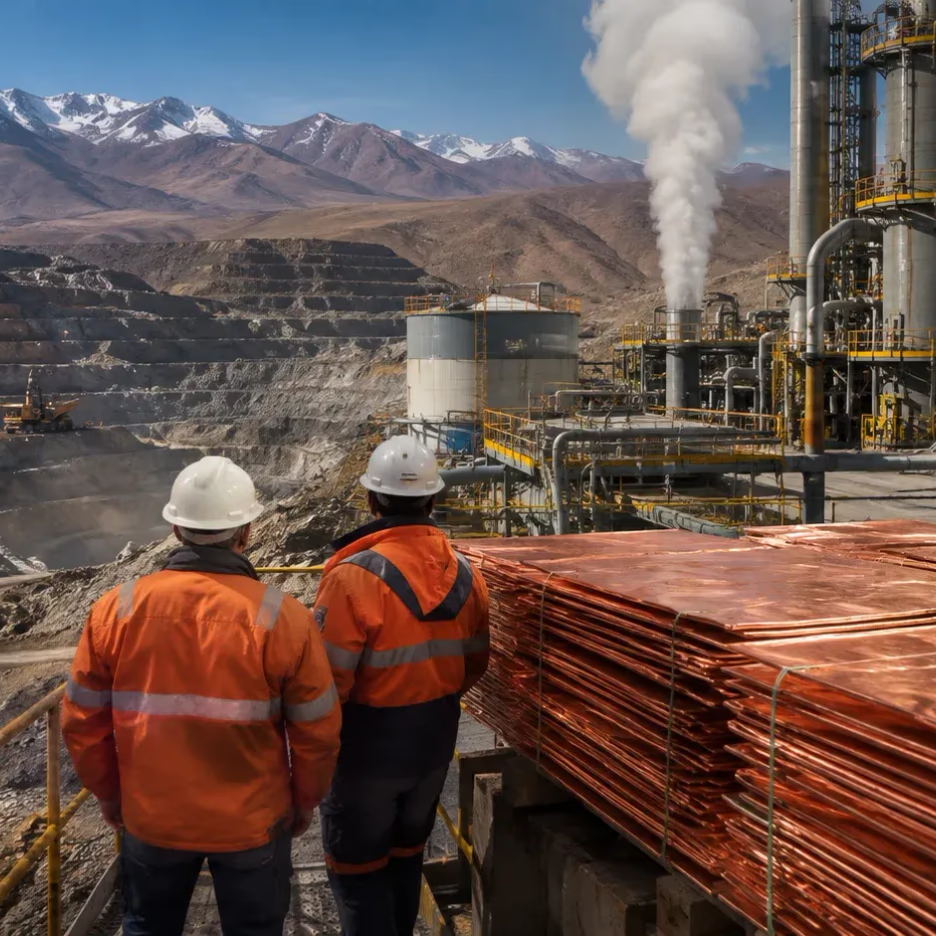
Un análisis de las cadenas globales de minerales críticos advierte que fallas en plantas de procesamiento, suministro de reactivos, fundiciones y transporte pueden retirar del mercado volúmenes significativamente mayores que la interrupción inicial. Para el cobre, más de 3,6 millones de toneladas anuales dependen de rutas de lixiviación con ácido.
El próximo gran shock de oferta de minerales críticos podría no originarse en el cierre de una mina ni en una caída de las leyes del mineral. El riesgo está desplazándose hacia etapas menos visibles de la cadena: plantas de procesamiento, reactivos químicos, fundiciones, suministro eléctrico, agua, puertos, equipos especializados y procesos de calificación industrial que permiten transformar el material extraído en un producto efectivamente disponible para el mercado.
La advertencia cambia una parte relevante de la discusión minera global. Durante años, gobiernos y empresas han concentrado buena parte de sus estrategias de seguridad de suministro en desarrollar nuevos depósitos, acelerar permisos y aumentar producción. Sin embargo, disponer de reservas minerales no garantiza por sí solo una oferta estable cuando la capacidad para procesarlas depende de instalaciones concentradas geográficamente, insumos difíciles de sustituir o corredores logísticos vulnerables.
La situación tiene especial relevancia para el cobre y, por extensión, para Chile. Una fracción significativa de la producción mundial utiliza procesos hidrometalúrgicos que necesitan ácido sulfúrico, mientras otros minerales estratégicos —entre ellos níquel, cobalto, litio, grafito y tierras raras— enfrentan dependencias propias en etapas químicas, metalúrgicas o de purificación.
El ácido sulfúrico aparece como una vulnerabilidad crítica
Uno de los puntos más sensibles está en el ácido sulfúrico. El insumo es fundamental para operaciones de lixiviación y extracción por solventes-electroobtención de cobre, además de participar en distintas rutas de procesamiento de níquel, cobalto, litio, tierras raras y materiales utilizados posteriormente por la industria de baterías.
El análisis estima que más del 15% de la producción primaria mundial de cobre, equivalente a cerca de 3,6 millones de toneladas anuales, depende de procesos de lixiviación con ácido. Esto transforma a un reactivo habitualmente tratado como parte de los costos operacionales en un componente directamente vinculado con la seguridad de suministro del metal.
Los escenarios de interrupción muestran la magnitud potencial del problema. Una restricción de 90 días en el abastecimiento de ácido sulfúrico podría exponer alrededor de 111.000 toneladas de producción de cobre, mientras una disrupción prolongada durante un año elevaría el volumen potencialmente comprometido a cerca de 947.000 toneladas.
La vulnerabilidad dejó de ser únicamente teórica durante 2026. Productores de cobre y cobalto de la República Democrática del Congo enfrentaron restricciones en el abastecimiento de productos químicos utilizados en lixiviación, incluyendo cancelaciones de cargamentos y mayores tiempos de transporte, en medio de disrupciones comerciales asociadas a Medio Oriente.
Otro factor es la concentración logística del azufre, materia prima central para fabricar ácido sulfúrico. Aproximadamente la mitad del comercio marítimo mundial de azufre atraviesa el estrecho de Ormuz, lo que conecta directamente la operación de faenas mineras alejadas de Medio Oriente con uno de los corredores marítimos de mayor riesgo geopolítico del mundo.
La mina puede seguir operando y el metal igualmente desaparecer del mercado
El problema que plantea este escenario es que las estadísticas tradicionales de producción minera pueden entregar una visión incompleta del suministro disponible.
Una faena puede mantener extracción de mineral mientras una restricción aguas abajo impide convertirlo en concentrado, cátodo, químico de batería, metal refinado o material apto para un cliente industrial. Una detención de fundición, falta de reactivos, indisponibilidad energética o problema portuario puede entonces propagarse por distintos eslabones de la cadena.
Ese efecto explica por qué una falla relativamente localizada puede terminar retirando del mercado una cantidad de producto superior a la capacidad directamente afectada. Las cadenas modernas están interconectadas: una planta necesita energía y productos químicos; el producto debe cumplir especificaciones; posteriormente requiere transporte y, en numerosos mercados especializados, debe completar procesos de homologación antes de ingresar a una cadena comercial.
La misma dificultad aparece en materiales como el grafito para baterías y las tierras raras. Su disponibilidad no depende solamente del volumen extraído, sino también de contar con procesos especializados de purificación, grafitización, recubrimiento, metalización y fabricación de productos finales. Estas instalaciones requieren tecnología, experiencia y procesos de calificación que no pueden replicarse rápidamente frente a una emergencia.
En grafito grado batería, incluso inventarios equivalentes al 28% de la demanda anual serían insuficientes ante una interrupción prolongada: después de consumir esos stocks, alrededor del 60% de la demanda ubicada fuera del proveedor dominante continuaría sin una cobertura adecuada bajo el escenario evaluado.
Qué implica para la minería chilena
Para Chile, el debate tiene una dimensión operacional y otra estratégica.
La primera apunta directamente al abastecimiento de ácido sulfúrico para la minería del cobre. Las operaciones que utilizan lixiviación deben considerar no solamente el precio del reactivo, sino también su procedencia, disponibilidad física, capacidad de almacenamiento, rutas marítimas y terrestres, producción local y alternativas de suministro.
La segunda es más amplia. El país puede disponer de grandes recursos minerales y desarrollar nuevos proyectos, pero su posición en las cadenas internacionales dependerá cada vez más de la infraestructura que acompañe esos recursos: fundiciones competitivas, capacidad de procesamiento, electricidad confiable, agua, puertos, almacenamiento, transporte y proveedores tecnológicos especializados.
El fenómeno también puede modificar la forma en que se evalúan futuras inversiones mineras. Un proyecto con buen recurso geológico pero dependiente de una única planta, un solo proveedor de reactivos o una ruta logística vulnerable puede presentar un riesgo operacional mayor que otro depósito de características geológicas similares pero integrado a una cadena industrial más diversificada.
La seguridad mineral se traslada a toda la cadena
La competencia internacional por minerales críticos está obligando a revisar el concepto de seguridad de suministro. China mantiene una posición particularmente fuerte en el procesamiento de numerosos minerales estratégicos, mientras Estados Unidos y otras economías están acelerando inversiones para diversificar abastecimiento y construir capacidades industriales fuera de las cadenas dominantes.
En ese escenario, abrir nuevas minas continuará siendo necesario, pero ya no será suficiente.
La próxima restricción significativa de cobre, litio, níquel, cobalto, grafito o tierras raras podría comenzar con una mina funcionando normalmente. Una escasez de ácido, una fundición detenida, un puerto bloqueado, una falla energética o la demora de un equipo especializado pueden convertirse en el verdadero punto de partida del shock.
Para una industria que enfrenta una demanda creciente de materiales vinculados a electrificación, redes eléctricas, almacenamiento energético, tecnología y defensa, el desafío ya no consiste únicamente en encontrar más mineral. La seguridad de oferta dependerá de que cada eslabón necesario para transformarlo y llevarlo al consumidor tenga capacidad suficiente para seguir funcionando cuando aparezca la próxima disrupción.