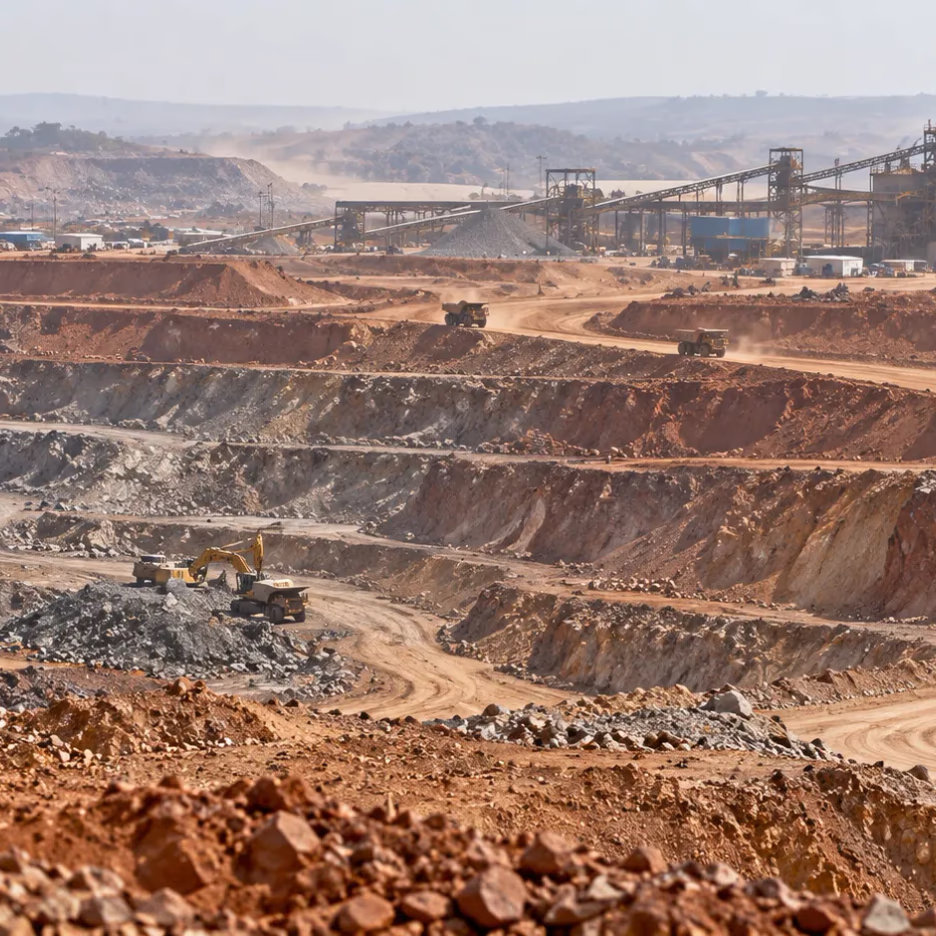
La minera produjo 13.700 toneladas de cobalto entre enero y septiembre de 2026, frente a las 28.500 toneladas del año anterior. Las cuotas impuestas por la República Democrática del Congo obligan a modificar el procesamiento del mineral y reconfiguran la oferta mundial de un metal estratégico para las baterías.
La multinacional minera Glencore registró una caída del 52% en su producción de cobalto durante los primeros nueve meses de 2026, afectada por las restricciones de exportación establecidas por la República Democrática del Congo (RDC), uno de los principales centros de abastecimiento mundial de este mineral crítico.
Entre enero y septiembre, la compañía produjo 13.700 toneladas de cobalto, una disminución de 14.800 toneladas respecto de las 28.500 toneladas obtenidas durante el mismo período de 2025.
El retroceso refleja las consecuencias operacionales de una política que busca controlar la oferta internacional del metal y sostener sus precios, después de un período marcado por la sobreproducción y la debilidad del mercado.
Las restricciones han llevado a Glencore a modificar sus procesos industriales, priorizando la extracción de cobre y postergando parte del procesamiento del cobalto hasta que existan mejores condiciones para su comercialización.
Producción de cobalto cae mientras aumentan las restricciones comerciales
El impacto de las cuotas de exportación se ha intensificado durante 2026.
Solo en el tercer trimestre, Glencore produjo 3.500 toneladas de cobalto, frente a las 4.400 toneladas registradas entre abril y junio, equivalente a una disminución trimestral del 20%.
La reducción es todavía más pronunciada al comparar el tercer trimestre con igual período de 2025, cuando la producción alcanzó 9.600 toneladas.
Esta evolución confirma que la menor producción comercializable no responde exclusivamente a dificultades geológicas o a una reducción de la actividad extractiva, sino también a decisiones industriales vinculadas con las restricciones de acceso al mercado internacional.
En sus operaciones africanas, la producción de cobalto alcanzó 11.600 toneladas acumuladas a septiembre, un descenso del 56% respecto del mismo período del año anterior.
El escenario obliga a reconsiderar la relación entre extracción, procesamiento, almacenamiento y exportación, particularmente en explotaciones donde el cobre y el cobalto forman parte de un mismo sistema productivo.
Congo mantiene cuotas de exportación hasta al menos 2027
La República Democrática del Congo ocupa una posición determinante en el mercado mundial del cobalto, con una participación cercana al 70% de la producción minera global.
Durante 2025, las autoridades congoleñas suspendieron temporalmente las exportaciones para enfrentar el deterioro de los precios internacionales, que habían alcanzado niveles mínimos de varios años.
Posteriormente, el país reemplazó la prohibición por un régimen de cuotas destinado a regular los volúmenes disponibles para los compradores internacionales.
El mecanismo contempla restricciones que permanecerán vigentes, al menos, hasta finales de 2027.
Para Glencore, las asignaciones correspondientes a sus operaciones Kamoto Copper Company (KCC) y Mutanda consideran los siguientes volúmenes:
| Período | Cuota de exportación |
|---|---|
| 2026, incluido saldo de 2025 | 22.800 toneladas |
| 2027 | 18.800 toneladas |
Estas cifras corresponden a autorizaciones de exportación y no deben confundirse con la producción minera efectiva de cada ejercicio.
El régimen busca evitar que una elevada disponibilidad de cobalto presione nuevamente los precios, aunque también introduce incertidumbre para los productores, refinadores y fabricantes que dependen del suministro congoleño.
Glencore prioriza el cobre y posterga el procesamiento de cobalto
Uno de los principales cambios operacionales consiste en mantener una proporción creciente del cobalto contenido en minerales mixtos dentro de soluciones de procesamiento, en lugar de transformarlo inmediatamente en hidróxido comercializable.
Esta estrategia permite reducir determinados costos industriales mientras persistan las limitaciones para exportar el producto terminado.
El material retenido en solución no se contabiliza como producción de cobalto, aunque conserva potencial de recuperación y comercialización futura.
La decisión tiene consecuencias relevantes para la interpretación de las estadísticas mineras.
Una caída en las toneladas reportadas no necesariamente significa que toda esa cantidad de metal haya dejado de extraerse del yacimiento. Parte del material puede permanecer dentro del circuito productivo, pendiente de etapas posteriores de procesamiento.
Glencore dispone además de inventarios de cobalto en sus operaciones KCC y Mutanda suficientes para atender sus asignaciones de exportación de corto plazo.
Sin embargo, la compañía no ha precisado el volumen total del metal que permanece retenido en soluciones de procesamiento.
Esta falta de información impide determinar con exactitud cuánto cobalto adicional podría incorporarse al mercado cuando cambien las condiciones regulatorias.
Producción de cobre aumenta 3% pese a la caída del cobalto
El comportamiento del cobre contrasta con la fuerte contracción registrada en el cobalto.
Durante los primeros nueve meses de 2026, Glencore produjo 598.600 toneladas de cobre de origen propio, superando las 583.500 toneladas del período comparable de 2025.
La diferencia representa un incremento del 3%.
Al excluir los efectos de la paralización definitiva de la mina de cobre Mount Isa y la venta de Kidd, el crecimiento comparable alcanza el 12%.
Las operaciones africanas contribuyeron significativamente a este resultado, con una producción de 210.600 toneladas de cobre, equivalente a un aumento interanual del 37%.
Este desempeño estuvo respaldado por mayores ritmos de extracción y mejores leyes minerales.
También se registraron aportes positivos desde Antamina, en Perú, mientras que Antapaccay y Collahuasi presentaron menores volúmenes.
En el caso de Collahuasi, en la Región de Tarapacá, la producción atribuible a Glencore alcanzó 123.500 toneladas de cobre, una reducción de 7.200 toneladas, equivalente al 6%, respecto del mismo período del año anterior.
La disminución estuvo asociada a menores leyes del mineral y a condiciones meteorológicas adversas durante el tercer trimestre, incluyendo fuertes vientos, interrupciones eléctricas y nevadas.
Para el conjunto de 2026, Glencore mantiene su proyección de producción de cobre entre 810.000 y 870.000 toneladas, aunque anticipa un resultado cercano al extremo inferior de ese rango.
Restricciones al cobalto generan incertidumbre para fabricantes de baterías
El cobalto es utilizado principalmente en determinadas tecnologías de baterías recargables, además de superaleaciones, aplicaciones industriales y componentes especializados.
Su importancia para la electromovilidad está vinculada especialmente con baterías de ion-litio que emplean químicas con níquel, manganeso y cobalto, o níquel, cobalto y aluminio.
Sin embargo, no todas las baterías para vehículos eléctricos requieren este mineral. Las tecnologías de litio-ferrofosfato, por ejemplo, prescinden del cobalto, lo que introduce diferencias relevantes en las perspectivas de demanda.
La concentración geográfica de la producción minera constituye uno de los principales riesgos estructurales de esta cadena de suministro.
Cuando un país con una participación tan elevada modifica sus condiciones de exportación, los efectos pueden extenderse hacia refinadores, fabricantes de materiales catódicos y empresas automotrices de diferentes continentes.
Las cuotas congoleñas también plantean una interrogante para el mercado: cuánto tiempo podrán sostenerse las restricciones sin generar acumulaciones significativas de inventarios dentro del país productor.
Una eventual flexibilización podría permitir la comercialización de material actualmente retenido, aumentando la oferta disponible. No obstante, su efecto sobre los precios dependerá de la demanda, los inventarios y el ritmo efectivo de liberación del metal.
El desafío para la minería de minerales críticos
El caso de Glencore evidencia que la disponibilidad geológica de un mineral no garantiza necesariamente su abastecimiento continuo al mercado internacional.
Las decisiones regulatorias, las políticas de exportación y la capacidad de procesamiento pueden modificar los flujos comerciales incluso cuando las operaciones mineras mantienen su actividad.
Para países productores de minerales estratégicos, incluido Chile, esta situación representa un antecedente relevante sobre la creciente influencia de las políticas públicas en las cadenas de suministro asociadas a la transición energética.
Aunque la minería chilena se concentra principalmente en el cobre y el litio, la evolución del cobalto permite observar cómo las restricciones comerciales pueden alterar las decisiones de producción, los inventarios y la rentabilidad de proyectos polimetálicos.
También demuestra que la planificación minera requiere considerar variables que van más allá de las reservas, las leyes minerales y los costos operacionales.
El acceso a mercados, la estabilidad regulatoria y la capacidad para adaptar los procesos industriales adquieren un peso cada vez mayor en las decisiones de inversión.
Qué observará el mercado durante 2027
La continuidad del régimen de cuotas congoleño será una de las principales variables para la evolución del mercado internacional del cobalto.
En particular, será relevante determinar si las restricciones consiguen equilibrar la oferta y la demanda sin provocar una acumulación excesiva de material pendiente de comercialización.
También será necesario observar las decisiones de Glencore respecto del procesamiento de los inventarios retenidos y la prioridad que seguirá otorgando al cobre en sus operaciones africanas.
El desempeño de ambos minerales muestra trayectorias divergentes: mientras el cobalto registra una contracción de 52%, la producción de cobre continúa creciendo.
La principal señal para la industria minera es que las restricciones comerciales pueden cambiar profundamente la composición de la producción, incluso dentro de una misma operación.
En un mercado donde los minerales críticos adquieren mayor relevancia industrial y geopolítica, la experiencia del Congo pone de manifiesto que el control sobre las exportaciones puede convertirse en una herramienta tan influyente como la propia capacidad de extracción.
Para Glencore, el desafío será mantener la eficiencia de sus operaciones de cobre, administrar el cobalto retenido y preservar su capacidad de respuesta ante una eventual modificación del régimen comercial que actualmente condiciona a uno de los principales mercados de minerales para baterías.
REDIMIN Responde
¿Cuánto cobalto produjo Glencore entre enero y septiembre de 2026?
Glencore produjo 13.700 toneladas de cobalto entre enero y septiembre de 2026.
¿Cuál fue la disminución en la producción de cobalto de Glencore en comparación con el mismo período de 2025?
La producción de cobalto de Glencore disminuyó en 14.800 toneladas, pasando de 28.500 toneladas en 2025 a 13.700 toneladas en 2026.
¿Qué impacto tuvieron las restricciones de exportación de la República Democrática del Congo en la producción de cobalto de Glencore?
Las restricciones de exportación impuestas por la República Democrática del Congo llevaron a una caída del 52% en la producción de cobalto de Glencore durante los primeros nueve meses de 2026.
¿Cómo ha afectado la producción de cobre de Glencore en 2026 en comparación con 2025?
La producción de cobre de Glencore aumentó un 3% durante los primeros nueve meses de 2026, alcanzando 598.600 toneladas, en comparación con 583.500 toneladas en el mismo período de 2025.
¿Qué medidas ha tomado Glencore en respuesta a las restricciones de exportación de cobalto?
Glencore ha priorizado la extracción de cobre y ha postergado parte del procesamiento de cobalto, manteniendo una proporción del cobalto en soluciones de procesamiento en lugar de transformarlo inmediatamente en hidróxido comercializable.