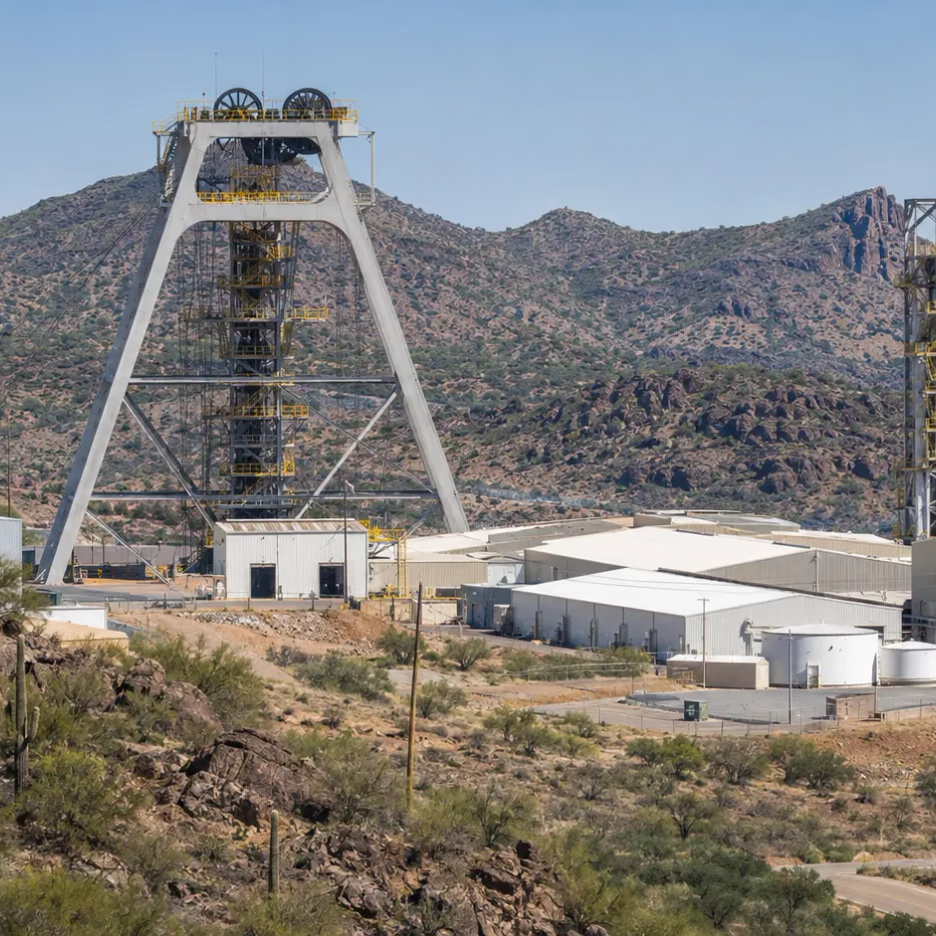
El crecimiento estaría impulsado por el proyecto Resolution Copper, las expansiones de Freeport-McMoRan y nuevas inversiones mineras. Sin embargo, los altos costos, los permisos ambientales y la limitada capacidad de procesamiento podrían retrasar buena parte de la nueva oferta hasta después de 2030.
Estados Unidos podría más que duplicar su producción anual de cobre mediante una cartera de nuevos proyectos y ampliaciones mineras capaces de incorporar aproximadamente 1,3 millones de toneladas adicionales al año. La proyección de JPMorgan plantea un cambio relevante para la industria cuprífera internacional, en momentos en que Washington busca fortalecer su abastecimiento de minerales estratégicos y reducir su dependencia de las importaciones.
El escenario representa una posible recuperación para una industria que ha perdido participación en el mercado mundial durante las últimas décadas. Actualmente, la producción estadounidense de cobre de mina se sitúa alrededor de un millón de toneladas anuales, aproximadamente la mitad del volumen registrado hace 30 años.
La expansión potencial permitiría elevar esa capacidad a unos 2,3 millones de toneladas anuales, siempre que los proyectos identificados completen sus etapas de desarrollo y entren efectivamente en operación.
Para Chile, principal productor mundial de cobre, este escenario introduce una variable relevante en las perspectivas de oferta internacional, particularmente por la competencia entre países para atraer capital hacia nuevos yacimientos y ampliaciones productivas.
Resolution Copper concentra gran parte del potencial de crecimiento
Uno de los proyectos determinantes para concretar esta expansión es Resolution Copper, ubicado en Arizona y desarrollado por Rio Tinto y BHP, dos de los principales grupos mineros internacionales.
La iniciativa contempla una explotación subterránea de gran escala sobre un depósito de cobre que podría convertirse en una de las fuentes de abastecimiento más relevantes para Estados Unidos.
Las estimaciones del proyecto consideran un potencial de producción acumulada cercano a 18 millones de toneladas de cobre durante una vida útil aproximada de 40 años.
Una vez que alcance su capacidad plena, Resolution Copper podría abastecer hasta el 25% de la demanda estadounidense del metal.
La magnitud de estas cifras explica su importancia dentro de las proyecciones de JPMorgan. El proyecto representa aproximadamente la mitad del crecimiento potencial de capacidad minera identificado para Estados Unidos.
Sin embargo, su desarrollo todavía enfrenta desafíos regulatorios y técnicos.
La iniciativa requiere completar procesos de autorización y evaluación antes de avanzar hacia las principales decisiones de inversión. Por ello, su entrada en producción no se considera probable antes de 2030.
Este calendario también refleja una característica estructural de los grandes proyectos de cobre: los plazos necesarios para transformar recursos minerales en producción comercial pueden extenderse durante años, especialmente cuando se trata de operaciones subterráneas complejas.
Freeport-McMoRan impulsa una expansión de menor plazo
Mientras Resolution Copper concentra una parte sustancial del potencial de largo plazo, Freeport-McMoRan aparece como uno de los operadores mejor posicionados para aumentar la producción estadounidense durante los próximos años.
La compañía cuenta con operaciones establecidas y oportunidades de crecimiento mediante ampliaciones de instalaciones existentes.
JPMorgan identifica un potencial superior a 250.000 toneladas adicionales de cobre al año asociado a proyectos de expansión en activos operativos de Freeport.
Este tipo de inversiones, conocidas como brownfield, presenta ventajas frente al desarrollo de minas completamente nuevas.
Al utilizar infraestructura existente, pueden reducir determinados requerimientos de construcción, aprovechar instalaciones de procesamiento y facilitar la integración de nueva capacidad productiva.
En ese contexto, Freeport aprobó recientemente una inversión de US$4.500 millones para ampliar su operación Bagdad, en Arizona, con el objetivo de aumentar su producción de cobre y molibdeno.
La expansión contempla incorporar aproximadamente 102.000 toneladas anuales de cobre y alcanzar una producción superior a 181.000 toneladas al año en esa operación, con un inicio productivo previsto para mediados de 2030.
La iniciativa ilustra cómo las ampliaciones de faenas existentes pueden contribuir al crecimiento del abastecimiento estadounidense, aunque también requieren inversiones elevadas y varios años de ejecución.
Costos de inversión superan el promedio internacional
Uno de los principales desafíos para materializar la expansión minera estadounidense está relacionado con la intensidad de capital necesaria para desarrollar nuevos proyectos.
Las estimaciones de JPMorgan muestran diferencias relevantes frente al promedio internacional.
| Indicador | Estados Unidos | Referencia mundial |
|---|---|---|
| Inversión por tonelada de capacidad anual | US$28.000 | US$26.000 |
| Diferencia de inversión | +7,7% aprox. | — |
| Producción minera actual estimada | 1 millón de toneladas anuales | — |
| Capacidad adicional potencial | 1,3 millones de toneladas anuales | — |
La mayor intensidad de capital puede influir directamente en la rentabilidad de las inversiones, especialmente en proyectos subterráneos que requieren túneles, sistemas de ventilación, transporte de mineral, plantas concentradoras e infraestructura energética.
También puede aumentar la exposición financiera de las compañías ante cambios en el precio internacional del cobre.
Para los inversionistas, la competitividad de cada proyecto dependerá no solamente del tamaño del depósito, sino también de sus costos operacionales, recuperación metalúrgica, infraestructura disponible y estabilidad regulatoria.
En consecuencia, disponer de recursos geológicos importantes no garantiza que todos los proyectos identificados lleguen a construirse.
Permisos y nuevas tecnologías serán determinantes
La expansión minera estadounidense también depende de la capacidad institucional para tramitar proyectos complejos.
El país cuenta con mecanismos federales destinados a mejorar la coordinación y previsibilidad de los procesos de autorización, entre ellos FAST-41, que permite establecer procedimientos de seguimiento y calendarios para determinadas inversiones elegibles.
No obstante, estos mecanismos no eliminan las exigencias ambientales ni las obligaciones de evaluación aplicables a cada iniciativa.
La disponibilidad de agua, la protección de ecosistemas, los derechos territoriales y la infraestructura necesaria continúan siendo factores relevantes para el desarrollo de nuevas minas.
Paralelamente, la industria evalúa tecnologías capaces de aumentar la recuperación de cobre y aprovechar depósitos que presentan dificultades para su explotación mediante métodos convencionales.
Entre estas alternativas destaca la lixiviación in situ, una técnica que busca recuperar minerales mediante soluciones aplicadas directamente en formaciones geológicas bajo condiciones específicas.
Su aplicación depende de las características del depósito y de estrictos controles hidrogeológicos y ambientales.
La reactivación de antiguas operaciones mineras también aparece como una posibilidad para incorporar capacidad productiva sin desarrollar necesariamente proyectos completamente nuevos.
Estados Unidos enfrenta un déficit de cobre primario cercano a un millón de toneladas
El aumento de la extracción minera constituye solamente una parte del desafío estadounidense.
El país presenta un déficit de abastecimiento de cobre primario estimado en aproximadamente un millón de toneladas, situación que refleja la importancia de fortalecer toda la cadena de suministro.
La disponibilidad de concentrados no asegura por sí sola que el cobre pueda transformarse en productos refinados dentro del territorio nacional.
Para conseguirlo, Estados Unidos necesitaría desarrollar o ampliar instalaciones de fundición y refinación, además de fortalecer su infraestructura logística y energética.
Este aspecto adquiere especial relevancia porque la demanda de cobre está vinculada a sectores industriales estratégicos, entre ellos la generación y transmisión eléctrica, la electromovilidad, la construcción y los centros de datos.
El fortalecimiento de una cadena de abastecimiento nacional exige, por tanto, coordinar inversiones mineras con capacidades industriales posteriores.
Sin esa integración, una parte del crecimiento de la extracción podría continuar dependiendo de instalaciones de procesamiento ubicadas en otros países.
Qué implica el crecimiento estadounidense para Chile
La posibilidad de que Estados Unidos incorpore 1,3 millones de toneladas anuales de nueva capacidad representa una variable que la minería chilena deberá observar durante la próxima década.
Sin embargo, el impacto sobre el mercado internacional dependerá del ritmo efectivo de entrada en operación de los proyectos.
La mayor parte de la nueva capacidad estadounidense identificada por JPMorgan se materializaría después de 2030, por lo que no constituye un incremento inmediato de la oferta mundial.
Para Chile, el desafío consiste en mantener su competitividad frente a nuevas jurisdicciones que buscan atraer inversiones mediante incentivos industriales, desarrollo de infraestructura y mayor certidumbre en los procesos de autorización.
El país dispone de una base minera consolidada, experiencia operacional y una amplia red de proveedores especializados. No obstante, también enfrenta desafíos asociados a la disminución de leyes minerales, mayores requerimientos de agua y energía, costos de desarrollo y tiempos de ejecución.
La eventual recuperación de la minería estadounidense podría intensificar la competencia por financiamiento, equipos especializados, tecnologías de procesamiento y profesionales vinculados al desarrollo de grandes proyectos cupríferos.
Al mismo tiempo, una expansión de la producción norteamericana no necesariamente implica un deterioro de las perspectivas para Chile.
La demanda mundial, el comportamiento de los inventarios y la capacidad de los nuevos proyectos para cumplir sus calendarios seguirán siendo factores determinantes para el equilibrio del mercado.
La próxima década definirá la nueva capacidad mundial de cobre
La proyección de JPMorgan refleja un cambio en la estrategia estadounidense hacia el cobre, que ha adquirido mayor relevancia para la seguridad industrial y energética.
Después de décadas de retroceso relativo en la producción minera, Estados Unidos busca recuperar capacidad mediante una combinación de grandes proyectos, ampliaciones de operaciones existentes y nuevas tecnologías extractivas.
Sin embargo, las 1,3 millones de toneladas adicionales representan capacidad potencial y no producción comprometida.
Su materialización dependerá de decisiones de inversión, permisos, construcción de infraestructura y condiciones económicas que permitan sostener los proyectos durante sus respectivas vidas útiles.
Para el mercado internacional, la principal interrogante será cuánto de esta nueva capacidad podrá incorporarse efectivamente durante la próxima década y si ese crecimiento avanzará al mismo ritmo que la demanda de cobre.
En ese escenario, Chile continuará desempeñando un papel central en el abastecimiento mundial, mientras Estados Unidos intenta recuperar terreno como productor y fortalecer una cadena industrial considerada estratégica para su economía.
REDIMIN Responde
¿Cuál es el potencial de producción adicional de cobre en Estados Unidos según JPMorgan?
JPMorgan proyecta que Estados Unidos podría incorporar aproximadamente 1,3 millones de toneladas adicionales de cobre al año mediante nuevos proyectos y ampliaciones mineras.
¿Qué importancia tiene el proyecto Resolution Copper para la producción de cobre en Estados Unidos?
Resolution Copper, ubicado en Arizona y desarrollado por Rio Tinto y BHP, podría convertirse en una de las fuentes de abastecimiento más relevantes para Estados Unidos, con un potencial de producción acumulada cercano a 18 millones de toneladas de cobre durante 40 años. Una vez en plena capacidad, podría abastecer hasta el 25% de la demanda estadounidense de cobre.
¿Qué desafíos enfrenta el proyecto Resolution Copper antes de entrar en producción?
El proyecto Resolution Copper enfrenta desafíos regulatorios y técnicos, incluyendo la necesidad de completar procesos de autorización y evaluación. No se espera que entre en producción antes de 2030 debido a estos requisitos y a la complejidad de las operaciones subterráneas.
¿Cuál es la inversión aprobada por Freeport-McMoRan para expandir su operación en Bagdad, Arizona?
Freeport-McMoRan aprobó una inversión de US$4.500 millones para ampliar su operación en Bagdad, Arizona, con el objetivo de aumentar su producción de cobre y molibdeno. La expansión contempla incorporar aproximadamente 102.000 toneladas anuales de cobre.
¿Qué diferencia hay en los costos de inversión por tonelada de capacidad anual entre Estados Unidos y el promedio mundial?
Según estimaciones de JPMorgan, la inversión por tonelada de capacidad anual en Estados Unidos es de US$28.000, lo que representa una diferencia de aproximadamente +7,7% en comparación con el promedio mundial de US$26.000.