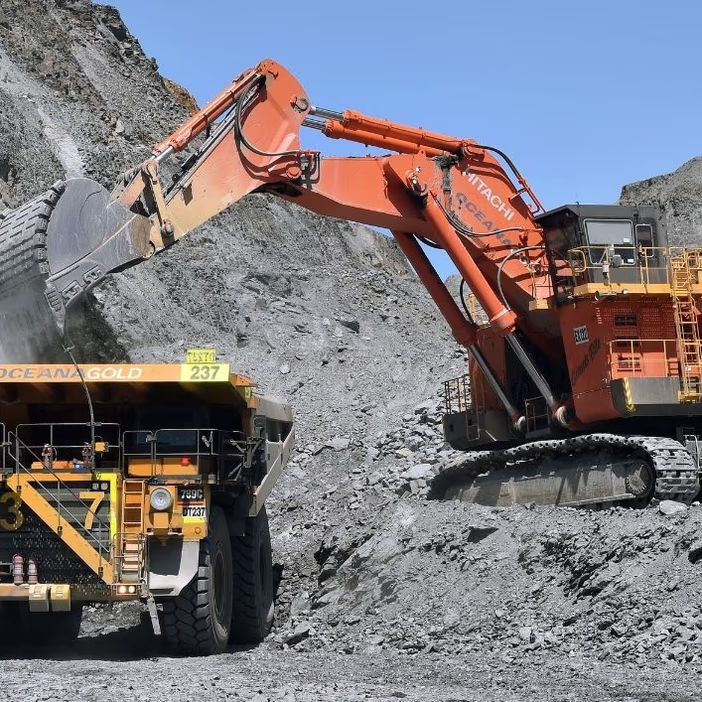
El país busca aprovechar el ciclo de altos precios del oro para reactivar una industria minera que venía perdiendo peso, con nuevos proyectos en Waihi, Snowy River y Central Otago.
Nueva Zelanda está acelerando su cartera de proyectos auríferos con un objetivo concreto: más que duplicar su producción de oro hacia mediados de la próxima década y elevar el peso de la minería en una economía presionada por bajo crecimiento, desempleo alto y menor confianza empresarial.
El impulso ocurre en un contexto de precios históricamente elevados para el oro, que aunque han mostrado volatilidad reciente, mantienen niveles que mejoran la rentabilidad de proyectos antes considerados marginales o demasiado complejos desde el punto de vista regulatorio. El Gobierno neozelandés busca que el sector minero contribuya a duplicar las exportaciones de minerales a NZ$3.000 millones anuales hacia 2035, según la estrategia nacional lanzada por el Ministerio de Recursos.
La ofensiva combina tres factores: nuevos permisos, proyectos avanzados y una normativa fast-track aprobada en 2024 para reducir los plazos de tramitación de iniciativas consideradas relevantes para infraestructura, energía y minería.
Oro, permisos y una estrategia minera más agresiva
La señal política es clara. Nueva Zelanda, tradicionalmente reconocida por su marca ambiental y turística, está intentando reposicionar la minería como una fuente de inversión, empleo regional y exportaciones.
El Gobierno lanzó en 2025 la Minerals Strategy for New Zealand, que fijó la meta de duplicar el valor de las exportaciones mineras a NZ$3.000 millones hacia 2035. Aunque la estrategia incluye minerales críticos, carbón, plata y otros recursos, el oro aparece como el segmento con mayor tracción inmediata por la combinación de precio, proyectos conocidos y capacidad de atraer capital.
Según datos oficiales citados por Reuters, Nueva Zelanda otorgó 163 nuevos permisos para prospectar, explorar o explotar minerales durante el último año, un aumento de 16% frente al periodo anterior. La mayoría de esas solicitudes se vincula al oro, especialmente en la Isla Sur, donde existe historia minera y nuevas campañas de exploración.
El interés responde a una lectura económica simple: con precios internacionales altos, los activos auríferos ganan margen, las compañías pueden justificar inversiones de mayor escala y el Estado recibe más presión para destrabar proyectos que prometen exportaciones, regalías y empleo.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/Imagen-Referencial-2026-06-24T152316.721.jpg
Los proyectos que sostienen la proyección
El proyecto más relevante en la cartera es Waihi North, de OceanaGold, la mayor productora de oro de Nueva Zelanda. La compañía proyecta una inversión cercana a NZ$1.000 millones y el inicio de producción hacia 2032, según antecedentes económicos del proceso regulatorio.
Waihi North busca extender la vida minera en una zona histórica de producción aurífera en la Isla Norte. Para la industria, su importancia va más allá del volumen: es una prueba de si Nueva Zelanda puede compatibilizar minería subterránea, exigencias ambientales y continuidad operacional en distritos con comunidades activas y alto escrutinio público.
Otro activo clave es Snowy River, desarrollado por Endura Mining en la costa oeste de la Isla Sur. La compañía describe el proyecto como una mina de oro plenamente permitida, con primera producción esperada en diciembre de 2026. Endura informa un recurso mineral de 795.000 onzas de oro con ley de 23,1 gramos por tonelada, una ley alta para estándares internacionales, y más de A$230 millones invertidos en exploración y desarrollo entre 2020 y 2025.
El Gobierno neozelandés ha señalado que Snowy River podría crear 250 empleos locales y aportar alrededor de NZ$350 millones anuales en ingresos por exportaciones mineras. Ese dato explica por qué el proyecto se ha convertido en una pieza visible de la estrategia pública para reactivar la minería regional.
El tercer proyecto que concentra atención es Bendigo-Ophir, impulsado por Matakanui Gold Limited, filial de Santana Minerals, en Central Otago. La iniciativa se tramita bajo el sistema Fast-track Approvals y contempla una operación aurífera a cielo abierto y subterránea. La decisión regulatoria está prevista para el 29 de octubre de 2026, una fecha que el mercado seguirá de cerca porque podría definir el ritmo de expansión aurífera en la Isla Sur.
Datos clave
País: Nueva Zelanda.
Mineral principal: oro.
Meta sectorial: duplicar exportaciones mineras a NZ$3.000 millones hacia 2035.
Proyección: más que duplicar producción de oro hacia mediados de la década de 2030.
Proyecto avanzado: Snowy River, con primera producción esperada en diciembre de 2026.
Proyecto de gran inversión: Waihi North, con inversión estimada cercana a NZ$1.000 millones.
Proyecto en decisión: Bendigo-Ophir, con resolución fast-track prevista para el 29 de octubre de 2026.
Contexto de mercado: precios del oro en niveles históricamente altos, pese a correcciones recientes.
El precio del oro cambió la ecuación
El ciclo del oro es el principal catalizador. El metal ha operado durante 2026 en rangos históricamente elevados, apoyado por demanda de bancos centrales, cobertura frente a riesgos geopolíticos y expectativas sobre tasas de interés. Aunque en junio registró caídas relevantes por el fortalecimiento del dólar y señales más restrictivas de la Reserva Federal de Estados Unidos, el precio sigue muy por encima de los niveles que dominaban el mercado antes del actual ciclo alcista.
Para proyectos auríferos, ese cambio importa porque mejora los retornos esperados, reduce el riesgo financiero relativo y permite avanzar iniciativas que requieren inversión inicial alta, infraestructura local, permisos complejos y compromisos ambientales de largo plazo.
El World Gold Council informó en su encuesta 2026 que una amplia mayoría de bancos centrales espera que las reservas oficiales de oro aumenten durante los próximos 12 meses. Ese soporte institucional ayuda a explicar por qué, aun con volatilidad, el oro mantiene atractivo para inversionistas y productores.
La tensión ambiental será el principal filtro
El giro minero de Nueva Zelanda no está exento de conflicto. El país ha construido durante décadas una imagen internacional asociada a paisajes, turismo, agricultura y estándares ambientales exigentes. Por eso, la expansión aurífera enfrenta oposición de comunidades, organizaciones ambientales y sectores productivos locales, especialmente en zonas como Central Otago.
El sistema fast-track ha sido uno de los puntos más sensibles. La ley busca reducir plazos de aprobación para proyectos considerados estratégicos, pero sus críticos sostienen que limita la participación pública y puede debilitar salvaguardas ambientales. El Gobierno defiende que el país necesita acelerar inversiones productivas y aprovechar oportunidades de exportación.
Para la minería internacional, el caso neozelandés será observado como un ejemplo de jurisdicción desarrollada que intenta reabrir espacio para proyectos extractivos en medio de mayores exigencias sociales, presión climática y competencia global por capital minero.
Por qué importa para la industria minera
Nueva Zelanda no compite en escala con grandes productores de oro como China, Australia, Rusia, Canadá o Estados Unidos. Sin embargo, su estrategia tiene relevancia porque muestra cómo el ciclo de precios altos está reactivando distritos con historia minera, incluso en países donde la minería metálica había perdido prioridad política.
También confirma una tendencia más amplia: los gobiernos están mirando los recursos minerales como herramienta económica, no solo como actividad extractiva. En el caso neozelandés, el oro aparece como una vía para aumentar exportaciones, crear empleo regional y atraer inversión en un momento de debilidad macroeconómica.
La pregunta clave es si la cartera podrá avanzar sin erosionar la licencia social. Duplicar la producción de oro exigirá no solo permisos más rápidos, sino proyectos capaces de demostrar control ambiental, manejo de agua, cierre responsable y beneficios locales verificables.
Qué observará la industria
Los próximos hitos estarán concentrados en tres frentes: el avance de Snowy River hacia producción comercial, la ejecución de Waihi North y la decisión sobre Bendigo-Ophir en octubre de 2026. Si esos proyectos cumplen sus plazos, Nueva Zelanda podría recuperar un lugar más visible en el mapa aurífero de Oceanía.
El resultado dependerá de una combinación difícil: precio del oro, acceso a capital, estabilidad regulatoria y aceptación territorial. En un mercado donde los nuevos proyectos auríferos de calidad son cada vez más escasos, Nueva Zelanda busca demostrar que todavía puede convertir potencial geológico en producción real.