La minera canadiense formalizó el estudio económico de su proyecto aurífero en Quebec, que contempla ocho años de operación, una inversión inicial de C$119 millones y una tasa interna de retorno del 54%. Gold Fields mantiene una opción para adquirir el 70% del activo.
La compañía canadiense Bonterra Resources presentó este 16 de noviembre de 2026 la Evaluación Económica Preliminar (PEA) del proyecto aurífero Barry, ubicado en el cinturón mineralizado de Abitibi, en el norte de Quebec, Canadá. El estudio proyecta un valor presente neto después de impuestos de C$665 millones, una tasa interna de retorno del 54% y una producción acumulada cercana a 697.000 onzas de oro durante ocho años de operaciones.
La presentación formal del documento constituye una nueva etapa en la evaluación técnica y financiera del yacimiento, cuyo desarrollo considera una combinación de minería a cielo abierto y subterránea.
El informe fue elaborado por BBA Consultants bajo la normativa canadiense NI 43-101, utilizando la estimación de recursos minerales actualizada en febrero de 2026 por P&E Mining Consultants.
Los resultados económicos habían sido anticipados por Bonterra el 14 de octubre, mientras que la presentación de noviembre incorpora el estudio técnico al sistema oficial de divulgación minera canadiense.
Proyecto Barry contempla ocho años de producción de oro
El escenario de desarrollo evaluado considera procesar 8,4 millones de toneladas de mineral, con una ley promedio de 2,79 gramos de oro por tonelada.
La producción total estimada alcanza 696.772 onzas de oro, con una recuperación metalúrgica proyectada del 93%.
Durante la vida útil considerada, Barry podría alcanzar una producción promedio anual de 87.097 onzas de oro comercializable, dependiendo del cumplimiento de las condiciones técnicas, operacionales y financieras contempladas en el estudio.
Entre los principales indicadores económicos destacan:
|
Indicador |
Resultado estimado |
|---|---|
|
Valor presente neto después de impuestos, tasa del 5% |
C$665 millones |
|
Tasa interna de retorno después de impuestos |
54% |
|
Inversión inicial |
C$118,7 millones |
|
Capital de sostenimiento |
C$354,3 millones |
|
Capital total, incluido cierre |
C$480,3 millones |
|
Vida operacional |
8 años |
|
Producción acumulada |
696.772 onzas |
|
Producción promedio anual |
87.097 onzas |
|
Ley promedio del mineral |
2,79 g/t de oro |
|
Recuperación metalúrgica |
93% |
|
Precio del oro utilizado |
US$3.500 por onza |
Estas proyecciones corresponden a un escenario conceptual de desarrollo y no representan producción comprometida ni una decisión definitiva de construcción.
Inversión inicial de C$119 millones y procesamiento mediante terceros
Uno de los elementos centrales de la evaluación es la estrategia de procesamiento.
En lugar de contemplar la construcción de una planta concentradora o de tratamiento completamente nueva, el modelo considera utilizar instalaciones de terceros mediante contratos de procesamiento de mineral.
Este mecanismo, conocido como toll milling, permite reducir las necesidades iniciales de capital al aprovechar infraestructura industrial existente.
Para Barry, la inversión inicial estimada alcanza C$118,7 millones, incluyendo una provisión para contingencias de C$23,7 millones.
Dentro de esa cifra, C$42,4 millones corresponden a infraestructura, principalmente instalaciones eléctricas y suministro energético.
Otros C$33,4 millones están asociados a obras generales y civiles, mientras que C$19,2 millones corresponden a costos indirectos.
Sin embargo, la inversión inicial representa solo una parte de las necesidades financieras del proyecto.
El estudio contempla otros C$354,3 millones en capital de sostenimiento, destinados principalmente al desarrollo subterráneo, infraestructura minera y continuidad operacional.
Al incorporar los costos estimados de cierre, el capital total del escenario asciende a C$480,3 millones.
Esta diferencia entre inversión inicial y capital total es relevante para evaluar la verdadera intensidad financiera del proyecto, especialmente considerando la combinación de explotación superficial y subterránea.
Costos operacionales y sensibilidad frente al precio del oro
La evaluación establece un costo efectivo de producción de aproximadamente US$1.786 por onza, mientras que el costo total sostenido, conocido como AISC, se estima en US$2.235 por onza.
El AISC incorpora una visión más amplia de los desembolsos necesarios para mantener la operación durante su vida productiva.
El escenario económico utiliza un precio de largo plazo del oro de US$3.500 por onza y un tipo de cambio de 0,74 dólares estadounidenses por dólar canadiense.
Bajo estos supuestos, el proyecto presenta indicadores financieros favorables, aunque su rentabilidad mantiene una exposición significativa a las variaciones del precio internacional del metal.
La sensibilidad del modelo muestra que el valor del oro constituye el principal factor de influencia sobre el valor presente neto y la tasa interna de retorno.
Los costos operacionales también tienen una incidencia relevante, mientras que las variaciones del capital y del tipo de cambio presentan efectos comparativamente menores dentro de los escenarios analizados.
En una industria donde los proyectos auríferos enfrentan mayores exigencias de capital, energía, infraestructura y gestión ambiental, esta sensibilidad representa una variable central para cualquier futura decisión de inversión.
Gold Fields mantiene opción para adquirir el 70% del proyecto
El desarrollo de Barry también está vinculado a Gold Fields, una de las principales compañías productoras de oro a escala internacional.
Bonterra mantiene un acuerdo de inversión progresiva y asociación minera que permite a Gold Fields, mediante su filial Windfall Mining Group, adquirir una participación del 70% en los activos comprendidos en el convenio.
Para alcanzar esa participación, el acuerdo contempla desembolsos acumulados de C$30 millones en trabajos de exploración y evaluación, con compromisos mínimos anuales establecidos durante el período contractual.
La relación tiene su origen en un convenio suscrito con Osisko Mining en noviembre de 2023.
Posteriormente, Gold Fields adquirió Osisko Mining en octubre de 2024 mediante una operación valorada en C$2.160 millones, convirtiéndose en la contraparte del acuerdo.
No obstante, existe una distinción relevante entre la asociación minera y la evaluación económica presentada.
Gold Fields no participó en la preparación, revisión ni aprobación del estudio económico de Barry.
La evaluación fue desarrollada exclusivamente por Bonterra y no constituye un presupuesto aprobado, un programa de inversión autorizado ni una decisión de construcción dentro de la asociación.
Por lo tanto, cualquier avance hacia una eventual explotación comercial dependerá de nuevas decisiones técnicas, financieras y corporativas.
Un distrito aurífero con infraestructura y antecedentes productivos
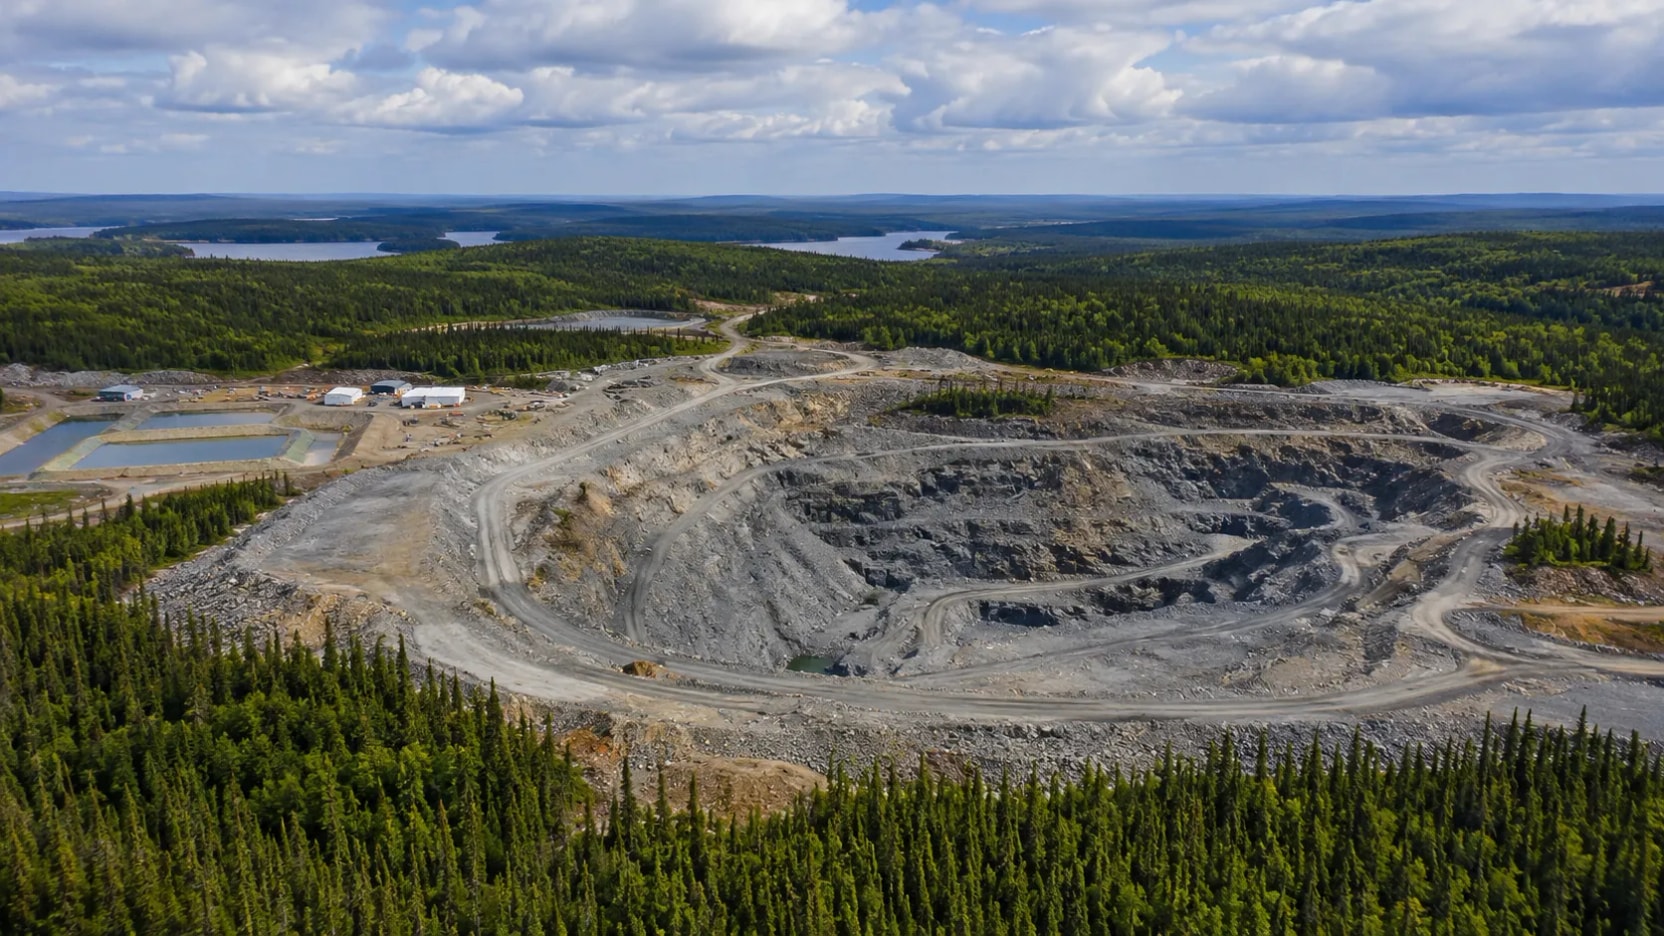
El proyecto Barry se encuentra aproximadamente a 110 kilómetros al este de Lebel-sur-Quévillon, dentro del cinturón geológico de Abitibi, una de las principales provincias auríferas de Canadá.
El yacimiento cuenta con antecedentes de explotación.
Entre 2006 y 2008 se procesaron más de 600.000 toneladas de mineral procedente de Barry en la planta Bachelor, obteniéndose más de 43.000 onzas de oro.
Posteriormente, en 2018, Bonterra construyó una rampa de exploración subterránea que alcanzó aproximadamente 100 metros de profundidad.
Estos antecedentes permiten considerar infraestructura existente dentro de la planificación del proyecto, aunque su utilización futura dependerá de las condiciones técnicas y de las autorizaciones correspondientes.
La presencia de instalaciones previas también representa una diferencia frente a proyectos que deben desarrollar completamente sus accesos, redes eléctricas y sistemas de procesamiento.
Sin embargo, contar con infraestructura no elimina los riesgos relacionados con la habilitación operacional, el financiamiento, los permisos o la contratación de servicios industriales.
Recursos minerales ofrecen posibilidades de expansión
Otro aspecto relevante es que el plan minero considerado en la evaluación utiliza aproximadamente el 40% de las onzas de oro contenidas en la estimación de recursos minerales de febrero de 2026.
Esta proporción abre posibilidades de incorporar nuevos sectores mineralizados mediante futuros trabajos de exploración, perforación y evaluación económica.
La mineralización del depósito también permanece abierta en profundidad, lo que entrega oportunidades para continuar investigando su extensión geológica.
No obstante, existe una diferencia técnica fundamental entre recursos minerales y reservas.
Los recursos inferidos presentan un nivel de confianza geológica inferior al de las categorías medidas e indicadas y no pueden considerarse automáticamente reservas económicamente explotables.
Por esta razón, los resultados de la evaluación preliminar no garantizan que la totalidad del mineral contemplado pueda extraerse bajo las condiciones económicas proyectadas.
La conversión de recursos en reservas exigirá estudios adicionales y una mayor definición de los parámetros geológicos, mineros, metalúrgicos y económicos.
Qué falta para transformar Barry en una mina comercial
La presentación de la evaluación económica permite contar con una referencia técnica y financiera para examinar el potencial del proyecto, pero todavía existen etapas relevantes antes de una eventual decisión de construcción.
Entre ellas figuran la profundización de los estudios de ingeniería, la validación de los costos, la disponibilidad de instalaciones de procesamiento externas, las autorizaciones necesarias y la definición de una estructura de financiamiento.
También será determinante la evolución de la asociación con Gold Fields y las decisiones que adopten las partes respecto de futuros programas de exploración y desarrollo.
Desde la perspectiva industrial, Barry representa un caso de evaluación de proyectos auríferos que buscan reducir su inversión inicial mediante infraestructura disponible y servicios de procesamiento contratados.
Para Quebec, una eventual materialización podría generar demanda de servicios de perforación, construcción, energía, transporte, mantenimiento y operación minera. Sin embargo, todavía no existe una cifra confirmada de empleos asociados a una futura construcción o explotación comercial.
El principal desafío de Bonterra será convertir los resultados económicos preliminares en un proyecto técnicamente ejecutable y financieramente respaldado.
Con una producción potencial cercana a 700.000 onzas y un capital total estimado en C$480 millones, Barry dispone de un escenario económico definido. Su desarrollo efectivo dependerá ahora de la continuidad de los estudios, las condiciones del mercado del oro y las decisiones de inversión que permitan avanzar desde la evaluación hacia una operación minera.


