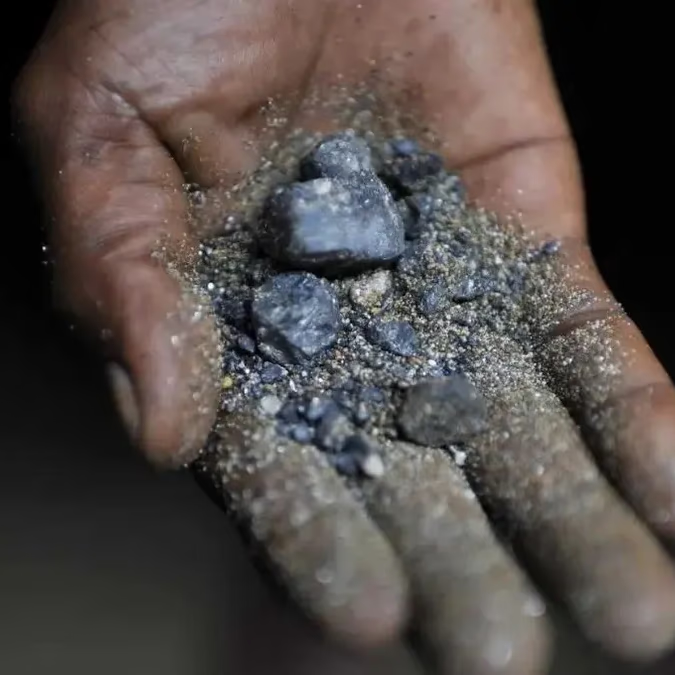
Las tierras raras se han convertido en un insumo estratégico porque, aunque su producción minera global rondó las 390.000 toneladas (REO) en 2024, el poder real no se explica solo por “tener el mineral”, sino por quién controla la separación, el refinado y la fabricación de componentes que terminan en motores, turbinas, electrónica y defensa, según el reporte del USGS sobre tierras raras en Mineral Commodity Summaries 2025.
Qué son las tierras raras y por qué importan tanto
Bajo el nombre “tierras raras” se agrupan 17 elementos: los lantánidos (del 57 al 71) más itrio (Y) y escandio (Sc). Su valor está en propiedades magnéticas, ópticas y electrónicas que no se reemplazan fácil en aplicaciones críticas. Para una explicación paso a paso y ejemplos de uso (neodimio y disprosio incluidos), ver qué son las tierras raras y cómo se usan en tecnología.
Lista de elementos (nombre y símbolo correctos):
Te puede interesar
Precio del tungsteno supera los US$3.000 y deja una alerta para Occidente
Lantano (La), Cerio (Ce), Praseodimio (Pr), Neodimio (Nd), Prometio (Pm), Samario (Sm), Europio (Eu), Gadolinio (Gd), Terbio (Tb), Disprosio (Dy), Holmio (Ho), Erbio (Er), Tulio (Tm), Iterbio (Yb), Lutecio (Lu)
Itrio (Y) y Escandio (Sc)
El mapa del poder: reservas y producción en pocos países
En reservas, el reparto ya muestra concentración, pero no define por sí solo quién manda. En el cuadro de “World Mine Production and Reserves” del USGS, China figura con 44 millones de toneladas de reservas (REO), mientras que Brasil aparece con 21 millones, India con 6,9 millones, Rusia con 3,8 millones, Vietnam con 3,5 millones, Estados Unidos con 1,9 millones y Groenlandia con 1,5 millones, en un total mundial estimado sobre 90 millones. En producción minera, el mismo documento estima 270.000 toneladas (REO) para China en 2024, frente a 45.000 toneladas de Estados Unidos y un total global de 390.000. Todo esto está en el mismo capítulo de tierras raras del USGS.
En simple: China lidera la extracción, pero el poder se consolida cuando esa extracción se traduce en óxidos separados, metales y componentes industriales.
El control que pesa más: separación, refinado e imanes permanentes
La mayor dependencia global no está en el mineral “en bruto”, sino en la capacidad industrial para separar y transformar un mix complejo de elementos (y, en particular, asegurar tierras raras para imanes como neodimio, praseodimio, disprosio y terbio). Ese eslabón es el que define la disponibilidad real para motores eléctricos, generadores eólicos, robótica y equipamiento de alta exigencia.
La Agencia Internacional de Energía viene monitoreando esta concentración en la manufactura de imanes y su distribución regional. Un ejemplo es el gráfico de la IEA sobre la participación de China en la producción de imanes de tierras raras (2024), donde la señal de fondo es que el dominio industrial no se replica con la misma velocidad que un proyecto minero.
Para Europa, la respuesta oficial ha sido fijar metas de autonomía industrial en materias primas estratégicas: la Critical Raw Materials Act de la Comisión Europea establece referencias a 2030 para capacidades internas en la cadena (extracción, procesamiento y reciclaje), justamente porque el cuello de botella no es “geología”, sino “industria”.
Groenlandia: potencial geológico, restricciones reales y por qué entra en la conversación de EE. UU.
Groenlandia suele aparecer en el debate por su potencial en materias primas estratégicas y por ser una jurisdicción occidental con recursos reportados en el radar internacional. En el mismo cuadro del USGS, Groenlandia figura con 1,5 millones de toneladas de reservas (REO), aunque sin producción reportada en 2023–2024 en ese resumen estadístico.
La discusión no se agota en “hay mineral”: el verdadero desafío está en transformar ese potencial en oferta sostenida bajo condiciones árticas, permisos, infraestructura y financiamiento. En el contexto regional, esta dimensión ya se ha venido analizando en una revisión sobre minería y viabilidad en Groenlandia.
Por qué este tablero también importa en Chile
Chile no es un actor dominante en tierras raras por volumen hoy, pero sí enfrenta una realidad estratégica: la transición energética y la reconfiguración de cadenas industriales empujan a los países mineros a decidir si se quedan en extracción o si avanzan hacia capacidades tecnológicas, pilotos y escalamiento.
En esa línea, el debate local ya instaló el concepto de “minerales críticos” como política pública y agenda productiva. Un punto de referencia para ese marco es la estrategia de minerales críticos en la economía chilena. Y, del lado empresarial, la discusión sobre valor agregado e imanes aparece en movimientos industriales como los reportados en la apuesta del Grupo CAP vinculada a tierras raras.
Claves rápidas para entender el “poder” de las tierras raras
La producción minera mundial estimada en 2024 fue de 390.000 toneladas (REO) y China lideró con 270.000, según el USGS.
El control decisivo está en la etapa industrial: separación, refinado y fabricación de imanes, donde la concentración es mayor que en la minería, como muestra el seguimiento de la IEA.
Tener reservas no garantiza suministro: sin capacidad de procesamiento, el recurso no se convierte en componente industrial.
Groenlandia aparece en el tablero por potencial y ubicación, pero su “convertibilidad” en oferta depende de logística, permisos e inversión de alto riesgo.
Para Chile, el punto no es replicar el volumen de los líderes, sino identificar dónde puede capturar valor: exploración, tecnologías de recuperación, pilotos y encadenamientos industriales.