
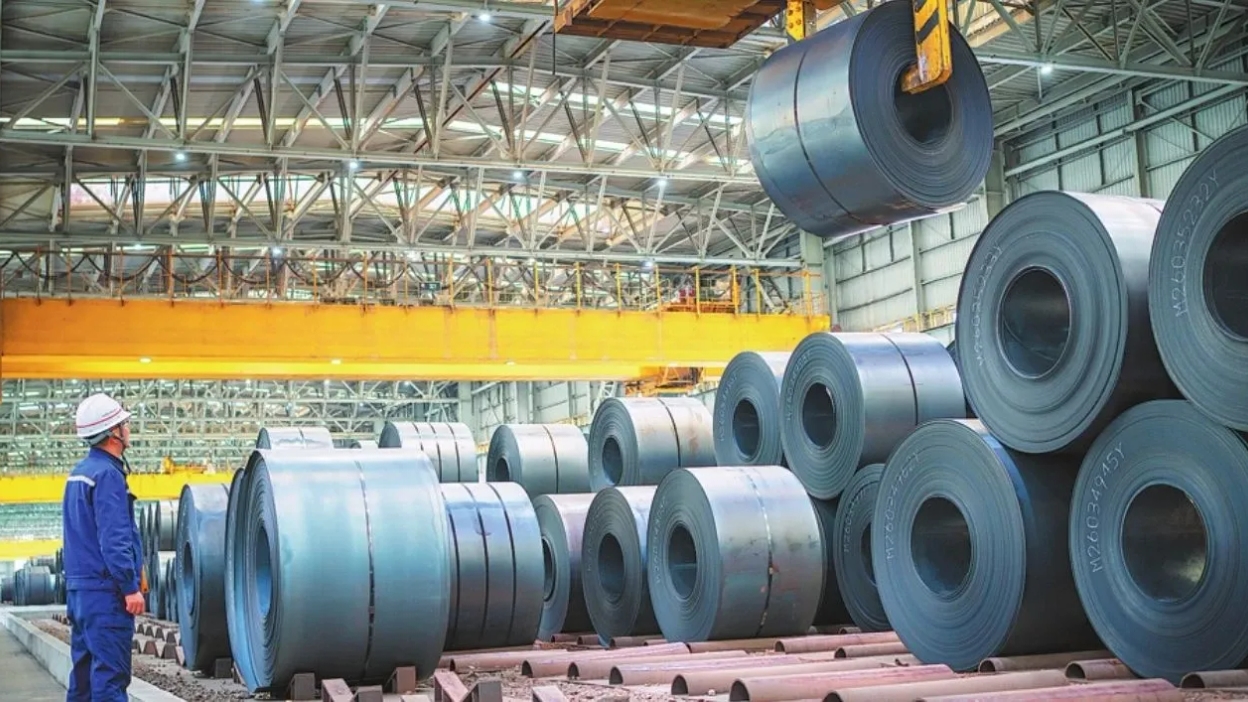
El sector siderúrgico de China entra en una fase decisiva. Con una producción de acero crudo que alcanzó los 961 millones de toneladas en 2025 —un 4,4% menos interanual— y una demanda interna que retrocedió aún más, el gigante asiático está redefiniendo su estrategia para enfrentar uno de los desafíos estructurales más persistentes de su industria: el desbalance entre oferta y consumo. En este contexto, las autoridades y actores del sector han comenzado a delinear un conjunto de medidas orientadas a estabilizar el mercado, elevar la calidad productiva y acelerar la transición tecnológica. El objetivo es claro: avanzar hacia un equilibrio más sofisticado entre oferta y demanda, en línea con las metas del nuevo ciclo de planificación económica del país.
Ajuste estructural y control de capacidad
Durante la Conferencia de Desarrollo de Alta Calidad del Acero 2026, autoridades y líderes industriales enfatizaron la necesidad de profundizar el control sobre la capacidad instalada. Xia Nong, vicepresidente de la Asociación China de Hierro y Acero, subrayó que el foco estará en prohibir nuevas expansiones, facilitar la salida de capacidad obsoleta y eliminar tecnologías altamente contaminantes y de baja eficiencia.
Este enfoque se alinea con el inicio del 15º Plan Quinquenal (2026-2030), que posiciona al sector siderúrgico como un eje clave en la transformación industrial del país. Las medidas apuntan no solo a reducir la sobreoferta, sino también a consolidar la industria mediante procesos de reestructuración y concentración empresarial.
Te puede interesar
Demanda débil y cambio en los patrones de consumo
Uno de los elementos más relevantes del escenario actual es la transformación en la estructura de consumo del acero en China. En 2025, el sector manufacturero superó por primera vez a la construcción como principal consumidor, con una participación del 51%, mientras que la construcción cayó al 49%.
Este cambio refleja una economía en transición, donde la inversión en infraestructura y bienes raíces pierde protagonismo frente al desarrollo industrial y tecnológico. Sin embargo, la demanda total sigue debilitada: el consumo aparente cayó un 7,1% interanual hasta 829 millones de toneladas, ampliando la brecha con la oferta disponible.
Digitalización, eficiencia y descarbonización
Frente a este escenario, las autoridades chinas están impulsando una agenda de transformación basada en tres pilares:
Mejora de la calidad del producto siderúrgico
Aumento de la eficiencia energética y reducción de emisiones
Aceleración de la digitalización e inteligencia industrial
El uso de tecnologías digitales e inteligencia artificial aparece como un factor crítico para optimizar procesos, reducir costos y facilitar el ajuste estructural. La incorporación de soluciones inteligentes permitirá mejorar la trazabilidad, eficiencia operativa y adaptación a nuevas demandas del mercado.
Impacto global y nuevas tendencias del acero
A nivel internacional, la industria siderúrgica enfrenta un proceso paralelo de transformación. Según la Asociación Mundial del Acero, la demanda global mantiene potencial de crecimiento, aunque persisten desequilibrios regionales en capacidad productiva.
En este contexto, la transición hacia una producción baja en carbono comienza a redefinir el comercio global. Conceptos como “hierro verde”, “materias primas verdes” y el uso creciente de hierro reducido directo (DRI) emergen como nuevas variables competitivas.
Además, se anticipa que los cambios en la producción impactarán no solo el comercio directo de acero, sino también sectores vinculados como la industria automotriz y los bienes electromecánicos.
Hacia un nuevo equilibrio del mercado
El desafío para China no es menor: coordinar políticas de oferta y demanda en un mercado altamente complejo, mientras avanza en descarbonización y modernización tecnológica. La estrategia apunta a un equilibrio dinámico de mayor calidad, donde la eficiencia, la innovación y la sostenibilidad definan el futuro del acero.
En ese camino, el país asiático no solo busca resolver sus tensiones internas, sino también influir en la evolución del mercado siderúrgico global en la próxima década.





