
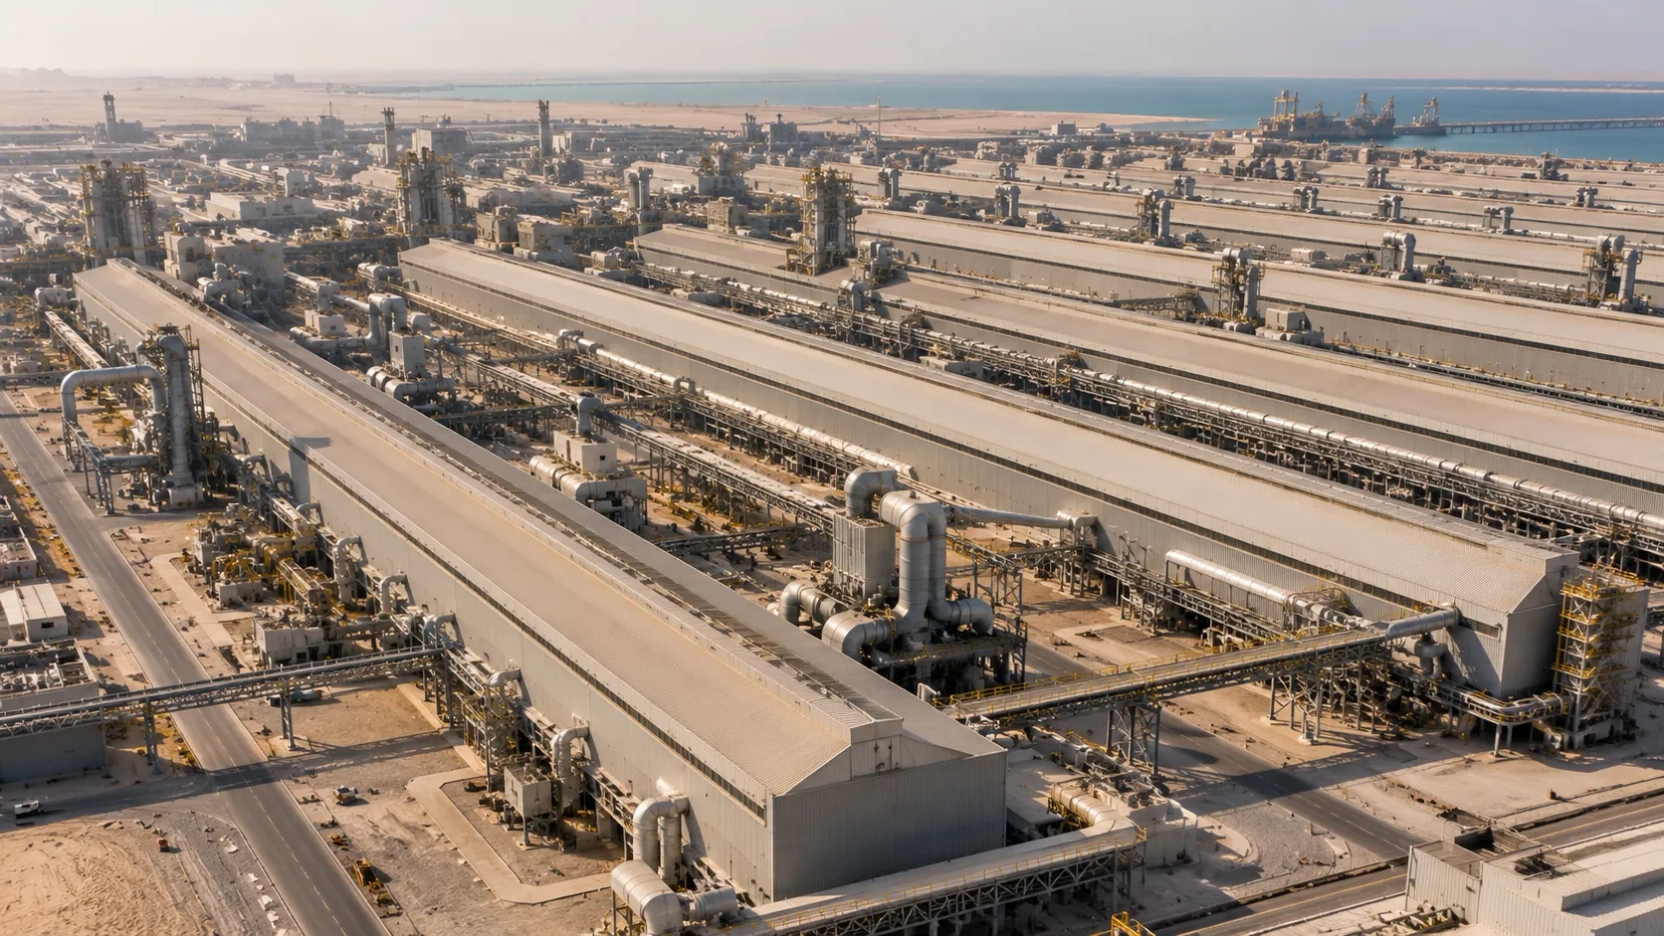
Los daños en fundiciones del Golfo Pérsico y las restricciones al transporte marítimo siguen afectando el abastecimiento mundial. Aunque los precios internacionales han retrocedido, los bajos inventarios y las elevadas primas físicas revelan que persisten las dificultades para conseguir metal.
La crisis en Medio Oriente continúa afectando al mercado mundial del aluminio, después de que los ataques contra instalaciones industriales y las restricciones al comercio marítimo en el Golfo Pérsico comprometieran casi tres millones de toneladas de capacidad de producción anual. A mediados de octubre de 2026, las principales fundiciones afectadas avanzaban en su recuperación, pero la disponibilidad de metal seguía limitada, mientras los inventarios de la Bolsa de Metales de Londres (LME) se encontraban en mínimos de varias décadas.
Las interrupciones comenzaron durante los primeros meses del conflicto regional y afectaron especialmente a instalaciones de Emiratos Árabes Unidos y Baréin, dos importantes productores de aluminio primario.
Aunque el precio internacional del metal se había estabilizado cerca de los US$3.000 por tonelada y posteriormente retrocedió bajo ese nivel, el comportamiento de los mercados físicos muestra que las dificultades de abastecimiento no han desaparecido.
Los casi tres millones de toneladas corresponden a capacidad productiva anual afectada, no a una cantidad equivalente de aluminio ya fabricado o almacenado que se haya perdido. La producción efectivamente no realizada depende del tiempo que permanezcan detenidas las instalaciones y de la velocidad con que recuperen sus operaciones.
Las fundiciones del Golfo todavía no recuperan su producción
Uno de los complejos más perjudicados fue Al Taweelah, operado por Emirates Global Aluminium (EGA) en Abu Dabi, Emiratos Árabes Unidos.
La instalación sufrió daños importantes el 28 de marzo de 2026 durante ataques iraníes contra la zona industrial de Khalifa Economic Zone Abu Dhabi, lo que obligó a detener sus operaciones de emergencia.
El complejo es uno de los principales centros de producción de aluminio de la región y cuenta con 1.262 celdas de reducción utilizadas para transformar alúmina en aluminio metálico.
La recuperación requiere reparar infraestructura y reiniciar progresivamente estos equipos, un proceso complejo porque la producción de aluminio primario necesita mantener condiciones térmicas y eléctricas estables.
A finales de agosto, EGA había conseguido reactivar 315 de sus 1.262 celdas, equivalentes al 25% del total.
La empresa proyecta recuperar su nivel de producción anterior al incidente durante el primer trimestre de 2027, aunque el cumplimiento de ese objetivo depende de las reparaciones y la normalización operativa.
En Baréin, Aluminium Bahrain (Alba) también sufrió interrupciones importantes.
La compañía detuvo de manera controlada sus líneas de reducción 1, 2 y 3 durante marzo, equivalentes al 19% de su capacidad productiva, ante las dificultades para asegurar el suministro de materias primas a través del estrecho de Ormuz.
Posteriormente, sus instalaciones también fueron alcanzadas por ataques.
Durante el segundo trimestre de 2026, la producción terminada de Alba cayó un 61% respecto del mismo período del año anterior, hasta 155.469 toneladas.
Estas interrupciones muestran cómo la crisis ha afectado tanto a las instalaciones industriales como a las cadenas logísticas necesarias para mantenerlas funcionando.
La producción regional cayó millones de toneladas en términos anualizados
Las estadísticas del International Aluminium Institute permiten dimensionar la magnitud de las interrupciones.
Entre febrero y mayo, el ritmo de producción de aluminio primario del Golfo disminuyó en aproximadamente 2,8 millones de toneladas anualizadas.
Posteriormente, la actividad comenzó a recuperarse gracias al reinicio gradual de las instalaciones afectadas.
Sin embargo, en agosto la producción regional todavía equivalía a un ritmo anual de 3,5 millones de toneladas, aproximadamente 2,6 millones menos que antes del comienzo de las hostilidades.
Esto significa que, pese a los avances registrados, la región seguía operando considerablemente por debajo de sus niveles anteriores.
La distinción entre producción anualizada y pérdidas acumuladas resulta importante. Una disminución de 2,6 millones de toneladas anualizadas no significa que esa cantidad se haya dejado de producir efectivamente durante un solo mes.
Se trata de una medida que permite comparar el ritmo de producción observado con el que habría existido si ese nivel de actividad se mantuviera durante doce meses.
El precio del aluminio baja, pero conseguir metal sigue siendo más caro
Uno de los aspectos más llamativos de la crisis es la diferencia entre el comportamiento de los precios internacionales y las condiciones reales de abastecimiento.
El 14 de octubre, el aluminio a tres meses en la Bolsa de Metales de Londres cotizaba ligeramente por encima de US$3.000 por tonelada, prácticamente el mismo nivel registrado a comienzos de febrero, antes del conflicto.
Posteriormente, durante la semana terminada el 16 de octubre, los precios retrocedieron por debajo de esa barrera, impulsados por las expectativas de recuperación de la oferta.
Sin embargo, las empresas que necesitan recibir aluminio físico no necesariamente pagan únicamente el precio publicado por la LME.
En muchas operaciones comerciales deben agregar una prima regional que refleja factores como disponibilidad, ubicación, condiciones de entrega y costos asociados al abastecimiento.
En Europa, la prima por aluminio con derechos de importación pagados alcanzaba aproximadamente US$559 por tonelada a mediados de octubre, el doble del nivel observado a finales de febrero.
En Estados Unidos, la prima del Medio Oeste se situaba alrededor de US$2.312 por tonelada sobre el precio de referencia de la LME.
En este último caso, una parte importante de la diferencia responde a los aranceles estadounidenses del 50% sobre las importaciones de aluminio, por lo que no puede atribuirse exclusivamente a la crisis de Medio Oriente.
En Japón, los compradores negociaron una prima de US$255 por tonelada para el cuarto trimestre, un 35% inferior a la del trimestre anterior, pero todavía superior a los US$200 registrados al comenzar el conflicto.
Estas diferencias muestran que el precio internacional de referencia no refleja por sí solo el costo final que enfrentan los consumidores industriales.
Los inventarios de aluminio caen a mínimos del siglo
Otro indicador relevante es la disponibilidad de metal almacenado en los depósitos asociados a la Bolsa de Metales de Londres.
A mediados de octubre, los inventarios registrados se situaban en aproximadamente 238.625 toneladas, su nivel más bajo en lo que va del siglo XXI.
Una parte importante del metal disponible era de origen ruso, lo que puede limitar su atractivo comercial para determinados compradores occidentales.
Los inventarios almacenados fuera del sistema de garantías de la LME, pero incluidos en sus estadísticas de existencias externas, también habían disminuido.
Esta categoría alcanzaba cerca de 73.509 toneladas, el nivel más bajo desde que comenzó a publicarse esa información en 2020.
La reducción de existencias responde, entre otros factores, a los elevados incentivos económicos para retirar metal de los depósitos y dirigirlo hacia mercados donde los compradores están dispuestos a pagar mayores primas.
Aunque estos inventarios no representan todas las existencias disponibles en el mundo, su disminución indica que se ha reducido uno de los mecanismos habituales para responder rápidamente a problemas de suministro.
El mercado también ha registrado tensiones en los contratos de entrega inmediata, una señal adicional de que conseguir aluminio en el corto plazo puede resultar más complejo que asegurarlo para fechas posteriores.
China e Indonesia ayudan a compensar la menor producción
La estabilidad relativa de los precios internacionales se explica parcialmente por la respuesta de otros grandes actores del mercado.
China ha aumentado sus exportaciones de aleaciones y productos semielaborados de aluminio, mientras Indonesia continúa incrementando su producción primaria mediante nuevas fundiciones.
Entre enero y agosto de 2026, las exportaciones chinas de aleaciones alcanzaron aproximadamente 349.000 toneladas, cerca del doble del volumen registrado en el mismo período del año anterior.
Durante esos ocho meses, las exportaciones de productos semielaborados, como planchas, láminas y bandas, aumentaron en 774.000 toneladas hasta alcanzar 4,46 millones de toneladas.
China mantiene restricciones tributarias que dificultan las exportaciones de aluminio primario, por lo que una parte importante de su aporte al mercado internacional llega mediante productos transformados.
Indonesia, por su parte, exportó aproximadamente 114.000 toneladas de aluminio primario durante julio, un máximo mensual para el país.
Parte de ese suministro comenzó a distribuirse hacia distintos destinos de Asia, Europa y Estados Unidos.
Sin embargo, las exportaciones adicionales no necesariamente sustituyen de manera directa todos los tipos de aluminio que dejaron de producirse en el Golfo.
Los consumidores industriales necesitan determinadas aleaciones, formatos, certificaciones y condiciones de entrega, factores que pueden limitar la sustitución inmediata entre proveedores.
Las consecuencias para la industria mundial
El aluminio es un material fundamental para sectores como la construcción, el transporte, los envases, la fabricación de maquinaria y la infraestructura eléctrica.
Su bajo peso, resistencia a la corrosión y capacidad de conducción eléctrica lo convierten en un insumo relevante para múltiples cadenas industriales.
Cuando disminuye la disponibilidad de metal primario, los fabricantes pueden enfrentar mayores costos de adquisición, plazos de entrega más extensos o la necesidad de buscar proveedores alternativos.
Las industrias que trabajan con márgenes reducidos o requieren aleaciones específicas pueden ser particularmente sensibles a estas variaciones.
La situación también puede afectar a fabricantes de cables eléctricos, componentes para vehículos, estructuras industriales y productos utilizados en proyectos de infraestructura.
No obstante, el impacto varía según las condiciones contractuales, los inventarios propios y la exposición de cada empresa a los proveedores del Golfo.
No existen antecedentes suficientes para atribuir consecuencias industriales específicas en Chile exclusivamente a estas interrupciones.
El mercado anticipa una recuperación de la oferta en 2027
A pesar de las restricciones actuales, algunas consultoras internacionales proyectan que el mercado podría pasar desde una situación de déficit durante 2026 a un superávit en 2027.
CRU estima un excedente mundial de aproximadamente 1,4 millones de toneladas para 2027, frente a un déficit calculado en 711.000 toneladas para 2026.
Su escenario considera una recuperación importante de la producción de Medio Oriente y un aumento de la capacidad instalada en Indonesia.
Wood Mackenzie mantiene una perspectiva más moderada y proyecta un superávit cercano a 500.000 toneladas, mientras Bank of America estima un excedente de aproximadamente 239.000 toneladas.
Las diferencias reflejan la incertidumbre sobre la velocidad de recuperación de las fundiciones, la entrada en operación de nuevas instalaciones y el comportamiento de la demanda industrial.
Las proyecciones tampoco garantizan que las primas regionales disminuyan inmediatamente, porque la disponibilidad física depende de las rutas comerciales, los costos logísticos y las características del metal requerido.
Por ahora, el mercado mundial del aluminio muestra dos realidades simultáneas: los precios de referencia se han moderado ante las expectativas de una mayor oferta futura, pero las interrupciones de producción, los inventarios reducidos y los altos costos de entrega siguen presionando el abastecimiento físico.
La recuperación de las fundiciones del Golfo Pérsico y la normalización del transporte marítimo serán factores decisivos para determinar cuándo esas restricciones comiencen a disminuir de manera sostenida.
REDIMIN Responde
¿Cuánto se ha visto afectada la capacidad de producción de aluminio en el Golfo Pérsico debido a la crisis en Medio Oriente?
La crisis en Medio Oriente ha comprometido casi tres millones de toneladas de capacidad de producción anual de aluminio en el Golfo Pérsico.
¿Cuál es el estado de recuperación de la fundición Al Taweelah en Emiratos Árabes Unidos?
A finales de agosto, Emirates Global Aluminium (EGA) había reactivado 315 de sus 1.262 celdas de reducción, lo que equivale al 25% del total. La empresa proyecta recuperar su nivel de producción anterior al incidente durante el primer trimestre de 2027.
¿Cómo ha afectado la crisis a la producción de Aluminium Bahrain (Alba)?
Durante el segundo trimestre de 2026, la producción terminada de Alba cayó un 61% respecto del mismo período del año anterior, hasta 155.469 toneladas. Las líneas de reducción 1, 2 y 3 fueron detenidas de manera controlada, afectando el 19% de su capacidad productiva.
¿Cuál es el nivel de los inventarios de aluminio en la Bolsa de Metales de Londres?
A mediados de octubre, los inventarios de aluminio en la Bolsa de Metales de Londres se situaban en aproximadamente 238.625 toneladas, su nivel más bajo en lo que va del siglo XXI.
¿Cómo han cambiado las primas por aluminio en diferentes regiones?
En Europa, la prima por aluminio con derechos de importación pagados alcanzaba aproximadamente US$559 por tonelada a mediados de octubre. En Estados Unidos, la prima del Medio Oeste se situaba alrededor de US$2.312 por tonelada, y en Japón, la prima para el cuarto trimestre era de US$255 por tonelada, un 35% inferior a la del trimestre anterior.


