
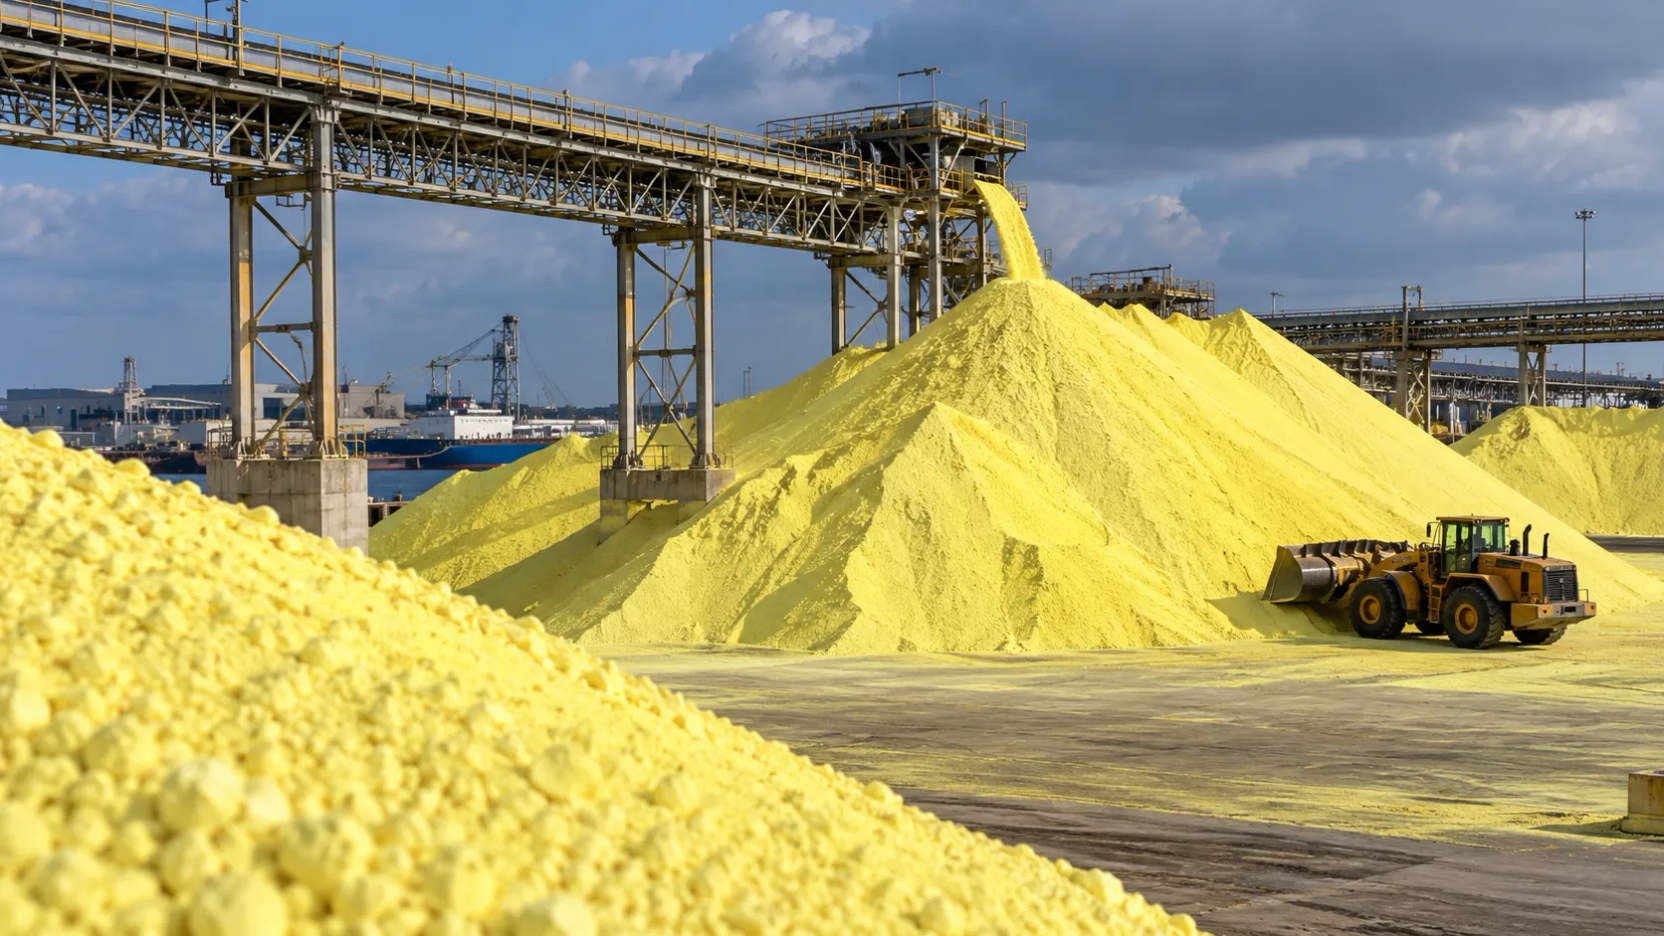
La escasez internacional de este insumo esencial para fabricar ácido sulfúrico ha elevado sus precios a niveles extraordinarios. La crisis afecta a la producción de cobre, níquel y fertilizantes fosfatados, mientras las restricciones comerciales y los conflictos en Medio Oriente mantienen bajo presión el abastecimiento mundial.
El mercado internacional del azufre atraviesa una de sus mayores crisis de suministro de los últimos años, después de que los precios superaran los US$1.000 por tonelada en determinadas operaciones durante 2026, frente a valores inferiores a US$100 registrados en 2024 y referencias de US$100 a US$200 en etapas anteriores de la escalada. La fuerte apreciación de esta materia prima, utilizada para producir ácido sulfúrico, ha intensificado la competencia entre compañías mineras y fabricantes de fertilizantes, dos industrias que dependen de su disponibilidad para mantener sus operaciones. Aunque durante octubre comenzaron a observarse correcciones de precios en algunos mercados, las cotizaciones continúan muy por encima de sus niveles históricos recientes.
Por qué el azufre se ha convertido en un insumo estratégico
A diferencia del cobre, el oro o el petróleo, el azufre recibe relativamente poca atención fuera de los mercados industriales. Sin embargo, su disponibilidad resulta fundamental para numerosas actividades productivas.
La mayor parte del azufre comercial se obtiene como subproducto del procesamiento de petróleo y gas natural. Posteriormente, puede transformarse en ácido sulfúrico, uno de los productos químicos más utilizados por la industria mundial.
En minería, el ácido sulfúrico interviene en la lixiviación de minerales de cobre, proceso mediante el cual se disuelven los componentes aprovechables del mineral para recuperar el metal.
También es indispensable en determinadas operaciones de procesamiento de níquel, especialmente aquellas que utilizan lixiviación ácida a alta presión, conocida como HPAL.
En agricultura, el azufre permite fabricar ácido sulfúrico para transformar roca fosfórica en ácido fosfórico, materia prima necesaria para producir fertilizantes como el fosfato monoamónico (MAP) y el fosfato diamónico (DAP).
Esta relación explica por qué una alteración en el suministro de azufre puede extenderse desde las explotaciones mineras hasta la producción agrícola.
El problema es que su oferta no puede incrementarse rápidamente para responder a una mayor demanda. Al tratarse principalmente de un subproducto de la industria de hidrocarburos, su disponibilidad depende en gran medida de las operaciones de refinación y procesamiento de gas.
El conflicto en Medio Oriente provocó una crisis de abastecimiento
La escalada comenzó a intensificarse durante 2026, cuando el conflicto militar que involucra a Irán y las interrupciones del transporte marítimo en el estrecho de Ormuz alteraron las rutas tradicionales de abastecimiento.
El golfo Pérsico concentra una parte considerable del comercio internacional de azufre. Antes de las interrupciones, aproximadamente el 47% de las exportaciones marítimas mundiales utilizaba rutas afectadas por las restricciones en Ormuz, de acuerdo con estimaciones de S&P Global.
Esta concentración convirtió las dificultades logísticas de la región en un problema para compradores de Asia, América y África.
A las restricciones marítimas se sumaron medidas comerciales de otros países productores, entre ellos Rusia y China, que han buscado proteger sus mercados internos y asegurar la disponibilidad de materias primas estratégicas.
Como consecuencia, los compradores comenzaron a buscar cargamentos alternativos en Canadá, Estados Unidos y otros mercados, aumentando la presión sobre la oferta disponible y elevando los costos de transporte.
La magnitud del encarecimiento quedó reflejada en un análisis publicado en agosto por investigadores de la Universidad de Illinois, quienes documentaron que el azufre había pasado de cotizaciones inferiores a US$100 por tonelada en 2024 a niveles superiores a US$1.000 durante 2026.
Sin embargo, el mercado comenzó a mostrar señales de corrección durante octubre.
Las referencias contractuales del mes se situaron en US$835 por tonelada para Catar, US$820 para Kuwait y US$890 para Abu Dabi, bajo condiciones de venta FOB, es decir, sin incluir el transporte marítimo hasta el país comprador.
Estos valores representan descensos de entre US$45 y US$70 por tonelada respecto de septiembre. Los precios de cargamentos entregados en mercados importadores pueden ser mayores debido a los costos de flete y otros gastos asociados.
La moderación responde parcialmente a una mayor disponibilidad de algunos cargamentos y a la resistencia de compradores industriales que consideran demasiado elevados los precios actuales. No obstante, el riesgo de nuevas interrupciones continúa presente.
Las mineras compiten con la industria de fertilizantes
Uno de los efectos más relevantes de la crisis es la creciente competencia por los cargamentos disponibles.
Las operaciones de cobre y níquel necesitan asegurar el suministro de ácido sulfúrico para determinados procesos metalúrgicos. Paralelamente, los fabricantes de fertilizantes fosfatados requieren grandes cantidades del mismo producto químico para transformar minerales fosfatados en nutrientes agrícolas.
Cuando la oferta se reduce, ambos sectores deben competir por materias primas y capacidad logística.
La situación resulta especialmente compleja para los fabricantes de fertilizantes, cuyos márgenes dependen de los precios agrícolas y de la capacidad de los productores para absorber mayores costos.
En mayo, la empresa estadounidense Mosaic anunció interrupciones temporales de actividades en Brasil debido a las dificultades de abastecimiento y al encarecimiento del azufre. Las medidas involucraron operaciones en Catalão, estado de Goiás, y Tapira, en Minas Gerais.
La compañía también había ajustado la actividad de instalaciones estadounidenses para limitar sus necesidades de compras adicionales de azufre.
El impacto económico puede ser considerable. Mosaic estimó que fabricar diez toneladas de fertilizantes MAP o DAP requiere aproximadamente cuatro toneladas de azufre.
Esto significa que un aumento de US$100 por tonelada de azufre puede representar, bajo esa relación de consumo, alrededor de US$40 adicionales en materia prima por cada tonelada de fertilizante producida, sin considerar otros costos ni posibles mecanismos de cobertura.
El níquel es uno de los metales más expuestos
La industria del níquel enfrenta una presión particular, especialmente en Indonesia, uno de los principales centros mundiales de producción del metal.
Las instalaciones que utilizan tecnología HPAL requieren grandes cantidades de ácido sulfúrico para procesar minerales lateríticos.
Durante un análisis sectorial realizado en julio, especialistas del mercado estimaron que determinadas operaciones HPAL pueden necesitar aproximadamente diez toneladas de azufre por cada tonelada de níquel producido.
Bajo esa relación técnica, un incremento de US$100 por tonelada de azufre puede agregar cerca de US$1.000 al costo de producción por tonelada de níquel.
La magnitud real depende de la configuración de cada planta, su eficiencia, los contratos de suministro y la disponibilidad de insumos alternativos.
Durante el tercer trimestre de 2026, las referencias de azufre granular entregado en Indonesia oscilaron entre US$970 y US$1.100 por tonelada, de acuerdo con evaluaciones de Platts.
Estos niveles presionan especialmente a las operaciones que enfrentan simultáneamente precios debilitados del níquel y mayores costos de procesamiento.
Qué consecuencias puede tener para la minería chilena
Chile tiene una exposición particular a las restricciones del mercado internacional del ácido sulfúrico.
El producto es fundamental para las operaciones de lixiviación de cobre, especialmente aquellas que procesan minerales oxidados y producen cátodos mediante extracción por solventes y electroobtención.
La Comisión Chilena del Cobre (Cochilco) ha identificado históricamente una condición deficitaria en el mercado nacional de ácido sulfúrico, debido a que la demanda de las operaciones mineras supera la oferta disponible de la industria local.
Esta diferencia obliga a recurrir a importaciones.
Antes de las restricciones comerciales de 2026, China representaba aproximadamente el 37% de las importaciones chilenas de ácido sulfúrico, lo que convertía al país asiático en un proveedor relevante para las operaciones nacionales.
La reducción de los embarques chinos y las dificultades internacionales de suministro aumentaron la preocupación por la disponibilidad futura del insumo.
Aunque el precio del azufre elemental no equivale directamente al del ácido sulfúrico, ambos mercados mantienen una relación industrial estrecha. El encarecimiento del primero puede aumentar los costos de producción del segundo, dependiendo de la tecnología empleada y de las condiciones comerciales.
Para las compañías mineras chilenas, las principales variables son el precio del ácido entregado en faena, la disponibilidad de contratos de suministro y la continuidad logística de los embarques.
Una restricción prolongada podría encarecer la producción de cobre mediante lixiviación y obligar a algunas operaciones a ajustar sus planes de abastecimiento. Sin embargo, no existe evidencia suficiente para atribuir una reducción generalizada de la producción chilena exclusivamente al encarecimiento del azufre.
El impacto podría extenderse hasta los alimentos
La crisis también genera preocupación en los mercados agrícolas debido a la importancia de los fertilizantes fosfatados para mantener la productividad de numerosos cultivos.
El aumento de costos puede obligar a los fabricantes a reducir su producción, trasladar parte del encarecimiento a sus clientes o suspender temporalmente operaciones con márgenes negativos.
En agosto, investigadores de la Universidad de Illinois registraron que los precios del fertilizante DAP en el cinturón agrícola estadounidense habían aumentado desde aproximadamente US$700 por tonelada a comienzos de 2026 hasta cerca de US$850 durante el año.
El encarecimiento de los fertilizantes puede elevar los costos agrícolas y modificar las decisiones de aplicación de nutrientes. Si las restricciones persisten, también podrían afectar la producción de determinados cultivos y contribuir a presiones sobre los precios alimentarios.
No obstante, una subida del azufre no se traduce automáticamente en un incremento proporcional de los alimentos. El resultado depende de múltiples factores, entre ellos los inventarios, los contratos comerciales, los precios internacionales de los cultivos y las condiciones climáticas.
El mercado enfrenta un escenario de elevada incertidumbre
Durante octubre, el mercado internacional comenzó a mostrar una situación aparentemente contradictoria: los precios retrocedieron desde sus máximos, pero las restricciones estructurales de suministro todavía no desaparecieron.
El incremento de algunos embarques desde Medio Oriente y la menor disposición de los compradores a pagar precios extraordinarios han favorecido la corrección.
Sin embargo, el abastecimiento continúa expuesto a interrupciones marítimas, restricciones comerciales y cambios en la producción de las refinerías de petróleo y plantas de procesamiento de gas.
Para la minería, los próximos meses serán determinantes para evaluar si la normalización de los cargamentos permite reducir los costos de producción o si será necesario asegurar nuevas fuentes de abastecimiento.
Los fabricantes de fertilizantes, por su parte, deberán enfrentar las decisiones de compra y producción correspondientes a las próximas temporadas agrícolas.
La evolución del azufre durante 2026 demuestra cómo una materia prima poco visible puede convertirse en un factor determinante para dos cadenas productivas esenciales: la extracción de metales y la fabricación de fertilizantes utilizados para producir alimentos.
REDIMIN Responde
¿Cuál es el precio del azufre en 2026?
En 2026, los precios del azufre superaron los US$1.000 por tonelada en determinadas operaciones, comparado con valores inferiores a US$100 en 2024.
¿Qué industrias se ven afectadas por la crisis del azufre?
La crisis del azufre afecta a la producción de cobre, níquel y fertilizantes fosfatados, ya que estas industrias dependen del ácido sulfúrico, que se produce a partir del azufre.
¿Cómo ha impactado el conflicto en Medio Oriente en el suministro de azufre?
El conflicto en Medio Oriente, especialmente las interrupciones en el estrecho de Ormuz, ha alterado las rutas de abastecimiento de azufre, afectando aproximadamente el 47% de las exportaciones marítimas mundiales.
¿Qué medidas han tomado países como Rusia y China respecto al azufre?
Rusia y China han implementado medidas comerciales para proteger sus mercados internos y asegurar la disponibilidad de materias primas estratégicas, lo que ha contribuido a la presión sobre el suministro de azufre.
¿Cómo afecta el aumento del precio del azufre a la producción de fertilizantes?
El aumento del precio del azufre puede incrementar los costos de producción de fertilizantes MAP o DAP en aproximadamente US$40 por tonelada, dado que fabricar diez toneladas de estos fertilizantes requiere alrededor de cuatro toneladas de azufre.


