La industria minera mundial enfrenta un desafío que amenaza con limitar su capacidad de producción: extraer y procesar minerales es cada vez más complejo, incluso en operaciones consolidadas. Así lo establece el informe Top 10 Business Risks and Opportunities in Mining and Metals de EY, difundido a fines de octubre de 2026, que identifica la complejidad operacional como el principal riesgo del sector para 2027, por encima de las restricciones de financiamiento, los problemas de abastecimiento y las tensiones geopolíticas.
El estudio, elaborado a partir de una encuesta a 400 altos ejecutivos de compañías mineras y metalúrgicas de distintos países, confirma que las dificultades técnicas y productivas se han convertido en una preocupación central para las empresas.
El diagnóstico adquiere especial relevancia para los minerales críticos, cuya disponibilidad es considerada estratégica para industrias vinculadas con la electrificación, las tecnologías digitales, la fabricación de baterías y la seguridad de suministro.
Las minas envejecen y producir la misma cantidad de mineral resulta más difícil
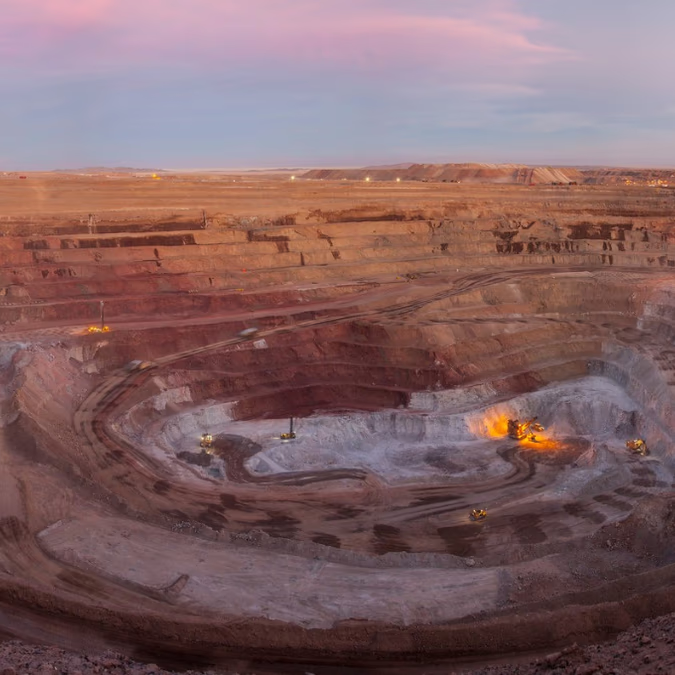
Uno de los principales factores detrás del deterioro de las condiciones operativas es el envejecimiento de los yacimientos. Conforme avanza su explotación, disminuyen las reservas disponibles en determinadas zonas y aumenta la necesidad de acceder a depósitos más profundos o geológicamente complejos.
A esto se suma la reducción o variabilidad de las leyes minerales, es decir, la concentración de metal presente en la roca extraída. Cuando esa concentración disminuye, las compañías generalmente deben remover, transportar y procesar mayores cantidades de material para obtener un volumen equivalente de producto.
La situación puede traducirse en mayores exigencias para los equipos, incremento del consumo de energía y dificultades para mantener niveles estables de producción.
Paul Mitchell, líder global de Minería y Metales de EY, advirtió que la complejidad operacional continúa aumentando debido al agotamiento de reservas y a las mayores dificultades para explotar nuevos depósitos.
La encuesta identificó los retrasos asociados al cumplimiento regulatorio como el principal obstáculo operacional. En segundo lugar apareció la variabilidad de las leyes de las reservas, mencionada por aproximadamente el 29% de los participantes.
Otros factores, como la disponibilidad de trabajadores, el manejo de materiales, la capacidad de procesamiento, el transporte y la confiabilidad de los equipos, fueron señalados por entre el 24% y el 26% de los ejecutivos consultados.
El problema no se limita al costo de extraer minerales. EY advierte que las operaciones maduras también pierden flexibilidad para modificar sus planes productivos, combinar materiales de distintas características o utilizar instalaciones alternativas cuando aparecen interrupciones.
El financiamiento se convierte en el segundo gran obstáculo
La disponibilidad de capital ocupa el segundo lugar entre los riesgos identificados para 2027.
Aunque existen recursos financieros para desarrollar proyectos mineros, las empresas enfrentan inversionistas cada vez más selectivos, especialmente en un mercado donde los precios de las distintas materias primas muestran comportamientos divergentes.
Esta situación obliga a revisar las estrategias utilizadas para financiar nuevas explotaciones, ampliar instalaciones existentes y sostener operaciones que requieren inversiones crecientes.
El estudio revela que el 44% de los encuestados busca financiamiento procedente de fabricantes de equipos originales, mientras que el 39% explora recursos provenientes de fondos soberanos y otro 39% considera inversiones gubernamentales.
Estas cifras reflejan una diversificación de las alternativas de financiamiento, pero no representan capital efectivamente comprometido o desembolsado.
La cadena de suministro aparece como el tercer riesgo de la clasificación. Las interrupciones logísticas pueden retrasar la disponibilidad de insumos, afectar el procesamiento de minerales y dificultar el acceso a determinados mercados.
Para enfrentar estas amenazas, el 53% de los participantes declara invertir en tecnologías que permitan mejorar el seguimiento de sus cadenas de suministro, mientras el 52% está incrementando inventarios o reservas de materiales.
El aumento de costos ocupa el cuarto lugar, en un escenario donde las mejores cotizaciones de algunas materias primas no necesariamente compensan las exigencias económicas asociadas a operaciones más complejas.
Los gobiernos intensifican la competencia por minerales críticos
La geopolítica aparece en el quinto puesto del ranking, aunque sus efectos se extienden hacia el financiamiento, las cadenas de suministro y las decisiones de inversión.
Los gobiernos están aumentando su participación en el desarrollo de minerales considerados estratégicos, mediante incentivos, programas de financiamiento y políticas destinadas a fortalecer la extracción, el procesamiento y la refinación dentro de sus territorios.
De acuerdo con EY, los compromisos de financiamiento público para minerales críticos se multiplicaron por más de cuatro entre 2023 y 2025, hasta alcanzar aproximadamente US$65.000 millones.
Se trata de compromisos anunciados, por lo que esa cifra no equivale necesariamente a recursos ya ejecutados.
Asimismo, el 28% de los ejecutivos encuestados espera recibir inversión gubernamental directa durante los próximos 12 meses.
Esta mayor intervención estatal puede facilitar el desarrollo de proyectos que enfrentan dificultades para acceder al financiamiento tradicional. Sin embargo, también introduce nuevos factores de incertidumbre asociados a cambios regulatorios, políticas industriales y relaciones comerciales internacionales.
Para las compañías, el desafío consiste en planificar inversiones de largo plazo en un entorno donde las condiciones políticas y económicas pueden modificarse durante la construcción y operación de los proyectos.
Chile enfrenta dificultades productivas que coinciden con el diagnóstico mundial
El escenario descrito por EY tiene especial relevancia para Chile, principal productor mundial de cobre, donde las dificultades operacionales ya se reflejan en las estadísticas de extracción.
La Comisión Chilena del Cobre (Cochilco) informó el 30 de octubre que la producción nacional acumuló 3,63 millones de toneladas entre enero y septiembre de 2026, una disminución de 8,5% respecto del mismo período del año anterior.
El organismo también redujo su proyección para todo 2026 a 4,94 millones de toneladas, equivalente a una caída anual estimada de 8,4%.
Entre los factores que explican el menor desempeño aparecen la disminución de las leyes minerales, las mantenciones y las interrupciones operacionales.
Cochilco identificó a Escondida, Codelco y Spence como responsables del 77,3% de la disminución neta registrada en el país durante los primeros nueve meses.
Para 2027, el organismo proyecta una recuperación de 3%, hasta 5,08 millones de toneladas. Sin embargo, ese avance permitiría recuperar aproximadamente un tercio de la producción perdida durante 2026.
Aunque las estimaciones chilenas y la encuesta internacional de EY corresponden a análisis diferentes, ambas muestran la relevancia que han adquirido las restricciones productivas para la industria.
La digitalización abre oportunidades, pero también nuevos riesgos
La incorporación de inteligencia artificial, automatización y herramientas avanzadas de procesamiento aparece como una alternativa para mejorar la eficiencia de las operaciones mineras.
Estas tecnologías pueden contribuir a optimizar la planificación, anticipar fallas de equipos y mejorar el uso de recursos. No obstante, su efectividad depende de las condiciones específicas de cada faena y de una integración adecuada con los procesos productivos.
La expansión de los sistemas digitales también está generando nuevas vulnerabilidades.
La ciberseguridad ingresó entre los diez principales riesgos identificados por EY para 2027. La firma señala que el 67% de los activos mineros y metalúrgicos considerados en su investigación se encuentra en una zona de vulnerabilidad caracterizada por niveles de visibilidad y controles de seguridad informática inferiores al promedio.
Esto no significa que esos activos hayan sufrido ataques, sino que presentan condiciones que requieren mayores medidas de protección.
El ranking se completa con los desafíos relacionados con las emisiones de carbono, la sostenibilidad, los cambios en los modelos de negocio y la licencia para operar.
Para EY, las compañías necesitan fortalecer su capacidad de adaptación ante restricciones que no necesariamente desaparecerán con una mejora de los precios internacionales.
El desafío hacia 2027 será mantener y recuperar la producción en un escenario de yacimientos más exigentes, mayores necesidades de inversión y creciente competencia por minerales estratégicos, sin que la disponibilidad de nuevos recursos geológicos garantice por sí sola un aumento efectivo de la oferta.
REDIMIN Responde
¿Cuál es el principal riesgo para la industria minera en 2027 según el informe de EY?
El principal riesgo para la industria minera en 2027 es la complejidad operacional, que supera a las restricciones de financiamiento, problemas de abastecimiento y tensiones geopolíticas.
¿Qué porcentaje de ejecutivos mineros busca financiamiento de fabricantes de equipos originales?
El 44% de los ejecutivos encuestados busca financiamiento procedente de fabricantes de equipos originales.
¿Cuánto disminuyó la producción de cobre en Chile entre enero y septiembre de 2026?
La producción de cobre en Chile disminuyó un 8,5% entre enero y septiembre de 2026, acumulando 3,63 millones de toneladas.
¿Qué proyección tiene Cochilco para la producción de cobre en Chile en 2027?
Cochilco proyecta una recuperación del 3% en la producción de cobre en Chile para 2027, alcanzando 5,08 millones de toneladas.
¿Qué porcentaje de ejecutivos espera recibir inversión gubernamental directa en los próximos 12 meses?
El 28% de los ejecutivos encuestados espera recibir inversión gubernamental directa durante los próximos 12 meses.