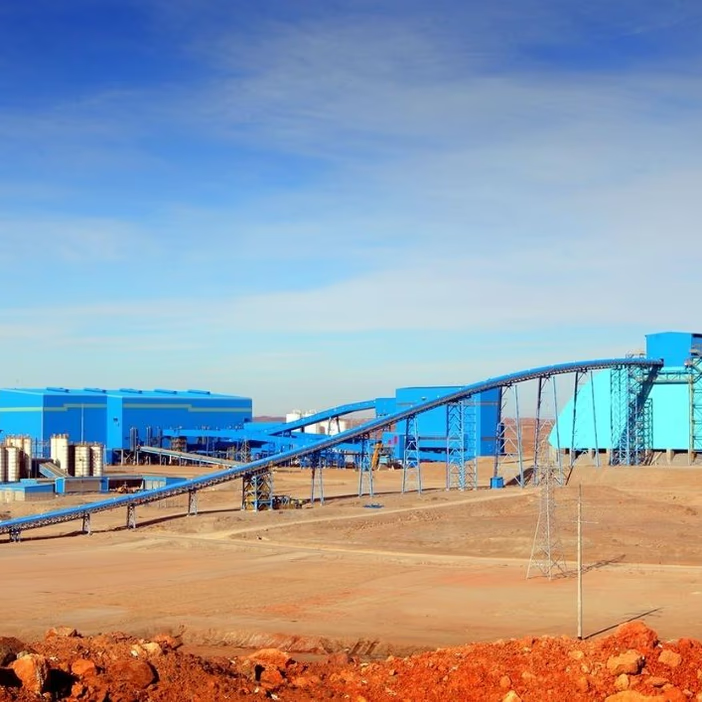
Las compañías buscan más tiempo para completar instalaciones de sulfato de litio, en medio de mayores impuestos, cuotas de exportación y presión estatal para capturar más valor dentro del país.
Las mineras de litio que operan en Zimbabue pidieron al gobierno ampliar el plazo para construir plantas de procesamiento local, antes de la entrada en vigor de la prohibición a las exportaciones de concentrado prevista para enero de 2027. El planteamiento fue realizado por la Asociación de Productores de Litio, que advirtió que varias instalaciones aún están en construcción o en etapa de estudios, mientras el país endurece su política de beneficio local del mineral.
El pedido apunta a extender el calendario hasta mediados de 2027, con el argumento de que el plazo actual resulta ajustado para terminar las obras en curso. La solicitud fue expuesta en una conferencia minera en Victoria Falls por Innocent Rukweza, presidente de la Asociación de Productores de Litio y también CEO de Mutapa Energy Resources, empresa estatal vinculada al sector.
Una política más dura sobre el litio
Zimbabue, considerado el principal productor africano de litio, viene presionando a las compañías para que procesen una mayor proporción del mineral dentro del país. La estrategia busca reducir la salida de materias primas con bajo valor agregado y avanzar hacia productos intermedios, como sulfato de litio, que luego pueden transformarse en hidróxido o carbonato de litio para baterías.
La medida central es la prohibición de exportar concentrados de litio desde enero de 2027, anunciada originalmente por el ministro de Minas, Winston Chitando. El gobierno argumentó que la existencia de capacidad local de procesamiento justificaba avanzar hacia una restricción más estricta sobre los embarques de concentrado.
Sin embargo, la transición ha sido más compleja de lo previsto. Además del calendario regulatorio, las compañías enfrentan cuotas de exportación, impuestos y cambios de política que han aumentado la incertidumbre operacional. Reuters informó que el país introdujo cuotas para concentrados e impuso un impuesto de 16% a esas exportaciones, luego de una suspensión temporal de embarques asociada a denuncias de “fugas” o irregularidades en la salida de minerales.
Qué empresas están involucradas
El sector está dominado por compañías chinas, que en los últimos años tomaron posiciones relevantes en minas y proyectos de litio en Zimbabue. Entre los actores mencionados por la industria figuran Zhejiang Huayou Cobalt, Sinomine, Sichuan Yahua y operaciones estatales como Sandawana.
Hasta ahora, solo Zhejiang Huayou Cobalt tiene una planta de sulfato de litio completada y exportando productos químicos desde Zimbabue. La compañía concretó en abril el primer envío de sulfato de litio producido en el país, tras finalizar una instalación de US$400 millones con capacidad anual de 50.000 toneladas métricas.
Sinomine, a través de Bikita Minerals, y Sichuan Yahua, en Kamativi, están construyendo sus propias plantas de sulfato de litio. En paralelo, Sandawana, de propiedad estatal, realiza estudios de factibilidad para definir su capacidad de procesamiento.
El avance de Huayou muestra que la política de valor agregado no es solo una aspiración del gobierno, sino una ruta industrial que ya comenzó a operar. Pero también evidencia la brecha entre una empresa con planta terminada y otros operadores que todavía requieren inversión, ingeniería, permisos, montaje y puesta en marcha.
Datos clave
País: Zimbabue.
Mineral: litio.
Medida: prohibición a exportaciones de concentrado desde enero de 2027.
Solicitud de la industria: extender el plazo hasta junio de 2027.
Producto objetivo: sulfato de litio.
Capacidad proyectada por la industria: 344.000 toneladas métricas anuales de sulfato de litio hacia 2030.
Planta operativa confirmada: Zhejiang Huayou Cobalt, con capacidad de 50.000 toneladas métricas anuales.
Exportaciones 2025: 1,13 millones de toneladas de concentrado de espodumeno a China.
Participación en importaciones chinas: cerca de 15% del concentrado de litio recibido por China en 2025.
Por qué importa para la cadena global de baterías
La discusión en Zimbabue tiene impacto más allá de África. El país exportó 1,13 millones de toneladas de concentrado de espodumeno a China en 2025, equivalentes a cerca del 15% de las importaciones chinas de ese material. Ese dato muestra la relevancia del país dentro de la cadena de suministro de baterías, especialmente para refinadores y fabricantes asiáticos.
China concentra buena parte de la capacidad global de refinación de litio y sus empresas han invertido cerca de US$2.000 millones en el sector zimbabuense desde 2021, según la información reportada por Reuters. Esa presencia le ha permitido asegurar abastecimiento en un momento en que distintos gobiernos buscan controlar recursos críticos para electromovilidad, almacenamiento energético y transición energética.
Para Zimbabue, el desafío es capturar más valor sin dañar la continuidad productiva ni desalentar inversiones. Una prohibición demasiado rápida puede generar cuellos de botella, menores embarques y tensión contractual; una implementación gradual, en cambio, puede dar más tiempo para construir plantas, capacitar personal y ordenar estándares laborales, ambientales y financieros.
Impuestos, cuotas y riesgo regulatorio
La petición de las mineras se produce en un escenario de mayor intervención estatal. Tras suspender exportaciones en febrero, el gobierno definió cuotas para reanudar embarques y estableció nuevas condiciones de cumplimiento. Entre ellas se incluyeron exigencias de publicación de estados financieros anuales y estándares en materia laboral, seguridad y medioambiente.
El punto crítico para las compañías es que el procesamiento local exige capital intensivo, energía estable, infraestructura química, logística y personal técnico especializado. No basta con extraer y concentrar mineral: producir sulfato de litio implica una etapa industrial adicional, con mayores exigencias de operación, control de calidad y gestión ambiental.
La industria sostiene que no se opone al beneficio local, pero requiere más tiempo para terminar las instalaciones. Rukweza planteó que el objetivo es finalizar el trabajo en curso y pidió “un poco de margen” para no enfrentar un plazo demasiado estrecho.
Lectura para la minería latinoamericana
El caso zimbabuense es relevante para países productores de minerales críticos, incluida América Latina. La presión por avanzar desde extracción hacia procesamiento local se repite en litio, cobre, níquel, cobalto y tierras raras. Pero el resultado depende de una combinación difícil: reglas estables, disponibilidad energética, acceso a tecnología, financiamiento, permisos y escala industrial.
En Chile y Argentina, la discusión sobre valor agregado en litio suele concentrarse en hidróxido, carbonato, materiales catódicos o baterías. Zimbabue, en cambio, está empujando una etapa intermedia: sulfato de litio. Esa diferencia importa porque permite capturar más valor que el concentrado, aunque no equivale todavía a producir materiales finales de batería.
La señal para el mercado es clara: los países productores quieren renegociar su posición en la cadena de valor, pero las mineras advierten que los plazos regulatorios deben calzar con los tiempos reales de inversión industrial.
Qué observará la industria
El próximo hito será la respuesta del Ministerio de Minas de Zimbabue a la solicitud de extender la prohibición hasta junio de 2027. Hasta ahora, el ministerio no había respondido públicamente al pedido informado por la industria.
Si el gobierno concede más plazo, las compañías podrían completar plantas sin interrumpir de forma abrupta los flujos de concentrado. Si mantiene enero de 2027 como fecha límite, el mercado deberá mirar con atención la velocidad de construcción de Bikita, Kamativi y Sandawana, además de la capacidad de Huayou para sostener exportaciones de sulfato de litio.
La decisión será observada por productores, refinadores y compradores de baterías porque puede marcar un precedente para otros países ricos en minerales críticos: más procesamiento local, mayor control estatal y una relación más exigente entre recursos naturales, inversión extranjera y desarrollo industrial.