
El índice tecnológico estadounidense acumuló cuatro semanas consecutivas de pérdidas y entró en territorio de corrección. Las dudas sobre el financiamiento de centros de datos, las elevadas valorizaciones y una posible mayor regulación de la inteligencia artificial golpearon a las empresas de semiconductores y tecnología.
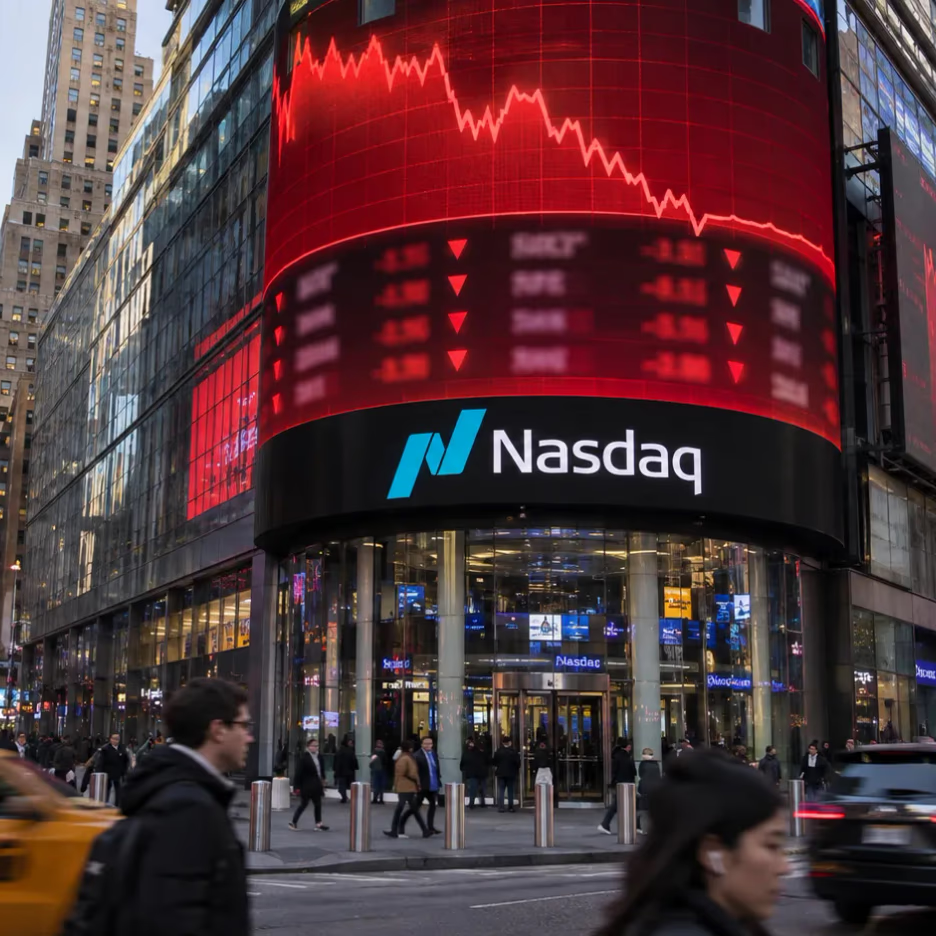
El Nasdaq Composite cerró la semana del 2 al 6 de noviembre de 2026 con una caída de 3,4%, en medio de una fuerte liquidación de acciones tecnológicas vinculadas a la inteligencia artificial (IA). La presión vendedora se concentró especialmente en fabricantes de semiconductores, proveedores de infraestructura digital y empresas expuestas a las inversiones multimillonarias destinadas a ampliar la capacidad de procesamiento de datos.
El índice terminó la sesión del viernes 6 de noviembre en 24.579,42 puntos, después de recuperar aproximadamente 1,1% durante la jornada. Sin embargo, el repunte resultó insuficiente para compensar las pérdidas acumuladas durante la semana, marcada por una caída de 5,5% el jueves.
La corrección refleja un cambio en la evaluación de riesgos de los inversionistas, que comienzan a exigir mayor claridad sobre los retornos económicos de la expansión de la inteligencia artificial, los costos de financiamiento y la viabilidad de nuevos centros de datos.
El escenario también incorpora un componente político. Los resultados de las elecciones legislativas estadounidenses del 3 de noviembre aumentaron las expectativas de una supervisión más estricta sobre el desarrollo de infraestructura tecnológica, particularmente respecto del consumo eléctrico y la construcción de centros de datos.
Wall Street acumula cuatro semanas de pérdidas
El retroceso del Nasdaq se produjo dentro de una semana negativa para los principales indicadores bursátiles estadounidenses.
El S&P 500 perdió 2,7%, mientras que el Dow Jones Industrial Average retrocedió aproximadamente 0,9%. Ambos indicadores también registraron su cuarta semana consecutiva de descensos.
Variación semanal de los principales índices de Wall Street
Semana del 2 al 6 de noviembre de 2026. Variación porcentual al cierre del viernes.
La jornada más compleja ocurrió el jueves 5 de noviembre, cuando el Nasdaq perdió cerca de 5,5% y el S&P 500 descendió alrededor de 4,4%.
La magnitud del ajuste llevó al Nasdaq a situarse más de 10% por debajo de su máximo reciente, umbral que los mercados financieros utilizan para identificar una corrección bursátil.
La situación contrasta con el comportamiento observado durante buena parte de 2026, cuando el entusiasmo por la inteligencia artificial sostuvo las valorizaciones de grandes compañías tecnológicas.
La presión se intensificó porque el mercado comenzó a incorporar simultáneamente riesgos regulatorios, financieros y operacionales asociados a la expansión de esta industria.
Semiconductores concentran la presión vendedora
Las empresas fabricantes de chips se ubicaron entre las principales afectadas por la volatilidad.
El jueves, el índice de semiconductores de Filadelfia sufrió una caída cercana al 12%, reflejando el deterioro de las expectativas sobre compañías cuya valorización depende considerablemente de la expansión de la inteligencia artificial.
Entre las empresas más observadas estuvo Nvidia, cuyo desempeño bursátil tiene una influencia significativa sobre el conjunto del sector tecnológico.
La compañía registró un fuerte retroceso durante la jornada del jueves, antes de recuperar aproximadamente 2,8% el viernes.
Advanced Micro Devices (AMD) protagonizó una recuperación más pronunciada, con un avance cercano al 11% al cierre de la última sesión semanal.
El índice de semiconductores también recuperó alrededor de 4,2% durante el viernes.
Estos movimientos muestran que, pese al aumento de la incertidumbre, persiste interés de los inversionistas por empresas relacionadas con el desarrollo de infraestructura tecnológica.
Sin embargo, la elevada volatilidad evidencia que las expectativas de crecimiento están sometidas a una revisión más exigente.
Centros de datos y consumo eléctrico entran en el debate
Uno de los factores que intensificó las ventas fue la posibilidad de que Estados Unidos introduzca mayores controles sobre la expansión de centros de datos.
Estas instalaciones requieren grandes inversiones en procesadores, sistemas de refrigeración, infraestructura eléctrica, terrenos y conexiones a redes de transmisión.
Su desarrollo también demanda importantes cantidades de cobre, aluminio y otros materiales industriales utilizados en equipos eléctricos, transformadores, conductores y sistemas de distribución energética.
La expansión acelerada de la inteligencia artificial ha convertido a los centros de datos en un nuevo foco de demanda para la infraestructura energética.
No obstante, el aumento de la capacidad instalada también genera preocupaciones sobre disponibilidad de electricidad, costos energéticos, utilización del agua y efectos sobre las comunidades cercanas.
En Estados Unidos, el resultado de las elecciones legislativas incrementó la incertidumbre sobre posibles cambios regulatorios que podrían afectar los permisos y plazos de construcción.
Para los inversionistas, las restricciones potenciales representan un riesgo porque pueden retrasar proyectos, aumentar costos y modificar las proyecciones de rentabilidad.
La preocupación no se limita al crecimiento de la inteligencia artificial, sino a cuánto capital será necesario invertir y en qué plazo esas inversiones comenzarán a generar retornos suficientes.
Inversiones en inteligencia artificial enfrentan mayor exigencia financiera
El desarrollo de modelos avanzados de inteligencia artificial requiere una infraestructura de procesamiento que continúa ampliándose.
Las grandes empresas tecnológicas han destinado recursos considerables a la adquisición de procesadores especializados, construcción de centros de datos y contratación de capacidad energética.
Estas inversiones forman parte de una competencia global por desarrollar servicios de inteligencia artificial generativa, automatización industrial, análisis de información y computación avanzada.
Sin embargo, los desembolsos de capital no siempre se traducen inmediatamente en ingresos proporcionales.
Esta diferencia entre inversión inicial y retorno económico constituye uno de los principales elementos de preocupación para los mercados.
La revisión de las valorizaciones también ocurre en un entorno de tasas de interés elevadas, que incrementa el costo del financiamiento y reduce el atractivo relativo de proyectos cuyos beneficios se esperan a largo plazo.
El mercado laboral estadounidense agregó otro elemento de incertidumbre durante el viernes.
La economía de Estados Unidos creó aproximadamente 165.000 puestos de trabajo en octubre, mientras la tasa de desempleo descendió a 4,1%.
La fortaleza del empleo elevó las expectativas de una política monetaria más restrictiva de la Reserva Federal, debido a la persistencia de presiones inflacionarias.
Para las compañías tecnológicas intensivas en capital, un eventual aumento de tasas podría encarecer el financiamiento de nuevos proyectos y reducir el valor presente de sus ganancias futuras.
Qué significa la corrección tecnológica para el cobre y la minería
La caída del Nasdaq también representa una señal relevante para los mercados de materias primas, especialmente para el cobre.
La inteligencia artificial se ha convertido en uno de los factores que sustentan las expectativas de crecimiento de la demanda eléctrica mundial.
Los centros de datos utilizan cobre en sistemas de transmisión, distribución, alimentación eléctrica y conexiones industriales.
Además, su expansión requiere inversiones complementarias en generación energética, transformadores, subestaciones y redes de transmisión.
Para Chile, principal productor mundial de cobre, la evolución de estas inversiones constituye un factor que puede influir en las perspectivas de demanda del metal durante los próximos años.
Sin embargo, existe una diferencia fundamental entre la caída de las acciones tecnológicas y una disminución efectiva del consumo de cobre.
Una corrección bursátil no implica automáticamente una reducción de la demanda física de metales.
El impacto dependerá de si las empresas tecnológicas modifican sus presupuestos de inversión, postergan nuevos centros de datos o reducen pedidos de equipos eléctricos y componentes industriales.
Si los proyectos continúan ejecutándose, la demanda de materiales puede mantenerse incluso en un escenario de menores valorizaciones bursátiles.
Por el contrario, una desaceleración prolongada de las inversiones podría afectar las expectativas de crecimiento de algunos segmentos vinculados a infraestructura digital.
Para la minería chilena, el comportamiento de estas inversiones resulta relevante junto con otros factores estructurales, como la electrificación del transporte, el desarrollo de energías renovables y la modernización de redes eléctricas.
Automatización minera y tecnología industrial mantienen perspectivas de desarrollo
La volatilidad financiera tampoco implica necesariamente una interrupción de los procesos de digitalización que están transformando la industria minera.
Las compañías del sector continúan evaluando tecnologías orientadas a mejorar productividad, seguridad y eficiencia operacional.
Entre ellas destacan los sistemas de mantenimiento predictivo, análisis de datos geológicos, monitoreo remoto de equipos, optimización de plantas concentradoras y automatización del transporte de materiales.
Estas aplicaciones pueden generar beneficios económicos más directamente medibles que otras iniciativas tecnológicas, especialmente cuando permiten reducir detenciones no programadas, consumo energético o costos operacionales.
La revisión de las inversiones en inteligencia artificial podría fortalecer la exigencia de demostrar resultados concretos antes de ampliar proyectos tecnológicos.
En minería, esta evaluación resulta particularmente relevante debido a los elevados costos de implementación y a la necesidad de integrar nuevas herramientas con sistemas industriales existentes.
El avance de la inteligencia artificial aplicada a procesos mineros dependerá, por tanto, no solo de la disponibilidad tecnológica, sino también de su capacidad para producir mejoras verificables en las operaciones.
Mercado observará inflación, tasas y resultados tecnológicos
La evolución de Wall Street durante las próximas sesiones estará condicionada por nuevos antecedentes económicos y financieros.
Los inversionistas observarán los indicadores de inflación de Estados Unidos correspondientes a octubre, las perspectivas de política monetaria de la Reserva Federal y los resultados de empresas vinculadas a infraestructura tecnológica.
También será relevante el comportamiento de las compañías fabricantes de semiconductores y proveedores de servicios de computación, debido a su influencia sobre las expectativas de inversión.
La recuperación parcial del viernes demuestra que todavía existe demanda por activos tecnológicos después de las fuertes liquidaciones.
Sin embargo, cuatro semanas consecutivas de pérdidas muestran que el mercado se encuentra en una fase de mayor sensibilidad frente a cambios regulatorios y financieros.
Para la industria minera, el elemento central será determinar si esta corrección permanece concentrada en las valorizaciones bursátiles o comienza a trasladarse hacia decisiones de inversión física.
La construcción de centros de datos, las ampliaciones de redes eléctricas y la adquisición de equipamiento industrial constituyen indicadores más directos para evaluar las consecuencias sobre la demanda de cobre.
El retroceso semanal de 3,4% del Nasdaq representa una advertencia sobre las expectativas financieras que rodean a la inteligencia artificial, pero todavía no demuestra una contracción estructural de las inversiones tecnológicas.
La capacidad de las empresas para sostener sus proyectos, obtener financiamiento y demostrar rentabilidad será determinante para establecer si el ajuste corresponde a una corrección temporal o al comienzo de una etapa de crecimiento más moderado.
Para Chile y los mercados de minerales industriales, esa diferencia será fundamental en la evolución de las expectativas de demanda energética y de materias primas.
REDIMIN Responde
¿Cómo se comportó el Nasdaq Composite durante la semana del 2 al 6 de noviembre de 2026?
El Nasdaq Composite cerró la semana con una caída de 3,4%, en medio de una fuerte liquidación de acciones tecnológicas vinculadas a la inteligencia artificial. El índice terminó la sesión del viernes 6 de noviembre en 24.579,42 puntos, después de recuperar aproximadamente 1,1% durante la jornada. Sin embargo, este repunte fue insuficiente para compensar las pérdidas acumuladas durante la semana.
¿Qué factores contribuyeron a la presión vendedora en el sector tecnológico?
La presión vendedora se concentró en fabricantes de semiconductores, proveedores de infraestructura digital y empresas expuestas a inversiones multimillonarias para ampliar la capacidad de procesamiento de datos. Las dudas sobre el financiamiento de centros de datos, las elevadas valorizaciones y una posible mayor regulación de la inteligencia artificial también golpearon al sector.
¿Cómo afectaron las elecciones legislativas estadounidenses al sector tecnológico?
Los resultados de las elecciones legislativas del 3 de noviembre aumentaron las expectativas de una supervisión más estricta sobre el desarrollo de infraestructura tecnológica. Esto incluye preocupaciones sobre el consumo eléctrico y la construcción de centros de datos, lo que podría afectar los permisos y plazos de construcción, incrementando la incertidumbre regulatoria.
¿Qué impacto tuvo la corrección del Nasdaq en el sector de semiconductores?
El índice de semiconductores de Filadelfia sufrió una caída cercana al 12% el jueves, reflejando el deterioro de las expectativas sobre compañías del sector. Nvidia registró un fuerte retroceso antes de recuperar aproximadamente 2,8% el viernes, mientras que AMD protagonizó una recuperación más pronunciada, con un avance cercano al 11% al cierre de la semana.
¿Qué implicaciones tiene la corrección tecnológica para el mercado del cobre?
La caída del Nasdaq representa una señal relevante para los mercados de materias primas, especialmente para el cobre. La inteligencia artificial sustenta las expectativas de crecimiento de la demanda eléctrica mundial, y los centros de datos utilizan cobre en sistemas de transmisión y conexiones industriales. Para Chile, principal productor mundial de cobre, la evolución de estas inversiones puede influir en las perspectivas de demanda del metal en los próximos años.


