La minera brasileña aumentó también sus ventas de mineral de hierro, mientras sus operaciones de cobre y níquel registraron avances interanuales. La menor producción de pellets estuvo marcada por la suspensión temporal de plantas en Omán.
Vale produjo 84,3 millones de toneladas de mineral de hierro durante el segundo trimestre de 2026, volumen que representa un crecimiento de 1% frente al mismo periodo del año anterior y el mejor desempeño de la compañía para un segundo trimestre desde 2018.
El resultado estuvo respaldado por una producción récord en S11D, el crecimiento gradual de Capanema y el avance operacional de la planta VGR1. Las ventas de mineral de hierro llegaron a 79,7 millones de toneladas, con un incremento interanual de 3%, equivalente a 2,4 millones de toneladas adicionales.
El desempeño consolida la recuperación de capacidad en distintas operaciones brasileñas y mantiene a Vale en una posición relevante dentro del abastecimiento marítimo mundial de mineral de hierro, en un mercado condicionado por la evolución de la producción siderúrgica asiática, la actividad industrial china y la disponibilidad de productos de mayor ley.
S11D sostiene el crecimiento del sistema norte
El Sistema Norte produjo 39,6 millones de toneladas durante el trimestre, una disminución de 1,7 millones de toneladas respecto de igual periodo de 2025. La baja estuvo asociada principalmente a una menor disponibilidad prevista de mineral extraído directamente desde mina en Serra Norte.
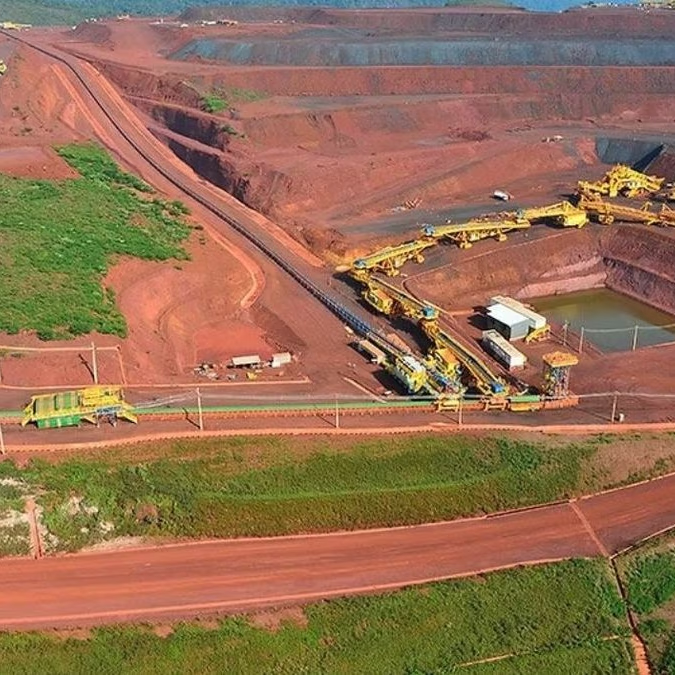
Parte de esa contracción fue compensada por S11D, operación ubicada en el estado de Pará, que alcanzó 23,4 millones de toneladas y estableció un nuevo récord de producción para un segundo trimestre. El volumen superó en 2,5 millones de toneladas el registrado un año antes.
S11D forma parte del Sistema Norte de Vale y es una de las principales fuentes mundiales de mineral de hierro de alta calidad. Su desempeño resulta relevante para la estrategia comercial de la minera, debido a que los productos con mayor contenido de hierro y menores niveles de impurezas pueden reducir el consumo energético y las emisiones por tonelada de acero producida.
En paralelo, los proyectos Serra Sul +20 y Compact Crushing continúan avanzando con miras a iniciar operaciones durante la segunda mitad de 2026. Estas iniciativas buscan aumentar la flexibilidad operacional del sistema y respaldar la producción desde 2027.
La entrada de nueva capacidad será determinante para compensar restricciones en otros yacimientos, administrar las variaciones de ley mineral y sostener la oferta de productos de mejor calidad dentro de la cartera de la compañía.
Capanema impulsa al Sistema Sudeste
El Sistema Sudeste alcanzó una producción de 24,3 millones de toneladas, con un incremento interanual de 3,3 millones de toneladas.
El crecimiento estuvo impulsado por el aumento gradual de Capanema, una mayor productividad en Alegria y la recuperación de Água Limpa, operación que retomó su producción en junio de 2025.
Capanema es una de las piezas centrales del plan de Vale para recuperar capacidad productiva mediante instalaciones que utilizan soluciones de procesamiento con menor dependencia de agua. Su avance permite incorporar nuevos volúmenes y reducir parcialmente la presión sobre activos más antiguos del estado de Minas Gerais.
En Alegria, el aumento de capacidad de trituración favoreció una mayor productividad durante el periodo. La combinación de estas mejoras permitió que el Sistema Sudeste compensara parte de las bajas observadas en los sistemas Norte y Sur.
El Sistema Sur, en tanto, produjo 12,1 millones de toneladas, un millón de toneladas menos que durante el segundo trimestre del año pasado. La caída estuvo relacionada con la detención completa de las operaciones Fábrica y Viga desde enero de 2026.
La disminución fue parcialmente amortiguada por el complejo Vargem Grande, donde continúa el aumento progresivo de producción de la planta VGR1.
Ventas de hierro suben 3%
Las ventas de mineral de hierro sumaron 79,7 millones de toneladas, frente a los 77,3 millones comercializados en igual trimestre de 2025.
El incremento respondió tanto a la mayor producción como a la liberación de inventarios acumulados en periodos anteriores. La diferencia entre producción y ventas refleja la administración logística de los volúmenes, considerando existencias, mezclas de productos, transporte ferroviario y programación de embarques.
El precio realizado promedio de los finos de mineral de hierro fue de US$95 por tonelada, una baja de US$0,8 por tonelada frente al primer trimestre de 2026.
La variación estuvo vinculada a ajustes en mecanismos de fijación de precios y a menores primas para los finos. Estos efectos fueron parcialmente compensados por el aumento de los precios internacionales de referencia.
La prima total del negocio, ajustada al índice de mineral con 61% de hierro, llegó a US$4,4 por tonelada, US$1,8 menos que en el trimestre anterior. El cambio refleja una mayor participación de minerales de ley media del Sistema Norte y una menor proporción de pellets dentro de la mezcla comercial.
Pellets caen por suspensión temporal en Omán
La producción de pellets alcanzó 7,3 millones de toneladas, una disminución de 7% frente al segundo trimestre de 2025. La caída equivale a cerca de 500.000 toneladas.
El resultado estuvo condicionado por la suspensión temporal de las plantas de pellets de Vale en Omán durante parte del trimestre, debido al conflicto en Medio Oriente y a las restricciones logísticas asociadas.
Durante la interrupción, parte de la alimentación destinada a las instalaciones omaníes fue redirigida hacia las plantas de Tubarão, en Brasil, y hacia la venta de finos. La compañía aprovechó además el periodo para ejecutar actividades programadas de mantenimiento.
Las plantas de Omán retomaron parcialmente sus operaciones hacia fines de junio. El precio realizado promedio de los pellets llegó a US$137 por tonelada, un aumento trimestral de US$3,2, apoyado por mayores primas y mejores precios durante el periodo.
La evolución de este segmento es observada con atención por el mercado siderúrgico, dado que los pellets permiten elevar la productividad de los altos hornos y constituyen una materia prima relevante para procesos de reducción directa, una de las alternativas consideradas para disminuir las emisiones de la producción de acero.
Cobre alcanza 98.400 toneladas
La producción de cobre de Vale totalizó 98.400 toneladas, un aumento de 6% frente al mismo trimestre de 2025 y el mejor resultado de la compañía para un segundo trimestre desde 2017.
Salobo produjo 52.400 toneladas, con un crecimiento interanual de 1.900 toneladas. El complejo alcanzó su mayor producción histórica para un segundo trimestre, respaldado por la estabilidad de sus operaciones mineras y de procesamiento.
Sossego aportó 25.900 toneladas, 5.400 toneladas más que un año antes. La operación elevó su procesamiento antes de la reconstrucción programada del molino SAG, intervención que comenzará en agosto y se extenderá por aproximadamente 110 días.
Los trabajos consideran el reemplazo de componentes mecánicos y eléctricos críticos, con el objetivo de mejorar la confiabilidad y respaldar un aumento de capacidad de procesamiento hasta 15 millones de toneladas anuales.
Las operaciones canadienses produjeron 20.100 toneladas de cobre, una disminución de 1.500 toneladas, afectadas por mantenimiento planificado en las instalaciones de Sudbury y por condiciones estacionales en algunas minas. El desempeño de Voisey’s Bay compensó parcialmente esos impactos.
Las ventas de cobre pagable alcanzaron 97.600 toneladas, mientras el precio realizado promedio llegó a US$14.062 por tonelada, US$919 más que en el trimestre anterior.
Níquel registra su mayor segundo trimestre desde 2020
Vale produjo 42.000 toneladas de níquel, un crecimiento interanual de 4% y su mayor volumen para un segundo trimestre desde 2020.
Onça Puma alcanzó 9.400 toneladas, con un aumento de 4.600 toneladas y su mejor resultado histórico para este periodo del año. El avance estuvo apoyado por el desempeño del segundo horno de la operación.
Voisey’s Bay produjo 10.400 toneladas de níquel terminado, 1.800 toneladas más que en el segundo trimestre de 2025. El crecimiento respondió a un aumento de 17% en la extracción de mineral desde las minas subterráneas y permitió que la refinería de Long Harbour alcanzara una producción trimestral récord.
Sudbury produjo 6.700 toneladas, afectada por las mantenciones bienales programadas en sus instalaciones de procesamiento. Thompson, por su parte, llegó a 2.200 toneladas.
Las ventas de níquel totalizaron 44.400 toneladas, superando la producción del trimestre debido a la utilización de inventarios para cumplir compromisos comerciales durante las mantenciones. El precio realizado promedio fue de US$18.061 por tonelada.
Qué implica para el mercado minero
Los resultados muestran una expansión simultánea de Vale en mineral de hierro, cobre y níquel, aunque con diferencias operacionales entre sistemas y productos.
En hierro, la compañía está incorporando nuevos volúmenes mediante S11D, Capanema y VGR1, mientras prepara proyectos destinados a sostener la capacidad durante los próximos años. La mayor oferta fortalece su participación en el mercado marítimo, donde compite principalmente con productores de Australia y Brasil.
El crecimiento del cobre y el níquel amplía además la exposición de Vale a los metales utilizados en electrificación, infraestructura energética y manufactura avanzada. Sin embargo, las mantenciones programadas, la reconstrucción del molino SAG de Sossego y las restricciones logísticas en Medio Oriente podrían generar variaciones en los volúmenes de los próximos trimestres.
La minera mantiene para 2026 una proyección de producción de mineral de hierro de entre 335 millones y 345 millones de toneladas. Tras acumular 154 millones de toneladas durante el primer semestre, el cumplimiento de ese rango dependerá del desempeño estacionalmente más fuerte de la segunda mitad del año y del avance de sus nuevas capacidades en Brasil.