
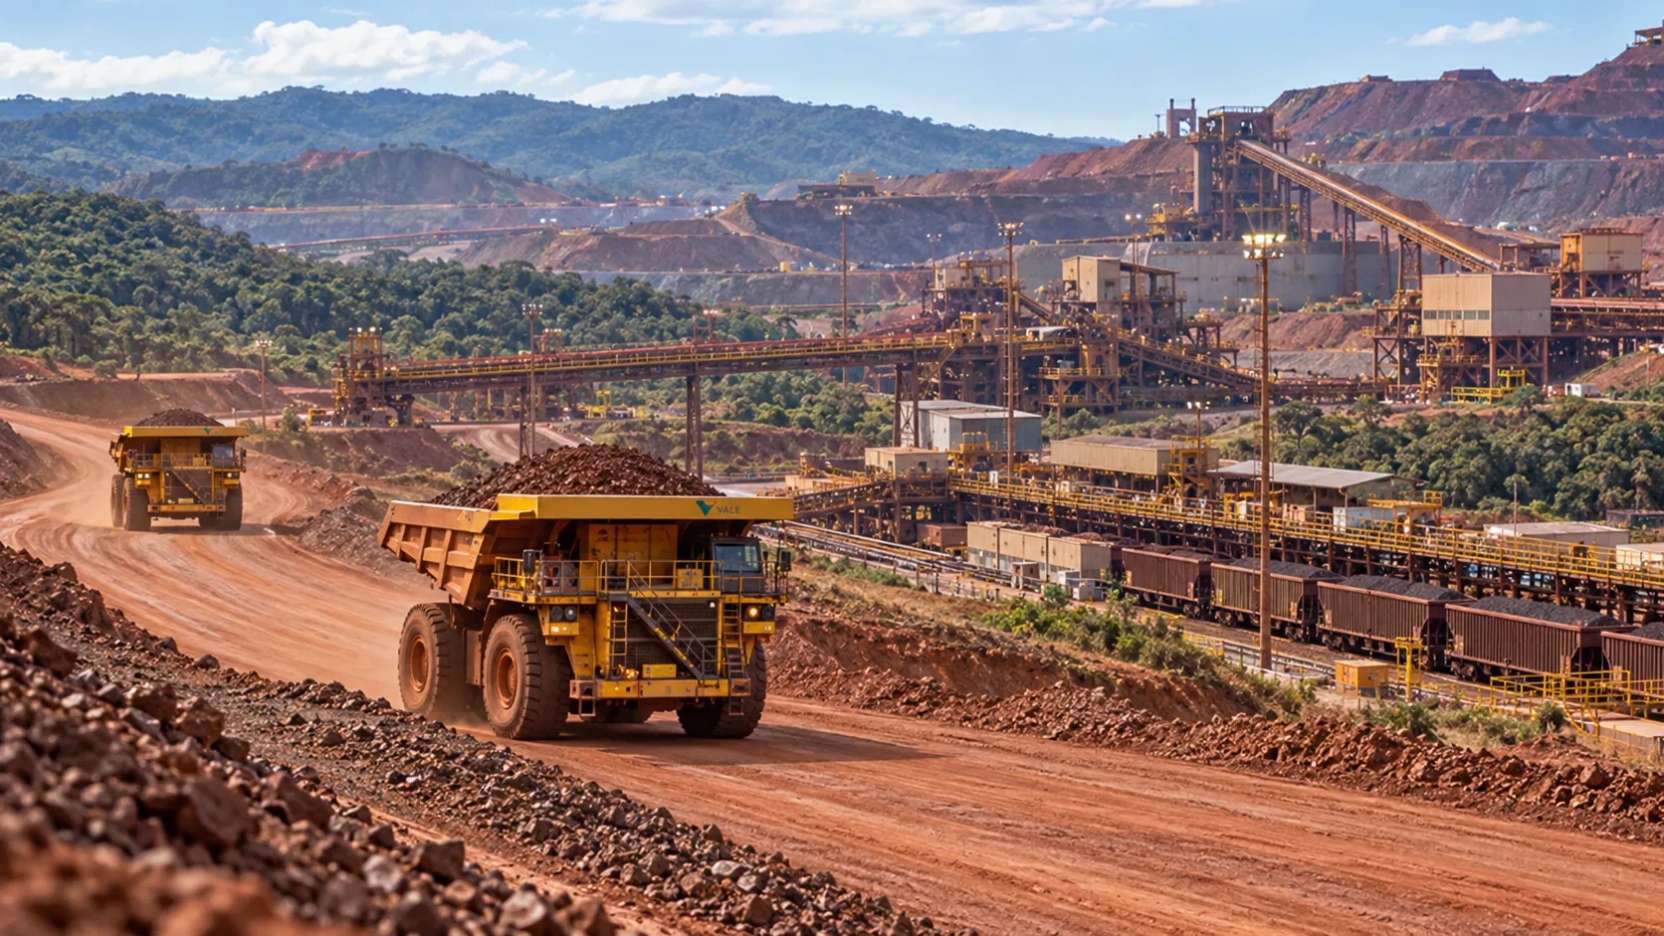
El encarecimiento de la energía y los fletes marítimos presiona la rentabilidad de la industria del hierro, mientras los precios internacionales caen bajo los US$90 por tonelada y aumenta la oferta global.
La minera brasileña Vale advirtió que aproximadamente el 10% del suministro mundial de mineral de hierro comercializado por vía marítima está operando por debajo de sus costos, debido al fuerte incremento de los gastos energéticos y logísticos. La situación afecta a cerca de 160 millones de toneladas y comienza a provocar recortes de producción, en un mercado que enfrenta simultáneamente menores precios y una creciente competencia entre productores.
La evaluación fue planteada este 16 de octubre de 2026 por Gustavo Pimenta, director ejecutivo de Vale, quien identificó el aumento de los combustibles y del transporte marítimo como factores determinantes en el deterioro de los márgenes operacionales de la industria.
El escenario adquiere especial relevancia después de que los futuros del mineral de hierro negociados en Singapur descendieran esta semana por debajo de los US$90 por tonelada por primera vez en dos años, acumulando una caída cercana al 15% durante 2026.
La combinación de menores cotizaciones, mayores costos y nueva capacidad productiva está modificando las condiciones competitivas de uno de los principales mercados de materias primas utilizados por la industria siderúrgica mundial.
Unos 160 millones de toneladas enfrentan pérdidas operacionales
La estimación de Vale sitúa en aproximadamente 160 millones de toneladas el volumen de mineral de hierro que actualmente no logra cubrir sus costos bajo las condiciones del mercado internacional.
De ese total, alrededor de 15 millones de toneladas ya habrían salido del mercado como consecuencia del encarecimiento de las operaciones, reflejando los primeros ajustes de oferta frente al deterioro de la rentabilidad.
La presión es particularmente significativa para productores con costos elevados de extracción, procesamiento y transporte, cuyos márgenes se reducen rápidamente cuando las cotizaciones internacionales retroceden.
En contraste, las grandes compañías que disponen de operaciones de alta productividad, infraestructura ferroviaria y portuaria integrada, además de economías de escala, cuentan con mejores condiciones para enfrentar períodos prolongados de precios bajos.
Esta diferencia resulta fundamental para comprender la evolución del mercado. Mientras algunas operaciones pueden continuar produciendo con márgenes positivos, otras enfrentan decisiones relacionadas con reducción de actividad, postergación de inversiones o suspensión temporal de producción.
Vale considera que la salida de productores menos competitivos podría contribuir a estabilizar las cotizaciones internacionales, aunque la magnitud de ese ajuste dependerá del comportamiento de la demanda y de la incorporación de nueva oferta.
Energía y transporte marítimo elevan los costos de la minería
El incremento de los costos energéticos constituye uno de los principales factores detrás del deterioro financiero que enfrenta el sector.
Las tensiones geopolíticas en Medio Oriente han impulsado los precios de los combustibles y encarecido las operaciones de transporte marítimo, afectando directamente a los productores que dependen de largas rutas de exportación.
En el caso del mineral de hierro, los gastos logísticos tienen una incidencia significativa debido a los grandes volúmenes transportados desde países productores como Brasil y Australia hacia los principales centros siderúrgicos asiáticos.
El efecto también se observa en los resultados operacionales de Vale.
Durante el segundo trimestre de 2026, la compañía registró un costo de caja C1 de US$24,1 por tonelada, equivalente a un incremento interanual de 9%.
En paralelo, sus costos integrales alcanzaron US$61,6 por tonelada, con un aumento de 18% respecto del mismo período del año anterior.
El fortalecimiento del real brasileño y el mayor costo de los combustibles contribuyeron a esta evolución.
Como consecuencia, la minera revisó sus proyecciones de costos para 2026, estableciendo un rango de US$22,5 a US$23,5 por tonelada para el indicador C1 y de US$58 a US$62 por tonelada para sus costos integrales.
Estas cifras muestran que incluso los grandes productores internacionales enfrentan presiones adicionales sobre sus estructuras operacionales, aunque mantienen ventajas competitivas frente a compañías situadas en los segmentos más elevados de la curva global de costos.
China y la nueva oferta condicionan el precio del hierro
La evolución de la demanda china continúa siendo uno de los principales elementos que determinan el comportamiento del mineral de hierro.
China concentra una parte fundamental del consumo internacional de esta materia prima, utilizada principalmente en la fabricación de acero para construcción, infraestructura, maquinaria y actividades industriales.
Durante 2026, las señales de debilidad de la demanda china han coincidido con una mayor disponibilidad de mineral de hierro en el mercado internacional, contribuyendo al descenso de las cotizaciones.
A este escenario se suma la incorporación de nuevos proyectos de gran escala, particularmente el desarrollo de Simandou, en Guinea, que representa una nueva fuente de suministro para la industria siderúrgica mundial.
La entrada de producción adicional incrementa la competencia entre proveedores tradicionales y nuevos participantes, especialmente cuando el crecimiento del consumo no absorbe completamente la expansión de la oferta.
Sin embargo, Vale mantiene una evaluación favorable sobre la demanda estructural de mineral de hierro.
La compañía observa oportunidades de crecimiento en países como India y Vietnam, donde el desarrollo industrial y la expansión de la capacidad siderúrgica podrían contribuir a diversificar los mercados consumidores.
Esta evolución resulta relevante porque una mayor participación de otras economías asiáticas podría reducir gradualmente la dependencia del crecimiento chino, aunque China seguirá siendo un actor determinante para la formación de precios.
Brasil busca fortalecer su competitividad minera
El escenario internacional también está impulsando el debate sobre las condiciones necesarias para sostener nuevas inversiones en la minería brasileña.
Vale ha planteado la necesidad de mejorar los procesos de autorización de proyectos y ampliar el conocimiento geológico disponible para facilitar el desarrollo de nuevos yacimientos.
Entre los aspectos regulatorios relevantes figura la revisión de disposiciones relacionadas con la protección de cavidades naturales, un factor que puede incidir directamente en la ejecución de iniciativas extractivas.
La compañía identifica oportunidades de expansión que incluyen un proyecto de mineral de hierro con una capacidad prevista de 50 millones de toneladas anuales, cuyo desarrollo depende de condiciones regulatorias y decisiones de inversión.
El debate adquiere una dimensión adicional en Brasil ante la segunda vuelta presidencial prevista para el 25 de octubre de 2026.
Para la industria minera, la continuidad de las inversiones dependerá tanto de la evolución de los precios internacionales como de la estabilidad regulatoria, los permisos ambientales y la disponibilidad de infraestructura.
En un contexto de márgenes más estrechos, los tiempos de desarrollo y las exigencias de capital adquieren mayor peso en las decisiones de las compañías.
Qué implica este escenario para la minería chilena
Aunque el impacto inmediato se concentra en los grandes productores internacionales de mineral de hierro, las condiciones actuales también tienen implicancias para Chile.
El país cuenta con operaciones vinculadas a la extracción, procesamiento y exportación de minerales de hierro, especialmente en el norte, donde la competitividad depende de factores como la calidad del mineral, la eficiencia energética y los costos logísticos.
La caída de los precios internacionales puede reducir los márgenes de los productores nacionales y aumentar la necesidad de optimizar procesos de extracción, concentración y transporte.
Asimismo, el encarecimiento del petróleo y de los servicios marítimos constituye un riesgo transversal para otras actividades exportadoras, incluida la minería del cobre.
Sin embargo, ambos mercados presentan dinámicas diferentes. Mientras el hierro está estrechamente relacionado con la producción siderúrgica y el ciclo de construcción, el cobre responde también a factores como la electrificación, la expansión de redes eléctricas y la demanda tecnológica.
Para los productores chilenos de hierro, la principal preocupación será mantener costos competitivos frente a grandes proveedores internacionales que operan con elevados volúmenes y cadenas logísticas consolidadas.
La disponibilidad de infraestructura portuaria, energía competitiva y tecnologías de procesamiento será determinante para enfrentar escenarios de precios internacionales más exigentes.
La curva de costos marcará los próximos ajustes del mercado
La advertencia de Vale refleja un cambio relevante en las condiciones económicas del negocio del mineral de hierro.
Con aproximadamente 160 millones de toneladas expuestas a pérdidas y una parte de esa producción ya retirada del mercado, la industria comienza a experimentar los efectos de una presión simultánea sobre ingresos y costos.
La continuidad de estos ajustes dependerá de tres variables principales: la trayectoria de los precios energéticos, el comportamiento de la demanda siderúrgica y el ritmo de incorporación de nueva capacidad productiva.
Si los costos permanecen elevados y las cotizaciones no se recuperan, podrían intensificarse los recortes entre productores menos eficientes. Por el contrario, una recuperación del consumo industrial o una moderación de los gastos logísticos permitiría aliviar parte de la presión sobre los márgenes.
Para las compañías mineras, el desafío ya no se limita a incrementar volúmenes de producción. La capacidad de controlar costos, asegurar transporte competitivo y mantener flexibilidad operacional será cada vez más relevante para sostener resultados.
El mercado internacional del hierro enfrenta así un período de ajuste en el que la eficiencia productiva y la posición dentro de la curva global de costos podrían determinar qué operaciones continúan activas y cuáles deberán reducir su participación.
REDIMIN Responde
¿Cuál es el impacto del encarecimiento de la energía y los fletes marítimos en la industria del hierro?
El encarecimiento de la energía y los fletes marítimos está presionando la rentabilidad de la industria del hierro, con precios internacionales cayendo por debajo de los US$90 por tonelada y un aumento en la oferta global. Esto ha llevado a que aproximadamente el 10% del suministro mundial de mineral de hierro comercializado por vía marítima opere por debajo de sus costos.
¿Cuánto volumen de mineral de hierro enfrenta pérdidas operacionales según Vale?
Vale estima que alrededor de 160 millones de toneladas de mineral de hierro no logran cubrir sus costos bajo las condiciones actuales del mercado internacional. De este total, aproximadamente 15 millones de toneladas ya han salido del mercado debido al encarecimiento de las operaciones.
¿Cómo han evolucionado los costos de Vale en 2026?
Durante el segundo trimestre de 2026, Vale registró un costo de caja C1 de US$24,1 por tonelada, lo que representa un incremento interanual de 9%. Sus costos integrales alcanzaron US$61,6 por tonelada, con un aumento de 18% respecto del mismo período del año anterior. La compañía revisó sus proyecciones de costos para 2026, estableciendo un rango de US$22,5 a US$23,5 por tonelada para el indicador C1 y de US$58 a US$62 por tonelada para sus costos integrales.
¿Qué factores están condicionando el precio del mineral de hierro en 2026?
La demanda china y la nueva oferta están condicionando el precio del mineral de hierro. Durante 2026, la debilidad de la demanda china ha coincidido con una mayor disponibilidad de mineral de hierro en el mercado internacional, contribuyendo al descenso de las cotizaciones. Además, la entrada de nuevos proyectos de gran escala, como Simandou en Guinea, incrementa la competencia entre proveedores.
¿Qué medidas está considerando Brasil para fortalecer su competitividad minera?
Brasil está debatiendo sobre las condiciones necesarias para sostener nuevas inversiones en minería, incluyendo la mejora de los procesos de autorización de proyectos y la ampliación del conocimiento geológico. Vale ha identificado oportunidades de expansión, como un proyecto de mineral de hierro con una capacidad prevista de 50 millones de toneladas anuales, cuyo desarrollo depende de condiciones regulatorias y decisiones de inversión.


