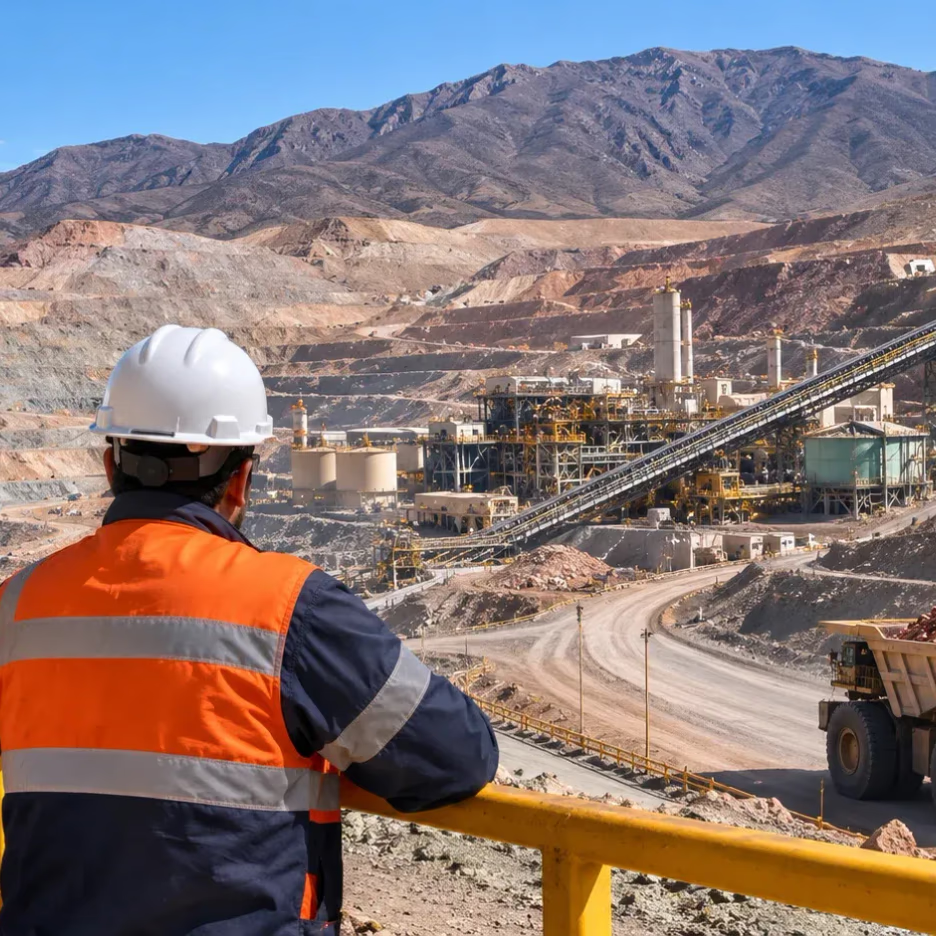
La operación ubicada en la Región de O’Higgins produjo 16,9 millones de libras de cobre durante el segundo trimestre de 2026. Los mayores precios del metal y la reducción de costos fortalecieron la generación de caja de la compañía.
Amerigo Resources cerró el segundo trimestre de 2026 con una utilidad neta de US$18,3 millones, más del doble de los US$7,5 millones obtenidos en igual periodo del año anterior, apoyada por el desempeño de Minera Valle Central (MVC), operación que recupera cobre y molibdeno desde relaves de la División El Teniente de Codelco, en la Región de O’Higgins.
Entre abril y junio, MVC produjo 16,9 millones de libras de cobre, equivalentes a cerca de 7.666 toneladas, frente a 15,5 millones de libras durante el segundo trimestre de 2025. La planta alcanzó una disponibilidad de 99%, factor que permitió sostener el procesamiento de relaves frescos e históricos y aprovechar un escenario favorable para el precio del metal rojo.
El resultado trimestral también estuvo respaldado por un precio promedio reconocido para el cobre de US$6,16 por libra, frente a US$4,42 por libra en el mismo periodo del año pasado. Esa diferencia amplió los ingresos asociados al procesamiento del mineral, aunque una parte del efecto fue absorbida por mayores regalías vinculadas al precio del cobre, impuestos y costos operacionales.
Flujo de caja supera los US$21 millones
El EBITDA de Amerigo alcanzó US$38,4 millones durante el trimestre, mientras que el flujo de caja operacional antes de variaciones en el capital de trabajo llegó a US$26,7 millones.
Después de inversiones de capital, la empresa generó un flujo de caja libre de US$21,9 millones, frente a US$10,5 millones registrados entre abril y junio de 2025. El indicador es relevante para el modelo de Amerigo, que opera con requerimientos de inversión de mantenimiento relativamente acotados y destina una parte significativa de sus excedentes a dividendos y recompra de acciones.
La compañía terminó junio con US$50,3 millones en caja y equivalentes, cifra que representa un aumento de US$10 millones respecto de los US$40,3 millones mantenidos al cierre de 2025. El capital de trabajo se situó en US$9,7 millones.
Amerigo mantiene además una estructura financiera sin deuda bancaria, condición que le permite enfrentar variaciones del mercado del cobre sin comprometer recursos relevantes en pagos de intereses y amortizaciones.
Durante el primer semestre de 2026, la minera distribuyó US$41,7 millones entre sus accionistas. El monto consideró US$24,6 millones en dividendos extraordinarios ligados al desempeño, US$9,5 millones en dividendos trimestrales y US$7,6 millones mediante recompra de acciones.
Desde octubre de 2021, la empresa ha retornado US$140,2 millones a sus inversionistas y ha reducido en 15,1% el número de acciones en circulación.
Costos bajan con apoyo del molibdeno
El costo caja de MVC se ubicó en US$1,74 por libra de cobre, por debajo de los US$1,82 por libra observados durante el segundo trimestre de 2025.
Al excluir un bono extraordinario asociado al acuerdo colectivo de tres años alcanzado con el sindicato de supervisores de Minera Valle Central, el costo caja normalizado descendió hasta US$1,60 por libra.
Parte de esta reducción respondió al mayor crédito generado por la producción de molibdeno, subproducto que permite descontar ingresos de los costos totales del cobre. El precio promedio del molibdeno aumentó 43% frente al segundo trimestre del año anterior, mejorando los márgenes de la operación chilena.
Durante el trimestre, MVC produjo aproximadamente 400.000 libras de molibdeno. En el acumulado del primer semestre alcanzó 700.000 libras, en línea con la proyección anual de 1,5 millones de libras.
La producción de cobre de los primeros seis meses del año llegó a 31,2 millones de libras, equivalentes al 49% de la meta anual de 63,8 millones de libras. El desempeño fue conseguido pese a que la mantención general de la planta se realizó durante el primer trimestre.
Dividendo trimestral y retorno extraordinario
El directorio de Amerigo declaró un dividendo trimestral de 0,04 dólares canadienses por acción, que será pagado el 18 de septiembre de 2026 a los accionistas registrados al 28 de agosto.
La distribución se suma al dividendo de desempeño por 0,18 dólares canadienses por acción aprobado a comienzos de julio, el mayor entregado en la historia de la compañía. Durante 2026, los dividendos extraordinarios declarados acumulan 0,34 dólares canadienses por título.
Considerando ambas distribuciones, Amerigo desembolsará cerca de US$25 millones, equivalente a la mitad de la caja disponible al cierre del segundo trimestre.
La política refleja una estrategia centrada en transferir rápidamente a los accionistas los excedentes generados por la operación, en lugar de destinarlos a grandes programas de expansión, adquisición de activos o exploración minera.
Un negocio basado en la recuperación de relaves
Minera Valle Central posee un modelo distinto al de una mina convencional. La faena no realiza extracción desde un yacimiento propio, sino que procesa relaves frescos e históricos provenientes de El Teniente, el mayor complejo cuprífero subterráneo del mundo.
Este esquema reduce la exposición a riesgos geológicos y elimina la necesidad de desarrollar rajos o labores subterráneas para alimentar la planta. Sin embargo, mantiene una alta sensibilidad al precio del cobre, a la disponibilidad de relaves y a las condiciones contractuales que regulan la relación con Codelco.
Los ingresos de MVC se calculan mediante un contrato de procesamiento que considera regalías nocionales crecientes cuando sube el precio del cobre. Por este motivo, el aumento de la cotización del metal no se traspasa íntegramente a los resultados de Amerigo.
Durante el segundo trimestre, el incremento de los ingresos brutos por procesamiento de cobre fue parcialmente compensado por US$19,4 millones adicionales en regalías nocionales, US$6,4 millones en mayores costos de producción y procesamiento, US$8 millones en impuestos y US$2 millones en pérdidas por diferencias de cambio.
Aun así, la combinación de mayor producción, precios elevados y créditos de molibdeno permitió ampliar los márgenes y más que duplicar la utilidad respecto de 2025.
La exposición al precio del cobre
Las entregas realizadas durante el segundo trimestre fueron valorizadas provisionalmente a US$6,17 por libra al 30 de junio. El precio definitivo será determinado utilizando los promedios mensuales de la Bolsa de Metales de Londres correspondientes a julio, agosto y septiembre.
Una variación de 10% respecto del precio provisional podría generar un cambio de aproximadamente US$10,4 millones en los ingresos del tercer trimestre, lo que muestra la sensibilidad financiera de la compañía frente a las fluctuaciones del metal.
Para la minería chilena, el desempeño de MVC vuelve a poner en primer plano el potencial económico de los relaves como fuente secundaria de minerales. La recuperación de cobre y molibdeno desde estos depósitos permite obtener producción adicional sin abrir una nueva mina, utilizando infraestructura ya instalada y materiales previamente extraídos.
El resultado también refuerza el interés por tecnologías de reprocesamiento, concentración y recuperación metalúrgica, especialmente en un escenario donde los nuevos proyectos enfrentan mayores exigencias de capital, permisos más extensos y menores leyes minerales.
La continuidad operacional, el control de costos y la evolución del precio del cobre serán los principales factores para que Amerigo complete su objetivo anual. Con casi la mitad de la producción prevista alcanzada al cierre de junio y una planta operando con alta disponibilidad, Minera Valle Central entra al segundo semestre con margen para sostener su aporte desde la Región de O’Higgins.