

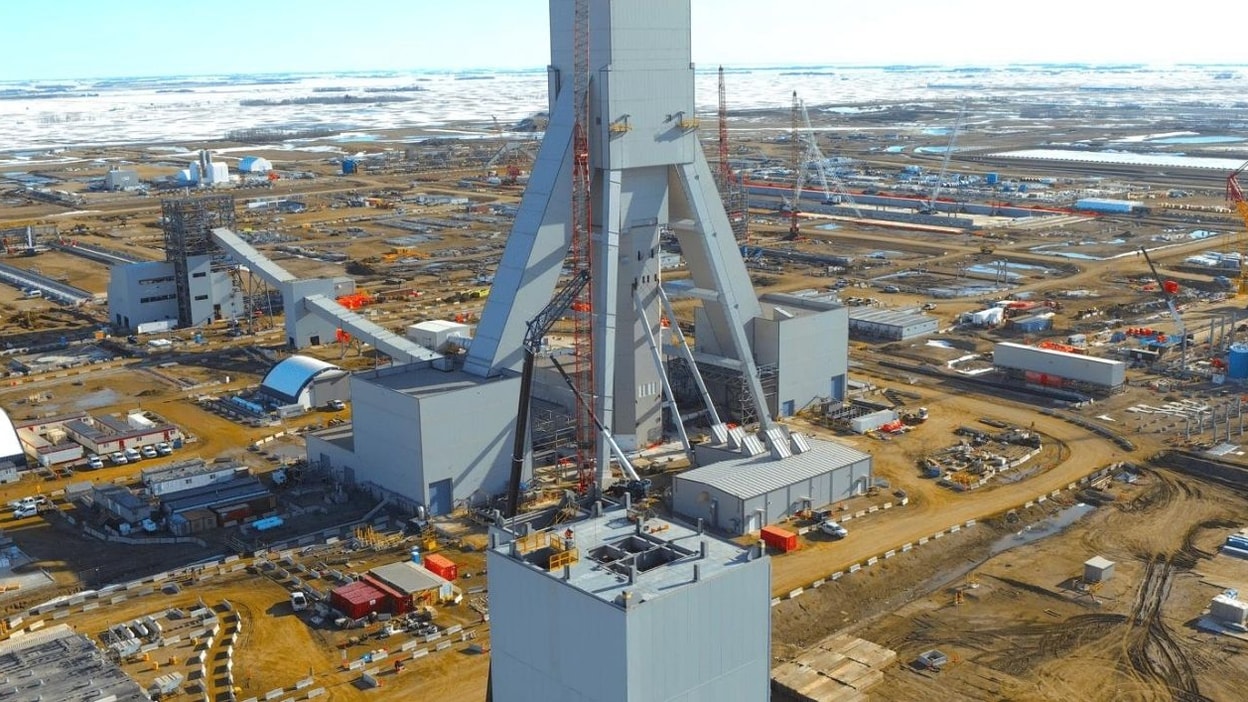
La minera elevó a US$6.900 millones el costo estimado de la segunda fase de su proyecto de potasa en Canadá. El ajuste presiona la estrategia de diversificación de BHP y encendió alertas entre inversionistas por la disciplina de capital en grandes proyectos mineros.
BHP registrará un cargo por deterioro de aproximadamente US$2.300 millones asociado al proyecto Jansen, en Saskatchewan, Canadá, luego de revisar al alza los costos de construcción de su segunda fase. La compañía informó que la inversión estimada para Jansen Stage 2 aumentará desde US$4.900 millones a US$6.900 millones, incluyendo contingencias, y que la primera producción de esa etapa quedó prevista para fines del año fiscal 2031.
El anuncio tuvo efecto inmediato en el mercado australiano. Las acciones de BHP retrocedieron 5,6% en la Bolsa de Australia, hasta A$61,4, su mayor caída diaria en más de un año, mientras el índice minero local terminó con una baja cercana al 4%. La reacción reflejó una preocupación concreta: el proyecto de potasa, clave para diversificar el portafolio de la mayor minera listada del mundo, volvió a mostrar presión sobre costos, plazos y retorno esperado.
La actualización fue comunicada por BHP en su informe sobre Jansen Stage 2, donde la empresa explicó que el mayor gasto responde principalmente a más horas de construcción, mayores cantidades de materiales requeridos para completar la etapa y escalamiento de costos identificados durante una revisión integral del proyecto.
Qué cambió en Jansen Stage 2
Jansen Stage 2 había sido aprobado en octubre de 2023 con una inversión estimada de US$4.900 millones. En ese momento, BHP planteó que la expansión permitiría duplicar la capacidad del complejo hasta cerca de 8,5 millones de toneladas anuales de potasa una vez completadas las dos primeras fases.
El nuevo cálculo eleva el costo de la segunda etapa en US$2.000 millones, hasta US$6.900 millones. Además, confirma que la producción inicial de Jansen Stage 2 se espera recién hacia fines del año fiscal 2031, después de que en agosto de 2025 la compañía extendiera en dos años el cronograma de desarrollo, desplazando la fecha desde el año fiscal 2029 al año fiscal 2031.
BHP informó que, al cierre de mayo de 2026, Jansen Stage 2 presentaba un avance físico de 16%, mientras la ingeniería llegaba a 83%. Según la empresa, ese nivel de ingeniería permite reducir riesgos en la estimación de los trabajos restantes, aunque no elimina la presión que ya quedó reflejada en el deterioro contable.
El cargo de US$2.300 millones será reconocido en relación con la inversión realizada hasta ahora en Jansen, sujeto a la confirmación del valor libro de los activos al 30 de junio de 2026. BHP precisó que el deterioro está vinculado a una mayor intensidad de capital esperada para el proyecto completo, incluidas las fases 1 y 2 y posibles expansiones futuras.
La apuesta por la potasa queda bajo mayor escrutinio
Jansen es una pieza relevante en la estrategia de BHP para ampliar su exposición a commodities de largo plazo más allá del mineral de hierro, el cobre y el carbón metalúrgico. La potasa se utiliza como fertilizante y la tesis de inversión apunta al crecimiento de la demanda agrícola, la seguridad alimentaria y la necesidad de elevar rendimientos en suelos con restricciones de superficie cultivable.
En su página oficial del proyecto Jansen, BHP sostiene que la mina, ubicada aproximadamente 140 kilómetros al este de Saskatoon, podría convertirse en una de las mayores operaciones de potasa del mundo. La compañía controla el 100% del activo y proyecta que las dos primeras fases alcancen 8,5 millones de toneladas anuales una vez en régimen.
El problema para el mercado no es la lógica de largo plazo del fertilizante, sino la ejecución. Jansen Stage 1 ya había sufrido un ajuste relevante: en enero de 2026, BHP elevó su inversión estimada a US$8.400 millones, desde el rango previo de US$7.000 millones a US$7.400 millones y muy por encima de los US$5.700 millones aprobados originalmente en 2021.
Con el nuevo ajuste de Stage 2, el proyecto vuelve a poner sobre la mesa una discusión clásica en minería: la distancia entre aprobar una inversión con supuestos de productividad, ingeniería y costos, y construir efectivamente un megaproyecto en un entorno inflacionario, con restricciones laborales, materiales y presión logística.
Datos clave
Empresa: BHP.
Proyecto: Jansen, mina de potasa en Saskatchewan, Canadá.
Etapa afectada: Jansen Stage 2.
Nueva inversión estimada Stage 2: US$6.900 millones.
Estimación anterior Stage 2: US$4.900 millones.
Cargo por deterioro esperado: aproximadamente US$2.300 millones.
Avance de Stage 2 a mayo de 2026: 16%.
Ingeniería de Stage 2: 83%.
Primera producción Stage 1: prevista para mediados de 2027.
Primera producción Stage 2: prevista para fines del año fiscal 2031.
Producción esperada de Stage 2: 4,36 millones de toneladas anuales.
Producción combinada esperada tras ramp-up: 8,5 millones de toneladas anuales.
Participación estimada en producción global de potasa: cerca de 10%.
Impacto financiero y señal para el mercado australiano
La caída de BHP arrastró al sector minero australiano porque la compañía tiene un peso determinante en los índices locales y funciona como referencia para el apetito de riesgo sobre materias primas. La reacción bursátil también coincidió con un momento sensible para la minera, que enfrenta una transición ejecutiva: Brandon Craig, presidente de Americas y CEO electo, asumirá el liderazgo de la compañía con Jansen como uno de los principales frentes de atención.
El mercado castigó principalmente tres factores. Primero, el aumento de capital requerido en una línea de negocio donde BHP aún construye trayectoria operacional. Segundo, el deterioro contable, que reconoce que el valor económico esperado del activo se redujo frente a la intensidad de capital actualizada. Tercero, la señal que deja para futuras expansiones, porque Jansen aún conserva potencial para crecer por encima de las dos primeras etapas, hasta una capacidad eventual de 16 a 17 millones de toneladas anuales, sujeta a estudios y aprobaciones.
BHP mantiene, sin embargo, su guía de gasto de capital del grupo para el año fiscal 2027 en torno a US$11.000 millones. Esto indica que, por ahora, la empresa no está trasladando el mayor costo de Jansen a un aumento inmediato del presupuesto corporativo total, aunque sí deja más exigente la competencia interna por capital entre potasa, cobre, mineral de hierro y otros proyectos de crecimiento.
Por qué importa para la industria minera
El caso Jansen es relevante más allá de BHP porque refleja una tendencia que cruza a la minería global: desarrollar nueva oferta minera es cada vez más caro, más lento y más complejo. La inflación de insumos, la disponibilidad de mano de obra especializada, los cambios de alcance, la ingeniería de detalle y la presión sobre contratistas han golpeado proyectos en cobre, litio, hierro, potasa y oro.
Para compañías diversificadas como BHP, este tipo de ajustes obliga a reforzar la disciplina de capital. No basta con identificar un commodity con buenos fundamentos de demanda; la rentabilidad depende de construir a tiempo, controlar costos, asegurar productividad y conectar infraestructura minera, ferroviaria y portuaria sin desviaciones mayores.
En Jansen, la empresa sostiene que Stage 2 seguirá teniendo una tasa interna de retorno actualizada de 11% y un periodo de recuperación esperado de ocho años, bajo precios de consenso. También afirma que, una vez en régimen, la operación combinada se ubicaría entre las minas canadienses de potasa de menor costo unitario, con un rango estimado de US$114 a US$130 por tonelada.
La lectura industrial es doble. Por un lado, BHP mantiene una posición de largo plazo en potasa y no ha dado señales de abandonar la expansión. Por otro, el mercado exigirá más evidencia de control de ejecución antes de volver a valorar Jansen como una plataforma de crecimiento sin castigo por riesgo de capital.
Qué observará la industria
El próximo punto crítico será la confirmación del deterioro en los resultados financieros de 2026 y la evolución física de Stage 1, cuya primera producción sigue prevista para mediados de 2027. Si esa fase entra en operación dentro del nuevo calendario, BHP tendrá una base más sólida para defender la expansión de Stage 2 y reducir la percepción de riesgo.
Para el mercado minero australiano, el mensaje es claro: los grandes proyectos siguen siendo necesarios para reponer oferta y diversificar portafolios, pero los inversionistas están castigando con rapidez cualquier señal de sobrecostos, retrasos o menor retorno esperado. En Jansen, BHP conserva una oportunidad relevante en potasa, aunque ahora deberá demostrar que puede convertir esa escala en producción rentable y no solo en mayor intensidad de capital.


