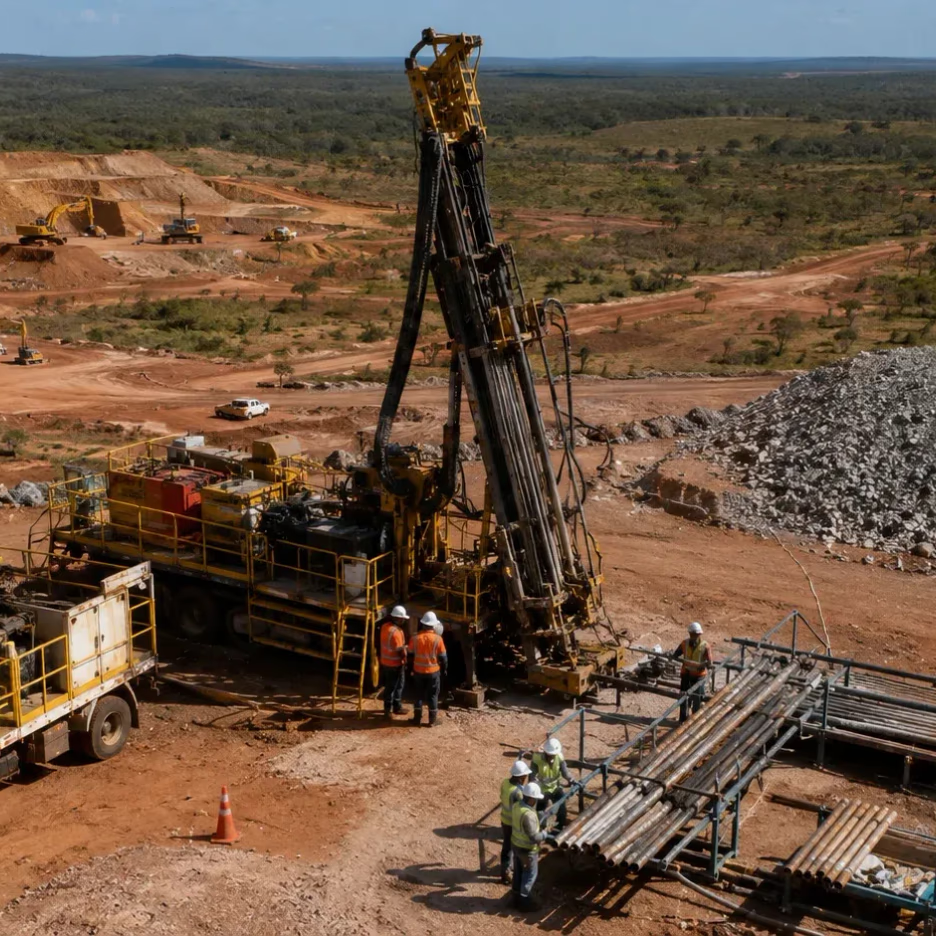
El país sudamericano concentra 21 millones de toneladas de reservas y registra 2.727 solicitudes de exploración por tierras raras. Empresas extranjeras ya participan en el 42% de esos requerimientos, mientras proyectos en Goiás, Minas Gerais y Bahía avanzan hacia nuevas etapas de inversión y procesamiento.
Brasil está entrando en una nueva fase de desarrollo de su industria de tierras raras, impulsado por una combinación de reservas de escala mundial, creciente inversión extranjera y la búsqueda de Estados Unidos y sus aliados por reducir su dependencia de las cadenas de suministro dominadas por China.
El movimiento ya se refleja en la actividad exploratoria. A junio de 2026 existían 2.727 solicitudes de exploración por tierras raras ante la Agencia Nacional de Minería de Brasil, de las cuales aproximadamente un 42% correspondía a subsidiarias de compañías extranjeras o empresas con participación de capital internacional. Más del 86% de esos requerimientos fueron presentados durante los últimos tres años.
El flujo de capital tiene una fuerte presencia australiana, estadounidense y canadiense y está comenzando a transformar a Brasil desde una jurisdicción con elevado potencial geológico hacia uno de los principales focos internacionales para proyectos que buscan abastecer neodimio, praseodimio, disprosio y terbio, elementos fundamentales para imanes permanentes utilizados en vehículos eléctricos, generación eólica, electrónica avanzada y sistemas de defensa.
Brasil dispone de 21 millones de toneladas de reservas
La dimensión del interés internacional está respaldada por la geología.
Brasil cuenta con aproximadamente 21 millones de toneladas de reservas de tierras raras, frente a 44 millones de toneladas de China. La cifra posiciona al país sudamericano entre los mayores poseedores conocidos de estos minerales a nivel global.
Su producción todavía es comparativamente pequeña. En 2025 alcanzó alrededor de 2.000 toneladas de óxidos de tierras raras, muy lejos de las 270.000 toneladas producidas por China durante el mismo período.
Esa diferencia entre reservas disponibles y producción efectiva explica buena parte del interés inversor.
La industria busca especialmente depósitos asociados a arcillas de adsorción iónica, que pueden contener elementos de tierras raras pesadas estratégicamente relevantes. China ha desarrollado durante décadas cadenas industriales basadas en este tipo de depósitos, mientras el número de operaciones comerciales comparables fuera de Asia sigue siendo limitado.
Brasil posee ocurrencias de este tipo en distintas regiones y dispone además de infraestructura minera, energía y una extensa industria extractiva capaz de apoyar el desarrollo de nuevos proyectos.
Estados Unidos asegura posición en Serra Verde
Uno de los movimientos más relevantes ocurrió en abril, cuando USA Rare Earth acordó adquirir Serra Verde en una operación valorizada en aproximadamente US$2.800 millones.
Serra Verde opera la mina Pela Ema, ubicada en Minaçu, estado de Goiás, que inició producción comercial en 2024.
La operación produce un concentrado mixto de tierras raras que contiene elementos magnéticos estratégicos como neodimio, praseodimio, disprosio y terbio, convirtiéndola en uno de los activos más observados dentro de la estrategia occidental para diversificar el suministro.
El proyecto también consiguió una línea de financiamiento de hasta US$565 millones de la U.S. International Development Finance Corporation (DFC) para respaldar su expansión.
La relación con Estados Unidos va más allá del financiamiento.
La producción correspondiente a la primera fase de Serra Verde quedó vinculada a un acuerdo de compra de largo plazo que contempla hasta el 100% de la producción de Nd, Pr, Dy y Tb bajo mecanismos que incluyen precios mínimos.
La estructura confirma que la competencia internacional por tierras raras ya no se limita a exploración o adquisición de depósitos: los gobiernos también están comenzando a intervenir directamente en financiamiento y acuerdos de suministro.
Australia amplía presencia en Minas Gerais y Bahía
Las compañías australianas están entre las más activas en el territorio brasileño.
Meteoric Resources desarrolla el proyecto Caldeira, en Minas Gerais, y durante julio estableció una alianza con Posco International para evaluar cooperación en desarrollo, financiamiento y comercialización del proyecto.
Otra australiana, Viridis Mining and Minerals, avanza con Colossus, también en Minas Gerais.
El proyecto considera una inversión estimada entre US$360 millones y US$400 millones y apunta a alcanzar producción estable hacia fines de 2028. La compañía inauguró durante 2026 un centro de investigación y procesamiento en Poços de Caldas capaz de tratar mineral para producir concentrados mixtos de tierras raras.
La estrategia comercial de Viridis considera potenciales compradores en Estados Unidos y Europa, otro indicio de cómo Brasil comienza a integrarse en cadenas de abastecimiento alternativas a China.
En Bahía, Brazilian Rare Earths desarrolla la provincia mineral Rocha da Rocha, donde su escenario actualizado para Monte Alto y un centro de procesamiento en Camaçari contempla cerca de US$969 millones de capital hasta alcanzar la primera producción integrada.
El estudio de alcance actualizado considera un valor presente neto después de impuestos de aproximadamente US$6.000 millones, una tasa interna de retorno de 90% y una estrategia progresiva para desarrollar producción de concentrados y posteriormente productos procesados.
La compañía australiana controla además 126 licencias de exploración concedidas, que cubren alrededor de 1.683 kilómetros cuadrados dentro de la provincia Rocha da Rocha.
Canadá también avanza con Carina
El capital canadiense mantiene igualmente una posición relevante.
Aclara Resources desarrolla el proyecto Carina, en Goiás, con un esquema orientado a tierras raras magnéticas pesadas y livianas.
El proyecto considera una producción promedio anual estimada de 4.378 toneladas de óxidos de tierras raras, incluyendo aproximadamente 1.191 toneladas anuales de NdPr, 156 toneladas de disprosio y 27 toneladas de terbio.
La vida útil proyectada alcanza 18 años y el desarrollo apunta actualmente a iniciar operaciones durante 2028, sujeto al avance de permisos, financiamiento y construcción.
Aclara también trabaja en Estados Unidos en tecnologías de separación y producción de metales y aleaciones, lo que refleja otra característica de la nueva carrera por estos minerales: el objetivo no es solamente extraer tierras raras, sino controlar progresivamente las etapas posteriores de procesamiento.
La disputa pasa del recurso a la cadena industrial
Ese punto será determinante para Brasil.
El desafío del país no consiste únicamente en convertir recursos geológicos en nuevas minas. La mayor brecha frente a China permanece en separación, refinación, fabricación de metales y producción de imanes permanentes.
China mantiene una posición dominante en las etapas intermedias y finales de la cadena, incluso cuando el mineral es extraído en otras jurisdicciones.
Por esa razón, Brasil busca evitar un escenario en que el nuevo ciclo de inversión termine limitado a la exportación de concentrados.
La discusión política y regulatoria comienza a incorporar transferencia tecnológica, procesamiento dentro del país y generación de mayor valor agregado. El desarrollo de instalaciones en Camaçari y Poços de Caldas muestra que parte de la industria privada ya está avanzando en esa dirección.
Permisos y territorio marcarán el ritmo
El fuerte aumento de solicitudes de exploración también plantea desafíos ambientales y territoriales.
Una proporción de las áreas solicitadas se encuentra próxima a unidades de conservación o territorios indígenas, lo que podría aumentar los requerimientos de evaluación ambiental, participación comunitaria y definición de condiciones para futuros proyectos.
Por lo tanto, el crecimiento de la industria dependerá no solo de capital y resultados geológicos, sino también de la capacidad de transformar proyectos exploratorios en operaciones con permisos, infraestructura y aceptación territorial.
Para la minería internacional, Brasil reúne hoy una combinación poco frecuente: reservas de gran escala, depósitos con elementos magnéticos estratégicos, una industria minera desarrollada y creciente interés financiero occidental.
La entrada simultánea de compañías estadounidenses, australianas y canadienses confirma que las tierras raras brasileñas dejaron de ser solamente una oportunidad exploratoria. Se están convirtiendo en un componente de la competencia global por construir cadenas de suministro de minerales críticos fuera de China.