
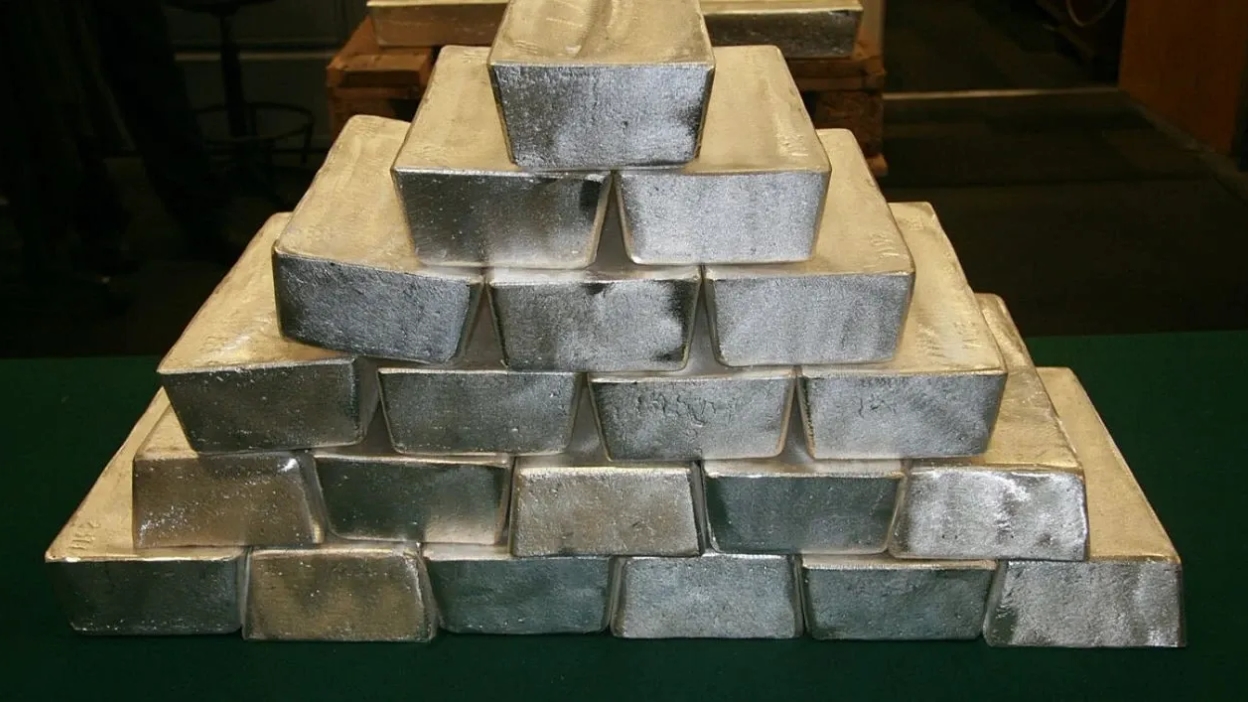
Déficit de plata vuelve a instalarse como uno de los factores más relevantes en el mercado de metales, con proyecciones que apuntan a un sexto año consecutivo de escasez estructural hacia 2026. Según estimaciones del Silver Institute y Metals Focus, el mercado acumula una salida de 762 millones de onzas desde inventarios globales desde 2021, lo que incrementa los riesgos de nuevas tensiones de liquidez pese a una demanda más moderada. El fenómeno se produce en un contexto de alta volatilidad de precios y cambios en los patrones de consumo, en línea con la creciente incertidumbre en los mercados de materias primas, como se observa en el repunte del trading de commodities impulsado por la volatilidad global.
Un mercado estructuralmente deficitario
Las proyecciones indican que el déficit global de plata aumentará a 46,3 millones de onzas en 2026, frente a los 40,3 millones estimados para 2025. Este escenario se produce a pesar de una caída del 2% en la demanda total, lo que refleja que la oferta sigue siendo insuficiente para equilibrar el mercado.
El suministro global también se contraería en torno a un 2%, afectado por la normalización de coberturas de productores tras el aumento registrado en la segunda mitad de 2025.
Te puede interesar
Caída de precios tras máximo histórico
El metal ha experimentado una fuerte corrección, con una caída del 35% desde su máximo histórico de 121,6 dólares por onza alcanzado en enero, tras un rally impulsado por compras minoristas que llevaron los precios a subir un 147% en 2025.
Este ajuste responde, en parte, a la salida de flujos desde productos cotizados (ETP), una menor demanda en India y el retorno de metal desde Estados Unidos hacia otros centros de almacenamiento.
Liquidez bajo presión: riesgo de nuevos “squeeze”
A pesar de cierta normalización en las tasas de préstamo en Londres, los analistas advierten que persiste el riesgo de un nuevo episodio de presión de liquidez. Actualmente, cerca del 28% de las 884 millones de onzas almacenadas en bóvedas londinenses estaría disponible para respaldar operaciones, un nivel superior al mínimo histórico de 17% registrado en 2025.
Sin embargo, condiciones como mayor volatilidad de precios, aumento de la demanda en India o nuevas entradas a ETP podrían volver a tensionar el mercado.
Demanda industrial a la baja, inversión al alza
El consumo industrial de plata —clave en sectores como electrónica, paneles solares y vehículos eléctricos— se proyecta a la baja en torno a un 3%, alcanzando su nivel más bajo en cuatro años. Este retroceso está vinculado a un menor crecimiento económico global, afectado por conflictos geopolíticos.
En contraste, la demanda de inversión en monedas y lingotes crecería un 18%, impulsada por una recuperación del interés en Estados Unidos, lo que evidencia un cambio en la dinámica del mercado.
Implicancias para el sector minero
La persistencia del déficit estructural podría sostener precios en el mediano plazo, aunque la volatilidad seguirá siendo un factor dominante. Para las compañías mineras, este escenario implica oportunidades, pero también desafíos en planificación y gestión de riesgos.
El comportamiento de la plata también refleja tendencias más amplias en los metales vinculados a la transición energética, donde la oferta enfrenta dificultades para seguir el ritmo de la demanda, similar a lo que ocurre con el crecimiento proyectado del consumo de cobre a largo plazo.
Proyección: equilibrio frágil en el mercado
El mercado de la plata enfrenta un equilibrio delicado entre oferta, demanda y liquidez. Aunque la demanda total podría moderarse, la persistente escasez estructural y la dinámica de inventarios seguirán siendo factores clave en la evolución de precios.
En este contexto, los movimientos de capital, las decisiones de inversión y los cambios en la demanda industrial determinarán si el mercado experimenta nuevas tensiones o logra estabilizarse en los próximos años.





