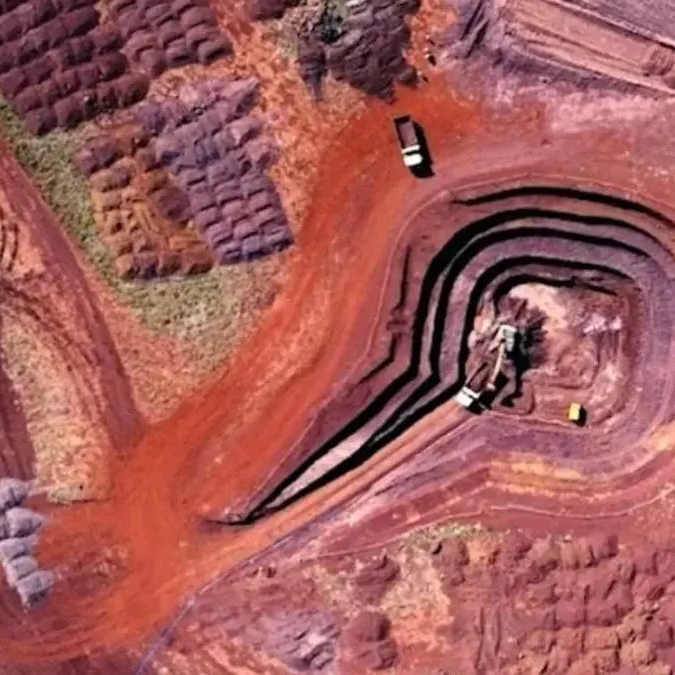
Los minerales críticos en Brasil pasaron en pocos meses de ser un activo subexplotado a un eje de negociación geopolítica: Washington y Bruselas buscan asegurar suministro de insumos clave para la transición energética y la industria tecnológica, mientras Brasil intenta evitar el rol de simple exportador y empujar inversión, refinación e industrialización local.
El atractivo no es menor. Un reporte de PwC sobre el nuevo orden de minerales críticos sitúa a Brasil entre los grandes jugadores por su base geológica y por su avance en litio, grafito natural y tierras raras, además de su peso histórico en níquel, manganeso, niobio, hierro y bauxita.
Por qué Brasil se volvió “mineral estratégico” para Occidente
El factor que gatilla el interés externo es la concentración de la cadena global “aguas abajo” (procesamiento, separación, refinación y manufactura). En la práctica, la competencia ya no se limita a tener reservas: se disputa quién controla la transformación industrial y la seguridad de suministro.
Te puede interesar
Bauxita en Brasil: MRN obtiene licencia clave para invertir US$1.800 millones hasta 2041
En ese tablero, Brasil combina volumen y diversidad. El mismo reporte de PwC atribuye al país reservas medidas e indicadas de litio equivalentes a alrededor de 1,3 millones de toneladas (cerca del 5% del total global, según su metodología), y releva que la demanda de minerales como litio, grafito y tierras raras podría crecer con fuerza hacia 2040 bajo escenarios de transición energética.
Estados Unidos: cadena de suministro y señal diplomática en Washington
El movimiento más concreto desde EE.UU. es la convocatoria a una cita ministerial centrada en minerales críticos. El anuncio del Departamento de Estado sobre el “Critical Minerals Ministerial” del 4 de febrero formaliza el tono: seguridad económica, seguridad nacional y resiliencia de cadenas de suministro como prioridades.
En paralelo, la discusión en Washington se viene endureciendo con instrumentos internos para blindar abastecimiento. En esa línea, ya circulan propuestas para crear reservas estratégicas y estabilizar mercados, como se ha seguido en la iniciativa de una agencia de US$2.500 millones para asegurar tierras raras.
Unión Europea: acuerdo político y “proyectos de inversión conjunta”
En la vereda europea, el foco declarado es avanzar hacia un entendimiento con Brasil que habilite cooperación e inversión en materias primas críticas. La declaración de la Comisión Europea durante la visita a Brasil plantea explícitamente el marco: proyectos conjuntos en litio, níquel y tierras raras, con el argumento de “independencia estratégica” y la preocupación por eventuales usos coercitivos del suministro mineral.
El telón de fondo es la presión europea por diversificar proveedores, especialmente en segmentos donde la capacidad industrial está altamente concentrada fuera del bloque.
El punto crítico: no es solo extraer, es refinar y fabricar
Brasil arrastra una brecha estructural: exporta mineral y compra valor agregado. Ese cuello de botella se explica, en términos prácticos, por tres factores que hoy están en la mesa de cualquier negociación seria:
Refinación y separación limitadas: sin capacidad industrial “aguas abajo”, el país captura una fracción menor del margen.
Financiamiento y escala: proyectos de tierras raras y cadenas químicas requieren capex alto y estabilidad contractual.
Reglas y permisos: incertidumbre regulatoria y tiempos de licenciamiento elevan riesgo y costo de capital.
La discusión no es teórica. Brasil ya viene capturando atención por el litio, especialmente por el ciclo de inversiones y tensiones locales en Minas Gerais. Parte de ese contexto se observa en el seguimiento al litio en el valle de Jequitinhonha y su ola de inversiones y en cómo actores externos leen la competencia, como reflejó Pilbara Minerals al advertir que Australia pierde terreno frente a Brasil.
Qué minerales están en juego y por qué importan
Más allá de las tierras raras (17 elementos clave para imanes permanentes, motores y electrónica), el interés por Brasil se concentra en una canasta amplia de insumos críticos para baterías, redes eléctricas y aceros especiales:
Grafito natural: insumo central en ánodos de baterías (y sensible por su procesamiento).
Níquel y manganeso: base para químicas de cátodos y densidad energética.
Litio: núcleo de la cadena de baterías, con crecimiento proyectado por electrificación.
Niobio: estratégico en aceros de alta resistencia y aplicaciones industriales avanzadas.
Tierras raras: clave para imanes de alto rendimiento usados en eólica, EV y defensa.
Lectura regional: presión competitiva y oportunidad para Chile
El giro hacia minerales críticos está reordenando alianzas, estándares y rutas de inversión. Para Chile, el efecto más inmediato es doble: aumenta la competencia por capital y tecnología “aguas abajo”, pero también abre espacio para estrategias nacionales que prioricen industrialización y encadenamientos productivos. En ese marco, el país ya venía instalando el tema en su agenda sectorial con la Estrategia Nacional Minera orientada a minerales críticos.