
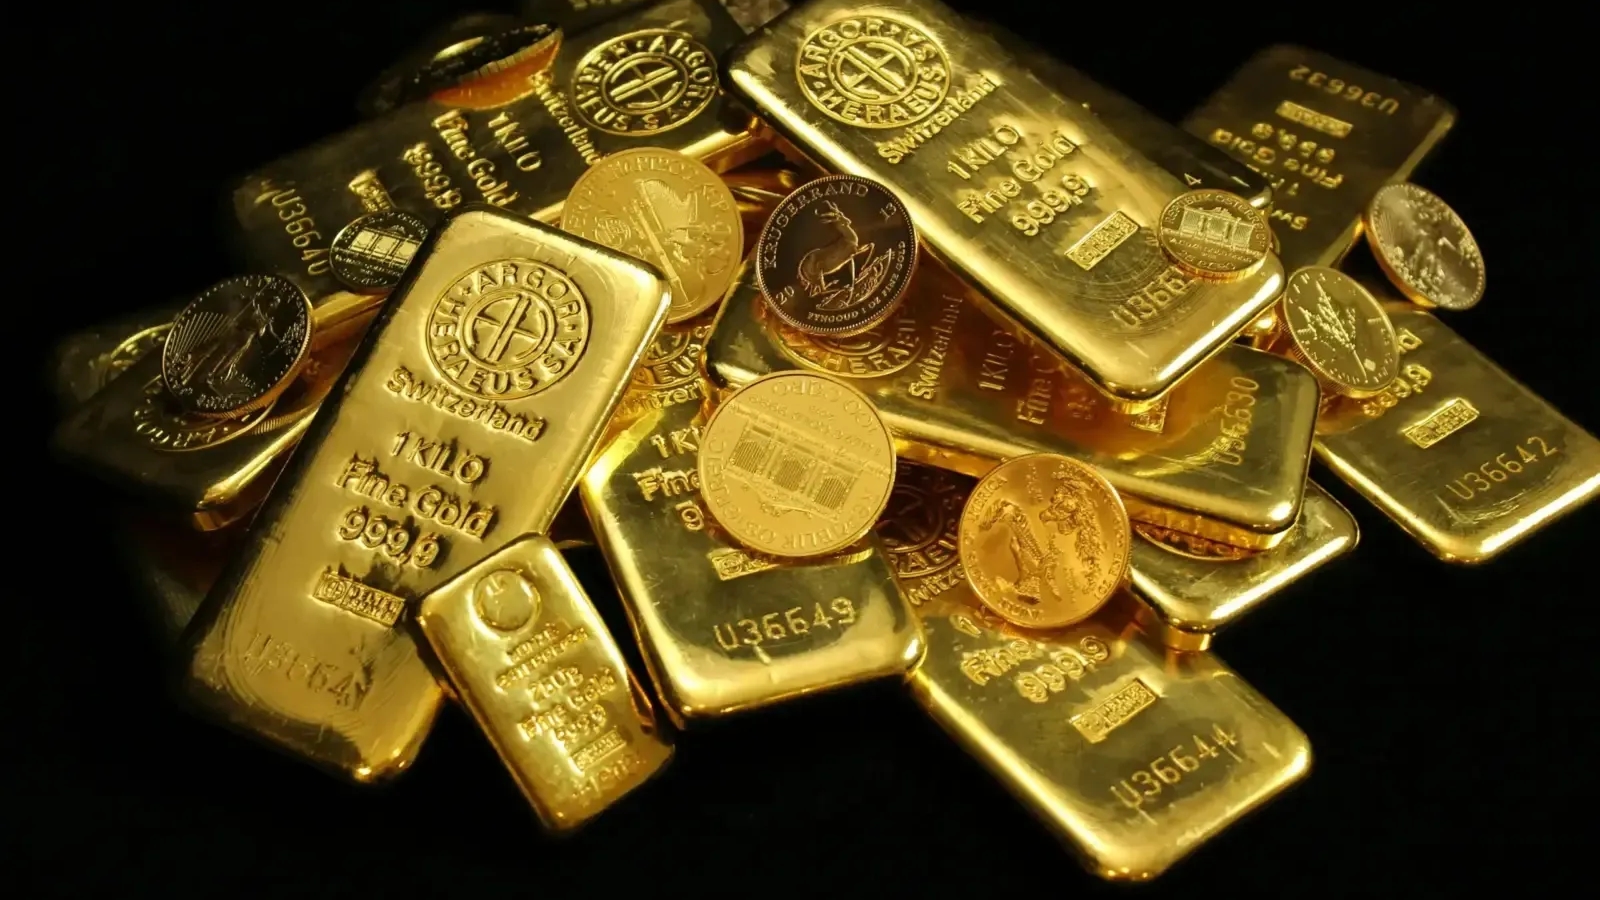
Oro cerca de US$5.000 por onza ya no es solo un récord de mercado ni una postal de guerra. Es también una señal política, monetaria y estratégica que incomoda a una parte importante del pensamiento económico moderno. Durante décadas, la tesis dominante sostuvo que el metal había quedado relegado a un rol simbólico dentro de un sistema financiero comandado por bancos centrales, monedas fiduciarias y deuda soberana de alta liquidez. Sin embargo, el ciclo actual volvió a poner esa idea bajo presión. El metal precioso no solo sigue vivo: volvió a instalarse en el centro de la conversación global justo cuando arrecian la tensión geopolítica, la fragilidad fiscal y las dudas sobre la seguridad de los activos de reserva tradicionales. En REDIMIN ya se venía observando ese giro con el precio del oro sobre US$5.100, con el análisis de cómo más de 60 países mantienen parte de sus reservas en Londres y con el seguimiento más reciente al mercado del oro y sus motores de demanda. Lo que hoy vuelve a emerger es una pregunta mucho más profunda: si el sistema monetario moderno era superior al oro, ¿por qué tantos bancos centrales siguen comprándolo como si desconfiaran del resto?
Por qué el oro vuelve a desafiar la lógica de las monedas administradas
La historia reciente del oro no encaja del todo con el manual clásico. En teoría, un sistema basado en monedas gestionadas por bancos centrales creíbles debía volver innecesario al metal como ancla monetaria. Pero cada vez que la confianza institucional se resquebraja, el oro recupera protagonismo. Eso fue visible tras la crisis financiera global, volvió a aparecer con fuerza luego de la congelación de reservas rusas en 2022 y sigue presente ahora, cuando la guerra en Medio Oriente, la presión sobre el estrecho de Ormuz y la volatilidad en deuda soberana reabren dudas sobre qué activos siguen siendo realmente intocables. El atractivo del metal no reside solo en la inflación ni en su condición histórica de refugio. También radica en algo más áspero para el sistema: no depende del balance de un gobierno, no puede ser emitido por decreto y no necesita la promesa de pago de un tercero. Esa cualidad volvió a ganar terreno entre autoridades monetarias. El World Gold Council informó que la demanda total de oro, incluyendo operaciones OTC, superó las 5.000 toneladas en 2025 por primera vez, mientras la demanda oficial de bancos centrales volvió a mantenerse en niveles históricamente altos. Esa conducta no parece la de instituciones que consideren al metal una reliquia irrelevante.
Los bancos centrales están hablando con compras, no con discursos
Uno de los elementos más reveladores del ciclo actual es que el impulso del oro no viene solo de inversionistas minoristas ni de compras especulativas de corto plazo. Está siendo sostenido por bancos centrales que, en vez de reducir exposición, siguen reforzando sus reservas. La propia encuesta publicada por Reuters esta semana mostró que la geopolítica pasó a ser el principal riesgo global para casi 70% de los bancos centrales consultados, y que alrededor de 40% de ellos evalúa aumentar su exposición al oro. En paralelo, el Banco Popular de China volvió a elevar sus reservas por decimoséptimo mes consecutivo, una señal que el mercado sigue con atención porque revela una estrategia de acumulación persistente más allá de la volatilidad diaria del precio. Ese punto cambia por completo la lectura del rally. No se trata solo de miedo coyuntural, sino de una reasignación gradual en la arquitectura de reservas. REDIMIN ya había advertido esa tendencia al reportar que el oro se mantenía bajo presión, pero con respaldo oficial. Cuando quienes administran reservas compran metal físico de forma persistente, el mensaje de fondo no es técnico: es político.
Te puede interesar
El verdadero debate no es si el oro sube, sino por qué sigue siendo necesario
El punto más incómodo para la ortodoxia no es que el oro marque máximos o resista bien en escenarios de crisis. Lo verdaderamente incómodo es que siga siendo necesario como activo de reserva en un mundo que, en teoría, ya debería haberlo superado. La lógica del sistema monetario moderno prometía que la combinación de bancos centrales autónomos, mercados profundos y deuda soberana de alta calidad bastaría para reemplazar el papel histórico del metal. Pero esa promesa se debilita cuando aumentan las sanciones financieras, cuando la deuda pública de grandes emisores se expande con rapidez y cuando la geopolítica vuelve a interferir en lo que antes se consideraba “neutral”. Incluso el debate sobre los bonos del Tesoro de Estados Unidos empieza a tensarse más de lo habitual. REDIMIN ya recogió esa señal al analizar cómo China pidió a sus bancos recortar exposición a Treasuries, un movimiento que no implica el colapso del dólar, pero sí muestra que la diversificación de reservas dejó de ser una rareza periférica. El oro gana terreno precisamente ahí: cuando el debate deja de ser inflacionario y pasa a ser institucional.
Qué implica esto para Chile y para una lectura más amplia del mercado minero
Para Chile, este fenómeno no debería leerse solo como una noticia financiera global. El país es una potencia minera y cualquier reordenamiento en la jerarquía de los activos duros importa tanto por su impacto sobre inversión como por el cambio cultural que puede traer al mercado de commodities. Un oro fuerte, sostenido por bancos centrales y por tensiones geopolíticas persistentes, refuerza la idea de que los minerales estratégicos no son solo materias primas: también son piezas de seguridad económica. Eso abre una lectura relevante para toda la industria, desde productores hasta inversionistas que miran cobre, litio, plata y oro no solo por demanda industrial, sino por su rol en un sistema internacional cada vez más fragmentado. En esa línea, REDIMIN también ha seguido cómo el oro subió por la caída del dólar y del crudo en medio de la tensión con Irán y cómo el metal ha oscilado entre correcciones severas y rebotes potentes sin perder del todo su estatus estratégico. El mensaje que deja este nuevo ciclo es claro: el oro no está ganando porque el pasado haya vuelto, sino porque el presente volvió a recordarle al mercado que la confianza institucional, cuando se erosiona, siempre termina favoreciendo a los activos que no dependen de promesas.


