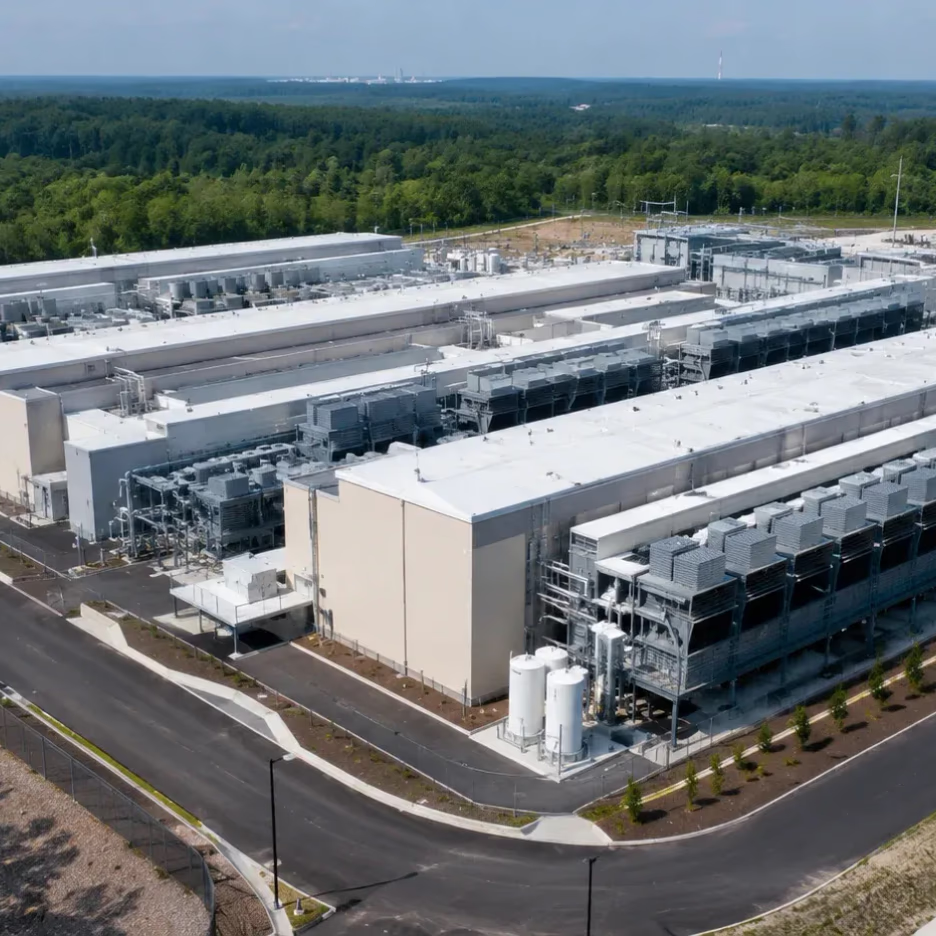
Dan Ivascyn, director de inversiones de Pacific Investment Management Co. (Pimco), ha tomado una postura activa en el financiamiento del nuevo campus de datos de Oracle Corp. en Michigan, un proyecto valorado en $16 mil millones. Sin embargo, la participación de Pimco en este acuerdo depende de que se estructure en forma de bonos a largo plazo que ofrezcan rendimientos más atractivos, alineados con la duración del contrato de arrendamiento de Oracle.
A finales del año pasado, Pimco se mostró dispuesta a ser el inversor ancla en este ambicioso financiamiento, pero solo bajo sus propios términos. Bank of America Corp., encargado de coordinar el acuerdo, había explorado inicialmente opciones de deuda más cortas y económicas, pero las condiciones del mercado complicaron la situación. Tras varios meses, BofA volvió a la mesa, ahora dispuesto a negociar en los términos de Pimco.
Pimco y su enfoque en la infraestructura de IA
Pimco ha sido uno de los críticos más vocales sobre los riesgos en los mercados de deuda privada, especialmente en el contexto del auge de la inteligencia artificial. A pesar de esto, la firma, que maneja activos por $2.3 billones, no puede permitirse ignorar las megadeals en el mercado de deuda. Ivascyn ha formado un equipo de entre 30 y 40 personas para supervisar las inversiones en infraestructura de IA, y él mismo aprueba cada acuerdo.
La convicción de Ivascyn en la calidad de los acuerdos que está estructurando se refleja en el fondo insignia que supervisa, el cual posee más de $4 mil millones en deuda de un financiamiento de $29 mil millones que ayudó a liderar para un campus de datos de Meta Platforms Inc. en Luisiana el año pasado. Este financiamiento representa aproximadamente el 15% de la exposición de la firma al acuerdo con Meta y alrededor del 1.2% del fondo. Pimco también tiene cerca de $10 mil millones en el acuerdo con Oracle a través de sus fondos.
Riesgos y garantías en el financiamiento
Los ejecutivos de Pimco son conscientes de los riesgos que implica apostar por una tecnología emergente. En el caso del acuerdo con Meta, la firma logró asegurar un acuerdo que permite a la gigante tecnológica reembolsar a los inversores por posibles pérdidas si decide terminar el contrato de arrendamiento antes de tiempo o no lo renueva, y si el valor del centro de datos cae por debajo de un umbral determinado.
Se espera que los llamados hyperscalers, como Meta y Oracle, inviertan más de $5.3 billones en IA y centros de datos para 2030, según estimaciones de Goldman Sachs Group Inc. La deuda negociada de forma privada será crucial para financiar ese crecimiento.
Pimco se une a otros gigantes de activos alternativos, como Apollo Global Management Inc., en la utilización de su tamaño para dictar cómo se estructuran los mayores acuerdos de deuda de la industria. Aunque Pimco es relativamente nuevo en la infraestructura de IA, se apoya en el mismo estilo pragmático que ha definido a la firma durante décadas.
Estructura del financiamiento y negociaciones
La madurez del financiamiento fue un punto clave en las negociaciones del acuerdo con Oracle. Los promotores del proyecto, Blackstone Inc. y Related Digital, una empresa del desarrollador inmobiliario de Nueva York Related Cos., estaban construyendo el campus específicamente para Oracle, que había acordado un contrato de arrendamiento a largo plazo. Pimco buscaba deuda a largo plazo para coincidir con ese contrato, mientras que BofA y Related inicialmente preferían financiamiento a corto plazo que reduciría los costos de endeudamiento y permitiría una opción de pago anticipado.
El financiamiento a corto plazo es típicamente más económico para los prestatarios, pero expone a los inversores al riesgo de refinanciamiento si las condiciones del mercado se deterioran antes de que la deuda venza. Finalmente, Pimco logró imponer su estructura de financiamiento, acordando la opción de pago anticipado de manera que protegiera sus rendimientos, anclando la mayor parte del acuerdo y dejando que los bancos sindiquen el resto a otros inversores.
Desafíos en el mercado de deuda de tecnología
Pimco ha obtenido algunas ganancias tempranas del acuerdo con Oracle, con la deuda comerciándose alrededor de par, pero ha caído a alrededor de 95 centavos por dólar, según datos recopilados. El costo de proteger la deuda vinculada al centro de datos de Oracle contra incumplimientos alcanzó un máximo de varios años la semana pasada, en medio de dudas sobre si las enormes inversiones en IA darán frutos.
La deuda emitida por empresas tecnológicas ha estado bajo presión debido a las crecientes preocupaciones de los inversores sobre la sostenibilidad del auge de la IA impulsado por la deuda. Como parte del acuerdo con Meta, que ayudó a financiar el centro de datos en Luisiana junto con Blue Owl Capital Inc., Pimco también acordó trabajar con Morgan Stanley para sindicar parte de la deuda a otros inversores, dándole una ventaja sobre otros gestores de activos alternativos que habrían restringido el grupo de inversores privados que podrían participar.
Pimco está aumentando su exposición a un sector que la propia firma ha descrito como aún no probado. Sin una licencia de corredor-dealer, Pimco depende de los bancos para sindicar porciones de la deuda que no mantiene. Este enfoque permite a la firma anclar financiamientos multimillonarios mientras reduce su exposición final, pero también la deja dependiente de los bancos si decide reducir su exposición.
A medida que el mercado de deuda privada evoluciona, Pimco continúa evaluando cuidadosamente su estrategia en un sector lleno de incertidumbres. En un contexto donde grandes inversores ancla están dispuestos a asumir ciertos riesgos de concentración, la capacidad de Pimco para influir en la estructura de los acuerdos podría ser clave para su éxito futuro en el financiamiento de infraestructura de IA. Las próximas decisiones sobre nuevos proyectos y financiamientos seguirán siendo cruciales para determinar el rumbo de la firma en este sector emergente.