
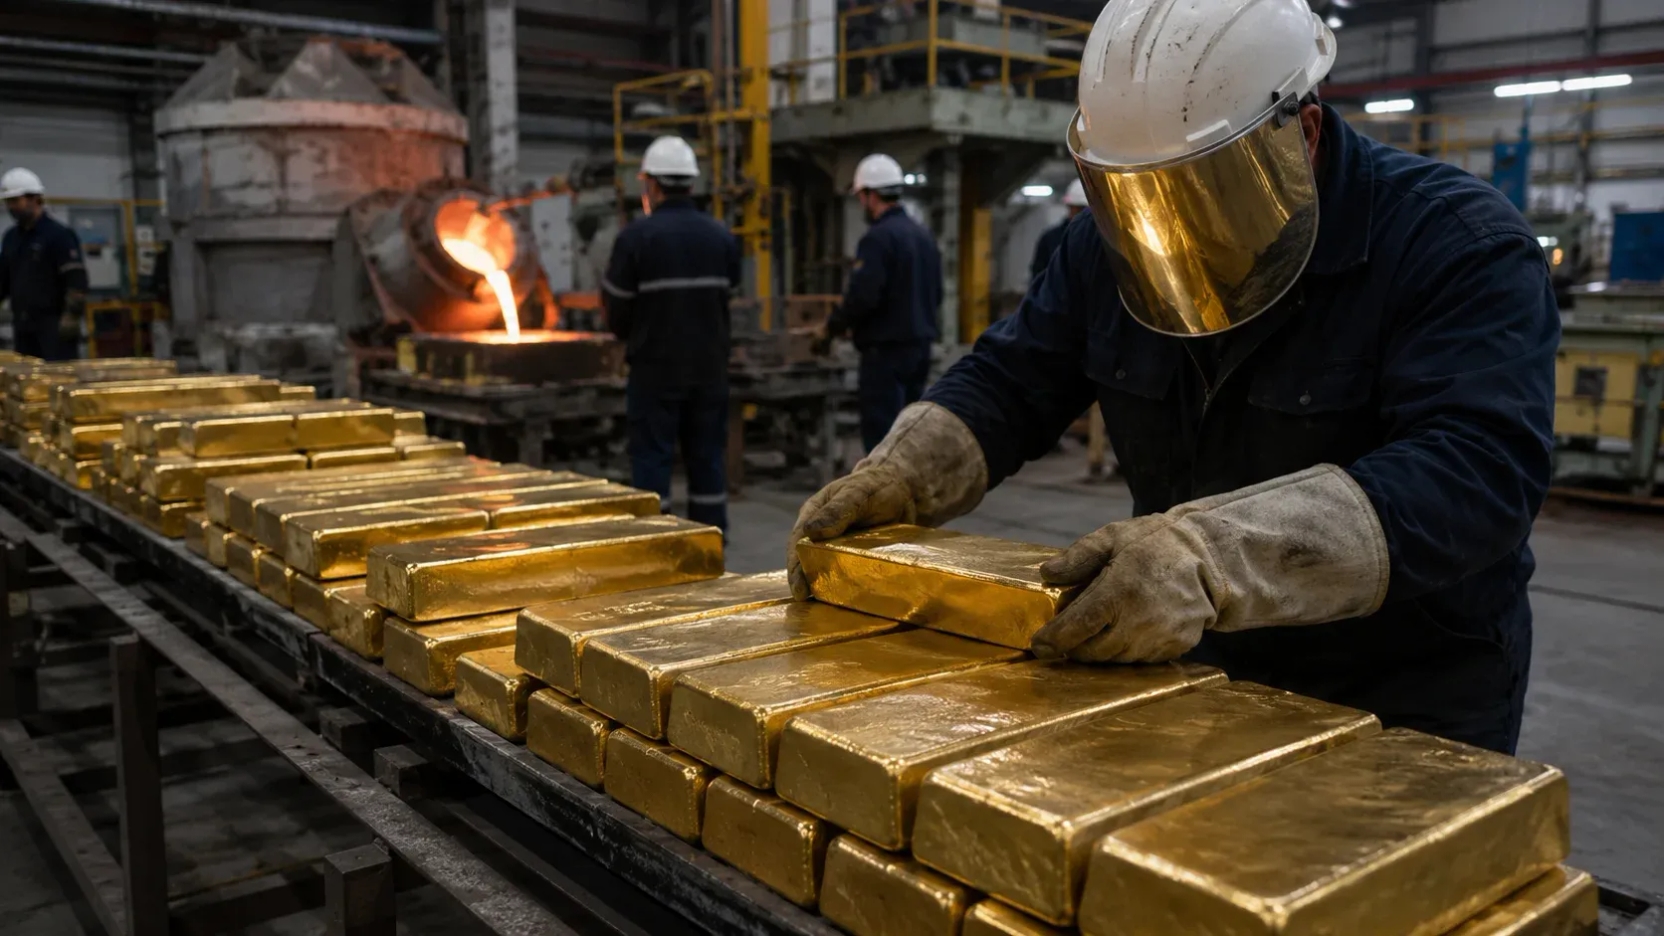
La extracción minera llegó a 966 toneladas durante el segundo trimestre de 2026. Chile destacó entre los países con mayor crecimiento, impulsado por la consolidación de Salares Norte y la entrada en operación de Fenix Gold.
La producción mundial de oro alcanzó 965,6 toneladas durante el segundo trimestre de 2026, el mayor volumen registrado para ese periodo, en un escenario marcado por altos precios, costos operacionales récord y una fuerte recuperación de las compras de bancos centrales.
El resultado representó un crecimiento cercano al 2% frente al mismo trimestre de 2025 y un aumento de 7% respecto de los primeros tres meses del año. Con ello, la producción minera acumulada durante el primer semestre llegó a 1.867 toneladas, un 3% por encima del récord registrado en igual lapso del ejercicio anterior.
El avance confirma que las compañías auríferas están consiguiendo elevar la oferta pese a las dificultades que enfrenta el sector: inflación de insumos, mayores regalías, presión sobre el gasto corporativo, encarecimiento energético y desafíos geológicos en operaciones maduras.
La producción adicional, sin embargo, no ha generado un aumento equivalente en la oferta total. Durante el segundo trimestre, el suministro global se mantuvo prácticamente estable en 1.269 toneladas, debido principalmente a una caída de 6% en el reciclaje de oro, que descendió hasta 326 toneladas.
Chile acelera su producción aurífera
Chile se ubicó entre los mercados con mayor expansión productiva durante el trimestre, con un crecimiento interanual estimado de 24%. El incremento estuvo relacionado con el avance operacional de Salares Norte, proyecto de Gold Fields localizado en la Región de Atacama, y con la incorporación de Fenix Gold, desarrollado por Rio2 en la misma región.
Salares Norte ha avanzado hacia niveles más estables de producción tras superar una etapa de puesta en marcha más prolongada que la contemplada inicialmente. El proyecto corresponde a una operación de oro y plata situada a gran altura en la cordillera de Atacama, un distrito que concentra una parte relevante de la cartera aurífera chilena.
Fenix Gold, en tanto, amplía la base productiva regional mediante una operación diseñada para procesar mineral oxidado. Su entrada contribuye a recuperar actividad en un segmento que durante los últimos años perdió participación frente al predominio del cobre dentro de la minería nacional.
El aumento registrado por Chile fue superado por Canadá, cuya producción creció 29% interanual, apoyada por la expansión y mayor rendimiento de operaciones como Detour Lake. También se observaron incrementos en Burkina Faso y Ghana, mientras México, Estados Unidos, China y Nicaragua mostraron retrocesos asociados a menores leyes, secuenciamiento minero, detenciones de seguridad y dificultades operacionales.
Para Chile, el repunte tiene efectos que van más allá del volumen exportado. La consolidación de nuevas faenas auríferas puede elevar la contratación de servicios especializados, transporte, mantenimiento, soluciones para zonas de altura y proveedores vinculados con procesamiento, energía y gestión ambiental.
Los costos alcanzan un nuevo máximo
La expansión productiva ocurre al mismo tiempo que los costos de la industria llegan a niveles sin precedentes. El costo total de sustentación, conocido como AISC, alcanzó un promedio global de US$1.785 por onza durante el primer trimestre de 2026, último periodo disponible para este indicador.
La cifra representa un incremento de 5% frente al trimestre anterior y de 16% en doce meses. Entre las principales presiones aparecen el aumento de regalías asociadas al mayor precio del metal, los gastos corporativos y los desembolsos necesarios para mantener infraestructura, equipos y capacidad productiva.
El AISC busca reflejar no solo el costo directo de extraer y procesar mineral, sino también inversiones de mantenimiento, administración y otros gastos necesarios para sostener una mina en funcionamiento. Por esa razón, constituye una referencia relevante para evaluar la capacidad de generación de caja de las productoras.
Aunque el indicador se encuentra en máximos, la diferencia entre el precio internacional del oro y los costos medios continúa entregando márgenes amplios a buena parte de la industria. Esta situación permite financiar exploración, ampliaciones, reducción de deuda y distribución de capital, aunque con diferencias relevantes entre operaciones.
Las minas con menores leyes, mayor consumo energético, distancias logísticas extensas o necesidades crecientes de remoción de material enfrentan una presión más intensa. En contraste, los activos de gran escala, con infraestructura instalada y acceso a mineral de mejor calidad, mantienen una posición competitiva más sólida.
El comportamiento de la energía será uno de los factores que determinará la evolución de los costos durante el segundo semestre. Las variaciones en combustibles afectan directamente a las flotas de transporte, la generación eléctrica y las cadenas de suministro, especialmente en operaciones remotas o sin acceso estable a redes energéticas.
Bancos centrales reactivan las compras
Por el lado de la demanda, los bancos centrales volvieron a tomar una posición dominante. Las adquisiciones netas alcanzaron 288,9 toneladas en el segundo trimestre, un aumento de 62% frente al mismo periodo de 2025 y el mayor registro para un segundo trimestre.
El volumen fue más de cinco veces superior al observado en los primeros tres meses del año, cuya estimación fue revisada a 57 toneladas. De esta manera, las compras oficiales acumularon aproximadamente 345 toneladas durante el primer semestre, el menor nivel para esa parte del año desde 2022, pero todavía por encima de los promedios históricos anteriores al actual ciclo de acumulación.
Polonia encabezó las adquisiciones con 51 toneladas en el trimestre, elevando sus reservas hasta 632 toneladas al cierre de junio. China agregó otras 33 toneladas, su mayor compra trimestral desde fines de 2023, y alcanzó tenencias declaradas por 2.346 toneladas.
También se registraron compras de Uzbekistán, Kazajistán, Jordania y República Checa. En sentido contrario, Rusia fue el principal vendedor del trimestre, con una reducción de 22 toneladas, mientras Turquía moderó las liquidaciones observadas al comienzo del año.
El interés institucional mantiene un carácter estratégico. Entre los administradores de reservas persisten la búsqueda de diversificación, la protección frente a episodios geopolíticos y financieros, y la intención de reducir la exposición relativa al dólar estadounidense.
Una encuesta realizada entre 76 bancos centrales mostró que 89% espera que las reservas oficiales mundiales de oro aumenten durante los próximos doce meses, mientras un 45% proyecta elevar directamente las tenencias de su propia institución. Durante los últimos cuatro años, las compras de este grupo han promediado cerca de 1.000 toneladas anuales, el doble del promedio observado en la década anterior.
Inversión y joyería muestran señales mixtas
La demanda total de oro, incluidas las operaciones extrabursátiles, llegó a 1.269 toneladas en el segundo trimestre, sin cambios relevantes frente al año anterior. En el acumulado enero-junio alcanzó 2.522 toneladas, con un crecimiento de 2% y un valor récord estimado de US$380.000 millones.
La inversión mediante lingotes y monedas se mantuvo relativamente estable, con 307 toneladas. Los fondos respaldados físicamente por oro, en cambio, registraron salidas netas cercanas a 45 toneladas, afectadas por el fortalecimiento del dólar y cambios en las expectativas de inflación y tasas de interés.
La joyería continuó sintiendo el efecto de los altos precios. El consumo cayó 17% interanual hasta 278 toneladas, su menor volumen trimestral desde la pandemia. Sin embargo, el gasto aumentó 14% y llegó a unos US$40.000 millones, reflejando que los consumidores compraron menos metal, pero pagaron valores mayores.
La demanda tecnológica se mantuvo en torno a 80 toneladas. El crecimiento de aplicaciones asociadas a inteligencia artificial compensó parcialmente la debilidad observada en productos electrónicos de consumo.
Un mercado favorable, pero más exigente para las mineras
El escenario combina precios históricamente elevados, producción récord y costos que continúan aumentando. Para las compañías, el desafío será convertir los altos valores del oro en flujo de caja sostenible sin perder disciplina de capital ni postergar inversiones necesarias para mantener las faenas.
El incremento de producción en Chile entrega una señal favorable para la minería aurífera de Atacama y para su red de proveedores. La continuidad de esa expansión dependerá del desempeño operacional de los nuevos proyectos, del control de costos y de la capacidad para avanzar en futuras iniciativas dentro de un marco regulatorio y ambiental cada vez más exigente.
Mientras los bancos centrales mantengan su política de acumulación y la incertidumbre internacional siga favoreciendo activos de resguardo, el oro conservará un soporte estructural relevante. Para la industria minera, esa fortaleza abre oportunidades de inversión y exploración, pero también eleva la competencia por equipos, energía, trabajadores especializados y proyectos capaces de producir con costos controlados.





