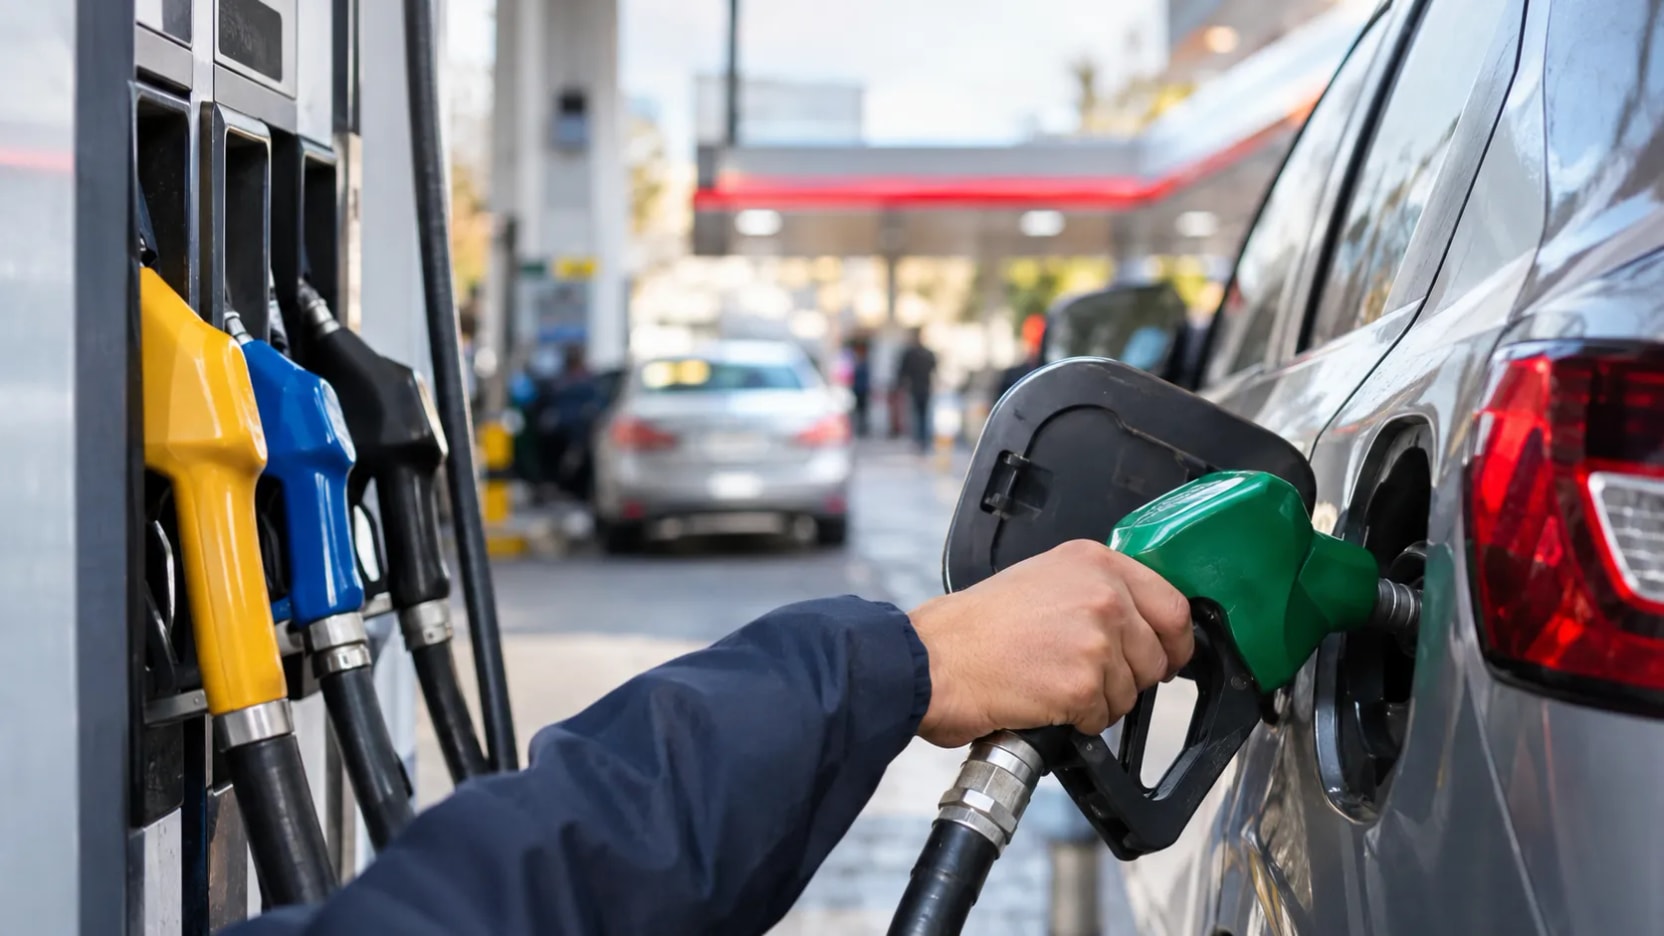
La Comisión de Hacienda aprobó el proyecto que busca contener los precios de las gasolinas y el diésel, incluyendo una rebaja adicional de $100 por litro para este último combustible. La iniciativa contempla un costo fiscal estimado de US$820 millones y podría aliviar los gastos logísticos de la industria minera chilena.
La Comisión de Hacienda del Senado aprobó este lunes 16 de noviembre el proyecto de ley que busca congelar los precios de las gasolinas y el petróleo diésel hasta el 7 de abril de 2027, tras una jornada de tramitación legislativa marcada por la presión de los costos del transporte y las movilizaciones de los gremios de camioneros.
La iniciativa impulsada por el Gobierno establece como referencia los precios vigentes al 5 de noviembre de 2026 e incorpora una reducción adicional de $100 por litro para el diésel, combustible fundamental para el transporte de carga, las operaciones industriales y diversas actividades vinculadas a la minería.
El proyecto fue aprobado en general y en particular por la Comisión de Hacienda, con una votación separada para una disposición tributaria relacionada con las empresas transportistas de mayores ingresos. Tras este avance, la propuesta quedó en condiciones de ser discutida por la Sala del Senado.
Su eventual entrada en vigor podría contribuir a estabilizar temporalmente parte de los costos logísticos que enfrentan las empresas mineras, contratistas y proveedores, especialmente en el norte de Chile, donde las grandes distancias y la dependencia del transporte terrestre elevan la exposición a las variaciones del petróleo.
Congelamiento hasta abril de 2027 y rebaja del diésel
La propuesta legislativa contempla un mecanismo transitorio para impedir que los precios de las gasolinas automotrices y del petróleo diésel superen determinados niveles durante los próximos meses.
El plazo establecido se extiende hasta el 7 de abril de 2027, utilizando como referencia los valores registrados el 5 de noviembre de 2026.
En el caso del diésel, el proyecto considera una reducción adicional de $100 por litro respecto de ese valor de referencia.
El alcance de estas disposiciones es relevante porque el combustible constituye uno de los componentes que influyen directamente en la estructura de costos del transporte de mercancías, materias primas, maquinaria y suministros industriales.
El objetivo es contener temporalmente las alzas en un escenario internacional caracterizado por la volatilidad de los mercados energéticos y sus efectos sobre los precios internos.
Sin embargo, el mecanismo no elimina las variaciones del precio internacional del petróleo ni modifica los factores estructurales que determinan el costo energético de las empresas.
Se trata de una intervención temporal destinada a limitar su transmisión hacia los consumidores y determinados sectores productivos.
Las cifras del proyecto: US$820 millones y nuevas devoluciones tributarias
El costo fiscal estimado de la iniciativa alcanza aproximadamente US$820 millones, considerando sus efectos presupuestarios distribuidos entre 2026, 2027 y 2028.
El proyecto también modifica transitoriamente el mecanismo de recuperación del impuesto específico al petróleo diésel para las empresas de transporte de carga durante 2027.
La recuperación tributaria propuesta se estructura según los ingresos anuales de los contribuyentes:
- 90% de recuperación: empresas con ingresos anuales iguales o inferiores a 6.000 UF.
- 65% de recuperación: empresas con ingresos superiores a 6.000 UF y que no excedan las 20.000 UF.
- 50% de recuperación: empresas con ingresos anuales superiores a 20.000 UF.
Esta última disposición concentró parte del debate legislativo y fue aprobada por tres votos a favor y dos en contra dentro de la Comisión de Hacienda.
La propuesta también contempla un reintegro del 70% de determinados peajes pagados por vehículos pesados en vías concesionadas, junto con medidas orientadas a aliviar las obligaciones financieras de empresas transportistas.
Estos beneficios tributarios están dirigidos a los contribuyentes que cumplan los requisitos legales correspondientes y no constituyen una devolución automática para todas las compañías que utilizan diésel.
La diferenciación es especialmente relevante para el sector minero, donde conviven empresas productoras, contratistas industriales y operadores especializados de transporte, sujetos a distintos regímenes tributarios.
Por qué el precio del diésel importa para la minería chilena
Aunque la discusión legislativa se ha concentrado principalmente en el transporte de carga, sus efectos potenciales también alcanzan a la industria minera.
Las grandes operaciones de cobre, hierro, litio y minerales no metálicos dependen de extensas cadenas de abastecimiento que conectan puertos, centros industriales, talleres, bodegas y faenas ubicadas a cientos de kilómetros.
En regiones como Antofagasta, Tarapacá y Atacama, el traslado terrestre es indispensable para mantener la continuidad operacional de numerosos proyectos.
El transporte de explosivos, combustibles, repuestos, reactivos químicos, equipos y materiales industriales exige servicios logísticos permanentes.
A ello se suma el movimiento de concentrados y otros productos minerales mediante camiones, especialmente en instalaciones que no disponen de alternativas ferroviarias.
Cada incremento sostenido del diésel puede trasladarse a mayores costos de transporte y presionar los contratos entre compañías mineras y proveedores.
El impacto final depende de las condiciones comerciales de cada contrato, el volumen transportado, las distancias recorridas y los mecanismos de reajuste de tarifas.
Por lo tanto, una reducción en el precio del combustible no necesariamente se traduce de manera inmediata en una disminución equivalente de los costos de las compañías mineras.
Camiones de extracción y maquinaria minera: un efecto distinto
La utilización de diésel en minería no se limita al transporte por carretera.
Numerosas faenas emplean este combustible en equipos de extracción, maquinaria auxiliar, vehículos de servicio y sistemas de respaldo energético.
Los camiones de alto tonelaje utilizados en minas a cielo abierto representan uno de los segmentos de mayor consumo energético dentro de determinadas operaciones.
Sin embargo, existe una diferencia fundamental entre el combustible utilizado por transportistas de carga y aquel destinado a actividades industriales.
Los beneficios vinculados a la recuperación del impuesto específico para empresas de transporte no deben confundirse con una rebaja tributaria general para toda la maquinaria minera.
La tributación y recuperación de impuestos aplicables a consumidores industriales responde a condiciones diferentes.
Por ello, el impacto económico de la iniciativa sobre los costos de extracción dependerá del alcance definitivo de la ley, de su implementación y de las condiciones tributarias de cada operación.
En las faenas mineras, además, el costo total de producción está determinado por múltiples variables, entre ellas energía eléctrica, remuneraciones, mantenimiento, procesamiento mineral, consumo de agua e insumos.
La estabilización del diésel podría representar un alivio parcial, pero no resolvería por sí sola las presiones estructurales que enfrenta la minería chilena.
Transporte minero y proveedores podrían enfrentar menores presiones de costos
Uno de los segmentos potencialmente beneficiados corresponde a las empresas de transporte que prestan servicios a operaciones mineras.
Estas compañías movilizan diariamente cargas especializadas hacia y desde los principales distritos productivos del país.
En determinados contratos, el combustible representa una proporción relevante de los gastos operacionales, junto con remuneraciones, neumáticos, mantenimiento, seguros y peajes.
Una reducción de $100 por litro en el precio del diésel puede generar diferencias significativas en empresas que registran consumos elevados durante sus operaciones.
No obstante, el ahorro efectivo dependerá de los litros adquiridos, las condiciones de abastecimiento y las disposiciones legales finalmente aprobadas.
Para las empresas proveedoras de menor tamaño, una mayor estabilidad en los precios del combustible también podría facilitar la planificación financiera.
Esto resulta particularmente relevante cuando los contratos mantienen tarifas previamente acordadas y los aumentos del petróleo reducen los márgenes operacionales.
La menor incertidumbre también puede contribuir a mejorar la programación de servicios asociados a construcción minera, mantenimiento industrial y abastecimiento de faenas.
El costo fiscal abre otra discusión económica
El proyecto también plantea interrogantes sobre el financiamiento público de las medidas de estabilización.
Los US$820 millones de costo fiscal estimado representan recursos significativos en un escenario donde el Estado debe compatibilizar distintas necesidades presupuestarias.
La magnitud efectiva de los esfuerzos de estabilización dependerá de la evolución de los precios internacionales del petróleo, el tipo de cambio y las condiciones de aplicación del mecanismo.
Si los combustibles mantienen una trayectoria alcista en los mercados externos, limitar sus incrementos internos puede exigir mayores esfuerzos fiscales.
Por el contrario, una disminución internacional del petróleo podría reducir parte de esas presiones.
La discusión adquiere relevancia para la economía minera porque Chile participa intensamente en los mercados globales de materias primas, pero también depende de importaciones energéticas.
Esta combinación expone a las actividades productivas a movimientos internacionales que no pueden ser controlados mediante decisiones internas.
Qué falta para que entre en vigencia la medida
La aprobación de la Comisión de Hacienda constituye un avance legislativo, pero no equivale a la entrada en vigor del congelamiento.
La iniciativa todavía requiere completar los trámites parlamentarios y legales correspondientes.
El calendario resulta especialmente relevante debido a las fechas previstas para aplicar las nuevas condiciones de precios.
Durante la discusión en el Senado se planteó que una aprobación oportuna permitiría concretar los ajustes desde el jueves 19 de noviembre, mientras que una postergación podría trasladar su aplicación al jueves 26.
Por esta razón, la velocidad de la tramitación es determinante para los transportistas y consumidores que esperan una reducción en sus gastos de combustible.
La minería observará el efecto sobre los costos logísticos
Para la industria minera chilena, el proyecto representa una medida económica que debe analizarse más allá de sus efectos inmediatos sobre las estaciones de servicio.
El precio del diésel influye en la competitividad de las cadenas de suministro, especialmente en operaciones alejadas de los centros urbanos y dependientes de transporte especializado.
Su estabilización podría reducir temporalmente determinadas presiones financieras sobre transportistas y proveedores, favoreciendo la continuidad de servicios esenciales para las faenas.
Sin embargo, la minería continuará enfrentando desafíos vinculados a los costos energéticos, la productividad, la disponibilidad de infraestructura y la volatilidad internacional de los insumos.
El efecto más relevante para el sector podría concentrarse en la estabilidad de los servicios logísticos y en la capacidad de los proveedores para sostener sus operaciones durante los próximos meses.
La atención de la industria estará puesta en el despacho definitivo de la iniciativa, su implementación y la forma en que los beneficios lleguen efectivamente a las empresas que participan en el abastecimiento de las principales operaciones mineras del país.
REDIMIN Responde
¿Qué medida aprobó la Comisión de Hacienda respecto al diésel?
La Comisión de Hacienda aprobó un proyecto que incluye una rebaja adicional de $100 por litro para el diésel, además de congelar los precios de las gasolinas y el petróleo diésel hasta el 7 de abril de 2027.
¿Cuál es el costo fiscal estimado del proyecto para contener los precios de los combustibles?
El costo fiscal estimado del proyecto es de aproximadamente US$820 millones, distribuidos entre 2026, 2027 y 2028.
¿Cómo afecta el precio del diésel a la industria minera chilena?
El precio del diésel afecta a la industria minera chilena porque las operaciones mineras dependen de extensas cadenas de abastecimiento que requieren transporte terrestre, lo que puede incrementar los costos de transporte y presionar los contratos entre compañías mineras y proveedores.
¿Qué beneficios tributarios se proponen para las empresas de transporte de carga?
El proyecto propone un mecanismo de recuperación del impuesto específico al petróleo diésel para las empresas de transporte de carga, con un 90% de recuperación para empresas con ingresos anuales iguales o inferiores a 6.000 UF, 65% para ingresos entre 6.000 UF y 20.000 UF, y 50% para ingresos superiores a 20.000 UF.
¿Qué impacto podría tener la reducción del precio del diésel en las empresas de transporte que sirven a la minería?
La reducción de $100 por litro en el precio del diésel podría generar diferencias significativas en los costos operacionales de las empresas de transporte que sirven a la minería, especialmente en contratos donde el combustible representa una proporción relevante de los gastos.


