
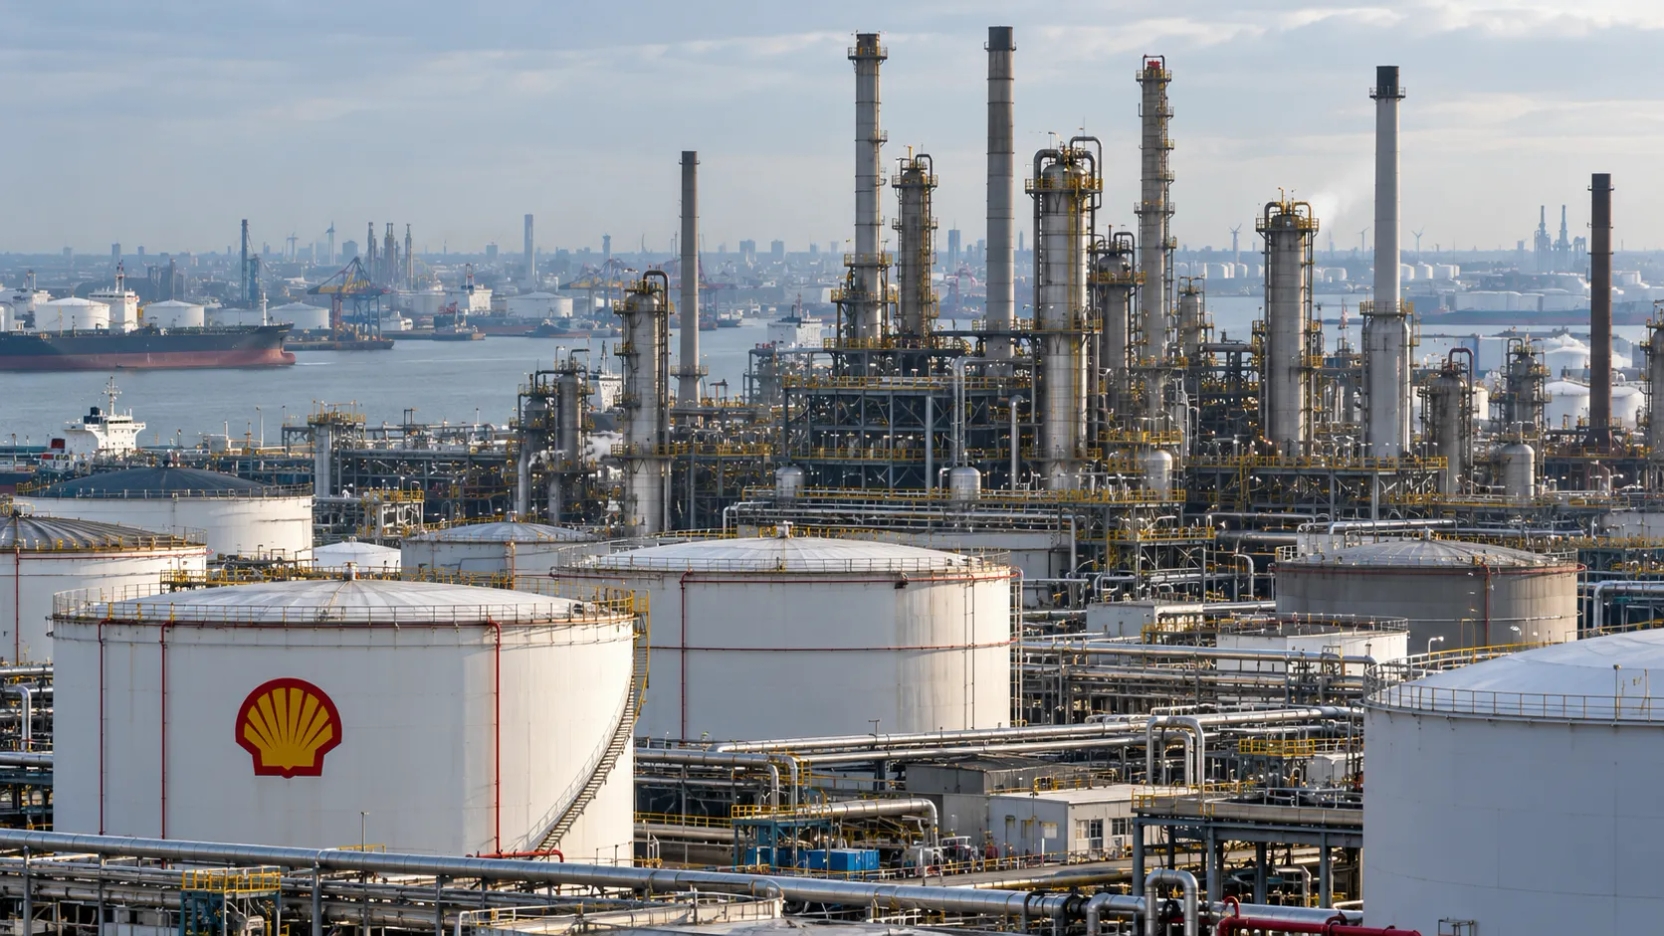
La petrolera proyecta un aumento de 75% en su margen de refinación durante el tercer trimestre de 2026, impulsado por las restricciones de suministro y las tensiones en Medio Oriente. El escenario podría favorecer sus resultados financieros, aunque la compañía también enfrenta menores tasas de utilización de sus refinerías.
La petrolera británica Shell proyecta alcanzar un margen indicativo de refinación récord de US$42 por barril durante el tercer trimestre de 2026, frente a los US$24 registrados entre abril y junio. La actualización, publicada el 7 de octubre, representa un incremento de 75% en apenas tres meses y refleja las condiciones extraordinarias que enfrenta el mercado internacional de combustibles, afectado por el conflicto en Medio Oriente, las interrupciones en instalaciones energéticas y las dificultades logísticas para abastecer de diésel, gasolina y combustible de aviación a distintos mercados.
El aumento podría favorecer los resultados del negocio de procesamiento de hidrocarburos de Shell, una de las principales compañías integradas de petróleo y gas del mundo.
Sin embargo, las cifras corresponden a una actualización preliminar y no a utilidades definitivas. La empresa publicará sus resultados financieros completos del tercer trimestre el 29 de octubre de 2026.
El margen de refinación aumenta 75% en tres meses
El cambio en el indicador de Shell representa uno de los principales efectos económicos de la crisis energética internacional.
Durante el primer trimestre de 2026, el margen indicativo de refinación de la compañía se situó en US$17 por barril. En el segundo trimestre aumentó a US$24 y, para el período comprendido entre julio y septiembre, la petrolera proyecta alcanzar US$42.
La evolución equivale a un incremento acumulado de aproximadamente 147% frente al primer trimestre del año.
El nuevo nivel también superaría el máximo cercano a US$28 por barril registrado durante 2022, cuando la invasión rusa de Ucrania provocó importantes alteraciones en el comercio internacional de petróleo y combustibles.
El margen de refinación es un indicador que permite estimar la diferencia entre el valor de los productos obtenidos al procesar petróleo crudo y el costo de la materia prima utilizada.
En términos generales, cuanto mayor es esa diferencia, mejores pueden ser las condiciones comerciales para las empresas que transforman petróleo en combustibles.
No obstante, los US$42 por barril no representan una ganancia neta asegurada por cada barril procesado.
Se trata de un indicador de mercado calculado a partir de referencias de precios. Las ganancias efectivas también dependen de los volúmenes procesados, los costos operacionales, la energía utilizada, el mantenimiento y los resultados de las actividades comerciales.
La propia Shell ha advertido anteriormente que, en períodos de alteraciones extraordinarias del mercado, los márgenes efectivamente obtenidos pueden ser inferiores a los indicadores calculados.
La guerra en Medio Oriente presiona el suministro mundial
El principal factor detrás de la expansión de los márgenes es la reducción de la disponibilidad internacional de combustibles refinados.
El conflicto en Medio Oriente, intensificado durante 2026 por los enfrentamientos relacionados con Irán, ha provocado interrupciones en instalaciones energéticas, restricciones al transporte marítimo y un aumento de los costos logísticos.
Las dificultades para utilizar rutas comerciales habituales, particularmente en el entorno del estrecho de Ormuz, han afectado el movimiento de petróleo y derivados.
Aunque parte del comercio de crudo ha logrado recuperarse mediante alternativas logísticas, el abastecimiento de combustibles continúa enfrentando limitaciones.
Esta diferencia es relevante: una recuperación parcial del suministro de petróleo no garantiza que exista suficiente capacidad de refinación disponible para producir y distribuir diésel, gasolina o combustible de aviación.
Además, los daños en determinadas instalaciones industriales y las interrupciones en operaciones de refinación han reducido la flexibilidad del sistema energético internacional.
La combinación de menor disponibilidad de productos y mayores costos de transporte ha impulsado las diferencias de precios entre el petróleo crudo y los combustibles terminados.
En este escenario, las refinerías que mantienen operaciones estables pueden acceder a condiciones comerciales más favorables, especialmente en mercados donde existe escasez de determinados derivados.
El diésel y los combustibles de aviación concentran las presiones
La crisis energética no afecta de igual manera a todos los productos derivados del petróleo.
El diésel, utilizado ampliamente en transporte de carga, maquinaria industrial, actividades mineras y generación eléctrica, ha registrado aumentos especialmente pronunciados en sus diferenciales de precios.
También existen presiones sobre el combustible de aviación, cuya disponibilidad depende de una infraestructura de refinación y distribución especializada.
La situación se ha visto agravada por interrupciones en refinerías de distintas regiones y por restricciones que afectan los flujos internacionales de productos terminados.
A diferencia del mercado de petróleo crudo, donde existen diversas alternativas de suministro, la capacidad de sustituir rápidamente grandes volúmenes de combustibles refinados es más limitada.
Construir nuevas instalaciones, modificar procesos industriales o aumentar la producción de derivados específicos requiere inversiones y condiciones técnicas que no pueden resolverse inmediatamente.
Esta rigidez ayuda a explicar por qué los márgenes de refinación pueden mantenerse elevados incluso cuando el suministro mundial de petróleo comienza a mostrar señales de recuperación.
Para compañías integradas como Shell, que participan tanto en producción de hidrocarburos como en refinación y comercialización, estas diferencias generan efectos distintos entre sus unidades de negocio.
Shell procesará menos crudo pese al aumento de los márgenes
El escenario favorable de precios coincide con una reducción prevista en la utilización de las refinerías de la compañía.
Shell proyecta que sus instalaciones operarán entre 93% y 97% de su capacidad de referencia durante el tercer trimestre, frente al 102% registrado entre abril y junio.
La empresa explicó que esta disminución está relacionada principalmente con los bajos niveles de agua del río Rin, en Alemania, que afectan las operaciones de su refinería Rheinland.
El Rin constituye una de las principales rutas de transporte de materias primas y productos industriales de Europa.
Cuando disminuye su caudal, las embarcaciones enfrentan restricciones de carga y dificultades para mantener el movimiento habitual de mercancías.
Estas condiciones pueden alterar el abastecimiento de las refinerías y la distribución de sus productos.
Por lo tanto, el aumento del margen indicativo no necesariamente se traducirá en un crecimiento proporcional de las ganancias del negocio.
La menor utilización de las instalaciones podría compensar parcialmente el efecto positivo de los precios.
Este contraste será uno de los aspectos relevantes al momento de evaluar los resultados definitivos de Shell.
El negocio químico muestra una tendencia diferente
La actualización trimestral también revela que no todas las actividades industriales de la petrolera están experimentando condiciones favorables.
Mientras el margen indicativo de refinación aumenta, el margen de productos químicos presenta una disminución.
Shell proyecta que este indicador bajará desde US$270 por tonelada en el segundo trimestre hasta US$208 por tonelada en el tercero, equivalente a una caída cercana al 23%.
La empresa también anticipa que la utilización de sus instalaciones químicas se situará entre 81% y 85%, frente al 83% registrado durante el trimestre anterior.
Estas cifras muestran que las condiciones comerciales del procesamiento de combustibles y de la producción petroquímica pueden evolucionar de manera diferente.
En el negocio de refinación, la menor disponibilidad internacional de combustibles favorece los márgenes.
En cambio, la actividad petroquímica responde a otros factores, incluidos la demanda industrial, los precios de materias primas y la capacidad de producción disponible.
El comportamiento de ambas actividades determinará parte de los resultados del segmento Chemicals and Products de Shell.
La petrolera también prevé recuperar su producción de gas
La compañía actualizó además sus proyecciones para el negocio de gas integrado.
Shell estima que su producción alcanzará entre 740.000 y 780.000 barriles de petróleo equivalente diarios durante el tercer trimestre, frente a los 631.000 barriles diarios registrados en el período anterior.
El incremento contempla la incorporación de activos de ARC Resources, cuya adquisición se completó el 2 de septiembre de 2026.
En cuanto al gas natural licuado (GNL), la empresa proyecta volúmenes de licuefacción de entre 7,2 millones y 7,6 millones de toneladas, comparados con 7,7 millones de toneladas durante el segundo trimestre.
Para sus actividades de exploración y producción de petróleo y gas, Shell anticipa un volumen de entre 1,735 millones y 1,835 millones de barriles de petróleo equivalente diarios.
La petrolera también espera que los resultados de sus actividades de comercialización y optimización de gas y productos petroleros se mantengan en niveles similares a los registrados en el trimestre anterior.
Estas operaciones tienen especial relevancia en períodos de elevada volatilidad, cuando aumentan las diferencias regionales de precios y los costos de transporte.
Qué significa para los países importadores de combustibles
El aumento de los márgenes de refinación tiene consecuencias que van más allá de los resultados de las grandes petroleras.
Para países que dependen de importaciones de combustibles, los mayores precios internacionales de productos terminados pueden incrementar los costos de abastecimiento.
Esto resulta especialmente relevante para sectores intensivos en diésel, como minería, transporte de carga, construcción y determinadas actividades industriales.
En Chile, los precios internacionales de los combustibles constituyen uno de los componentes que influyen en los costos energéticos, aunque su traslado al consumidor también depende del tipo de cambio, los impuestos y los mecanismos de estabilización vigentes.
Por ello, el margen proyectado por Shell no permite calcular directamente cuánto podrían aumentar los precios de los combustibles en el mercado chileno.
Sí constituye una señal sobre las condiciones internacionales de suministro que enfrentan importadores y distribuidores.
Los resultados del 29 de octubre mostrarán el impacto financiero
El próximo hito será la presentación de los resultados trimestrales de Shell, programada para el 29 de octubre de 2026.
Ese informe permitirá determinar en qué medida los mayores márgenes de refinación se tradujeron en ganancias efectivas, considerando los volúmenes procesados, la utilización de instalaciones y el desempeño de las demás unidades de negocio.
También será relevante observar la evolución del capital de trabajo, los costos operacionales y las obligaciones financieras asociadas al entorno energético actual.
La actualización del 7 de octubre indica que el negocio de refinación enfrenta condiciones comerciales excepcionalmente favorables, pero todavía no establece el beneficio económico definitivo.
El salto desde US$24 hasta US$42 por barril muestra cómo la escasez de combustibles refinados puede favorecer los márgenes de las petroleras, incluso mientras la crisis internacional eleva los costos energéticos para industrias y consumidores.
La evolución del conflicto en Medio Oriente, la recuperación de las instalaciones afectadas y la normalización de las rutas comerciales serán factores determinantes para establecer cuánto tiempo pueden mantenerse estas condiciones extraordinarias.


