

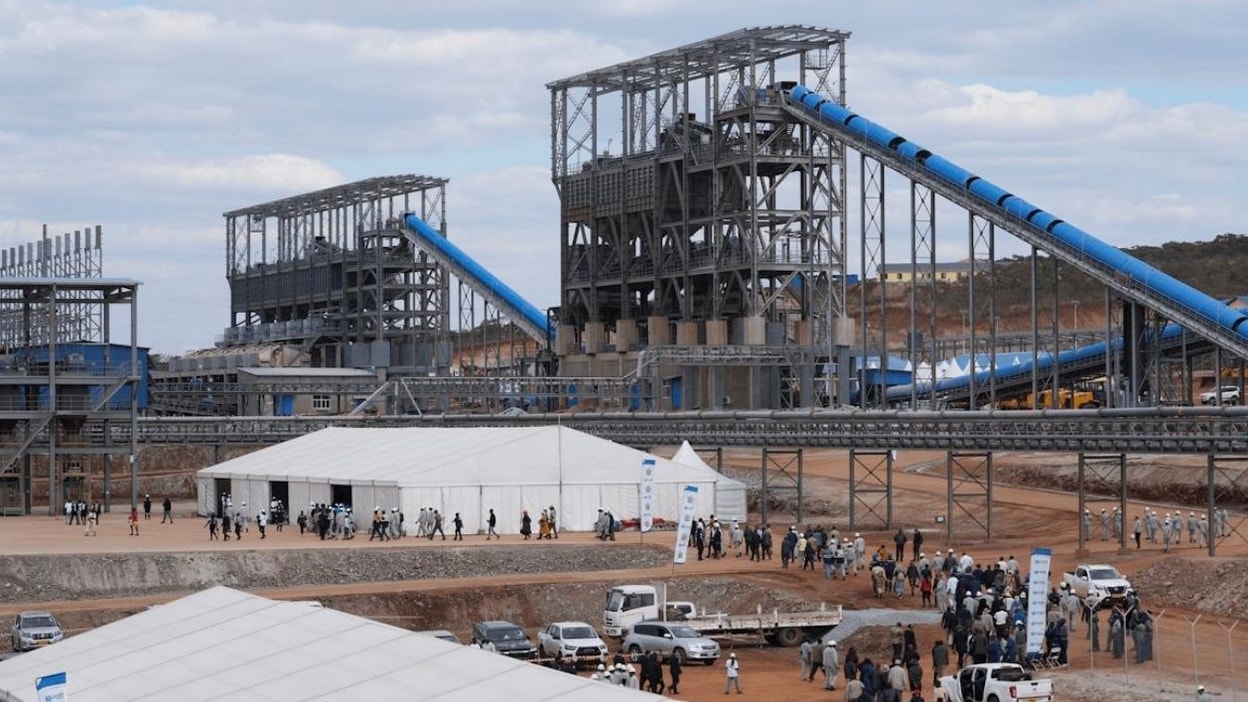
Zimbabwe busca usar ingresos futuros de sus recursos minerales, especialmente litio, para financiar infraestructura crítica. La negociación abre una nueva fase en la relación con China, principal actor externo en su minería de minerales críticos.
Zimbabwe inició conversaciones con China para estructurar financiamiento respaldado por minerales destinado a proyectos de carreteras y ferrocarriles, en una apuesta que busca transformar recursos naturales en infraestructura logística para su industria extractiva.
El ministro de Finanzas, Mthuli Ncube, informó que el gobierno de Harare comenzó tratativas con China Railway durante el Foro Económico Mundial realizado en Dalian. La fórmula analizada considera instrumentos de deuda vinculados a recursos naturales, bajo los cuales el país comprometería ingresos futuros de minerales para pagar obras específicas de infraestructura.
El punto central para la minería es que Zimbabwe intenta convertir su posición como principal productor africano de litio en capacidad logística, procesamiento local y mayor control sobre su cadena de valor.
Minerales como respaldo para financiar infraestructura
El esquema planteado por Zimbabwe apunta a carreteras y ferrocarriles, dos cuellos de botella relevantes para un país sin litoral marítimo y con fuerte dependencia de corredores logísticos hacia puertos de la región.
Según explicó Ncube, el gobierno deberá definir qué rutas desarrollará, cuánto costarán, qué parte podrá cubrirse con peajes y qué tramo requerirá respaldo de inversiones o retornos asociados a recursos naturales. En la práctica, el modelo supone que futuras rentas mineras funcionen como garantía o fuente de repago para deuda destinada a infraestructura.
La fórmula no es nueva en África. Tiene antecedentes en acuerdos de infraestructura vinculados a minerales, como el caso de República Democrática del Congo con empresas chinas en torno a cobre y cobalto. Sin embargo, para Zimbabwe el movimiento llega en un momento distinto: el país está intentando capturar más valor de su litio y reducir la exportación de material con bajo procesamiento.
Por qué China es el socio clave
China ya tiene una presencia dominante en la minería de Zimbabwe, especialmente en litio, cromo y otros minerales estratégicos. En los últimos años, empresas chinas han invertido más de US$2.000 millones en el sector del litio local, fortaleciendo el vínculo del país africano con la cadena global de baterías para vehículos eléctricos.
Entre los actores con operaciones o inversiones relevantes figuran Zhejiang Huayou Cobalt, Sinomine, Chengxin Lithium Group, Yahua y Tsingshan Holding Group. Estas compañías forman parte del ecosistema industrial chino que conecta exploración, extracción, procesamiento químico y fabricación de insumos para baterías.
La negociación con China Railway agrega otra dimensión: no solo se trata de inversión minera, sino de infraestructura habilitante para mover minerales, equipos, combustibles, insumos y productos intermedios. En minería, la logística puede definir costos, continuidad operacional y competitividad exportadora.
Para las compañías mineras, mejores ferrocarriles y caminos significan menor dependencia del transporte por camión, reducción de costos logísticos y mayor capacidad para escalar producción.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/Imagen-Referencial-2026-06-24T143216.813.jpg
Ferrocarriles: el cuello de botella minero
La infraestructura ferroviaria de Zimbabwe arrastra décadas de falta de inversión. National Railways of Zimbabwe llegó a mover cerca de 12 millones de toneladas anuales en los años 90, pero actualmente transporta menos de 3 millones de toneladas, afectada por falta de locomotoras, mantenimiento insuficiente y deterioro de la red.
Ese deterioro tiene impacto directo sobre la minería. La producción mineral requiere mover altos volúmenes de concentrados, combustibles, reactivos, repuestos y equipos pesados. Cuando el ferrocarril no responde, las empresas dependen más del transporte carretero, que suele ser más caro, menos eficiente para grandes volúmenes y más expuesto al desgaste vial.
Zimbabwe ha intentado abrir su red ferroviaria a operadores privados para elevar los volúmenes de carga. La entrada de actores externos, incluida una unidad de Grindrod de Sudáfrica, buscó recuperar capacidad en un sistema clave para conectar minas con corredores regionales y puertos de salida, especialmente en Mozambique.
El litio queda al centro de la estrategia
El trasfondo de la negociación es el litio. Zimbabwe es el principal productor africano de concentrado de espodumeno y en 2025 exportó más de 1,1 millones de toneladas de concentrado a China, una cifra relevante para el abastecimiento chino de materia prima para baterías.
El gobierno, sin embargo, quiere modificar esa relación. Harare mantiene su decisión de prohibir las exportaciones de concentrado de litio desde enero de 2027, pese a que productores del sector han pedido más tiempo para completar plantas de procesamiento local.
La señal oficial es clara: Zimbabwe busca que las empresas mineras pasen de exportar concentrado a producir compuestos de mayor valor, como sulfato de litio. Esa política apunta a elevar ingresos fiscales, empleo industrial y transferencia tecnológica, aunque también introduce presión regulatoria sobre las compañías que aún no han terminado sus instalaciones.
Hasta ahora, Zhejiang Huayou Cobalt cuenta con una planta de sulfato de litio ya construida, mientras que Sinomine desarrolla otra instalación vinculada a la mina Bikita. Otros operadores avanzan en estudios o proyectos similares.
Datos clave
País: Zimbabwe.
Socio en negociación: China, con conversaciones iniciadas con China Railway.
Modelo analizado: financiamiento respaldado por recursos minerales.
Obras objetivo: carreteras y ferrocarriles.
Mineral estratégico: litio, además de otros recursos naturales.
Inversión china en litio desde 2021: más de US$2.000 millones.
Política minera relevante: prohibición de exportar concentrado de litio desde enero de 2027.
Necesidad estimada de infraestructura: cerca de US$34.000 millones para modernizar transporte y logística, según antecedentes citados por Reuters sobre estimaciones del Banco Africano de Desarrollo.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/Imagen-Referencial-2026-06-24T143020.894.jpg
Oportunidad y riesgo para el país
El financiamiento respaldado por minerales puede acelerar obras que Zimbabwe difícilmente podría abordar solo con recursos fiscales. Para una economía con restricciones financieras, sanciones, baja inversión histórica y redes logísticas deterioradas, usar recursos mineros como palanca puede abrir acceso a capital e infraestructura.
Pero el modelo también implica riesgos. Si los contratos no son transparentes, si las condiciones financieras son desfavorables o si se comprometen ingresos futuros por períodos extensos, el país podría quedar expuesto a una nueva dependencia de deuda asociada a recursos naturales.
El desafío será equilibrar tres objetivos: financiar infraestructura urgente, asegurar condiciones sostenibles de deuda y evitar que el valor de los minerales quede capturado principalmente por acreedores o compradores externos.
En el caso del litio, además, el escenario de precios es más volátil que el del cobre o el hierro. La industria global de baterías ha pasado por ciclos de sobreoferta, correcciones de precios y ajustes en inversión. Eso hace más complejo usar ingresos futuros como respaldo financiero, porque la capacidad de repago dependerá de precios, producción, costos y cumplimiento regulatorio.
Lectura para la minería regional
La estrategia de Zimbabwe se inserta en una tendencia más amplia: los países productores de minerales críticos están intentando renegociar su posición dentro de la cadena global. Ya no basta con extraer y exportar concentrados. Gobiernos de África y América Latina buscan procesamiento local, infraestructura asociada y mayores retornos fiscales.
Para la industria minera, esto confirma que la infraestructura será un factor competitivo tan relevante como la ley mineral o el tamaño del recurso. Los países que logren conectar minas, plantas, energía, agua, rutas y puertos podrán captar más inversión. Los que mantengan cuellos de botella logísticos enfrentarán mayores costos y menor velocidad para desarrollar proyectos.
Zimbabwe tiene una ventaja geológica en litio, pero necesita convertirla en capacidad industrial. La negociación con China puede ser una herramienta para hacerlo, siempre que los contratos aseguren beneficios verificables para el país: obras ejecutadas, costos claros, estándares ambientales, empleo local, trazabilidad de ingresos y condiciones de repago sostenibles.
Qué observará la industria
El próximo punto clave será conocer qué proyectos específicos serán incluidos en la negociación, cuánto costarán, qué minerales respaldarán el financiamiento y bajo qué condiciones se estructurará la deuda.
También será relevante observar si la prohibición de exportar concentrado de litio en enero de 2027 se mantiene sin cambios y si las plantas de procesamiento local alcanzan capacidad suficiente para absorber la producción minera.
La apuesta de Zimbabwe puede marcar un precedente para otros países ricos en minerales críticos: usar litio y otros recursos no solo como producto de exportación, sino como garantía para construir la infraestructura que permita capturar más valor dentro del país.


