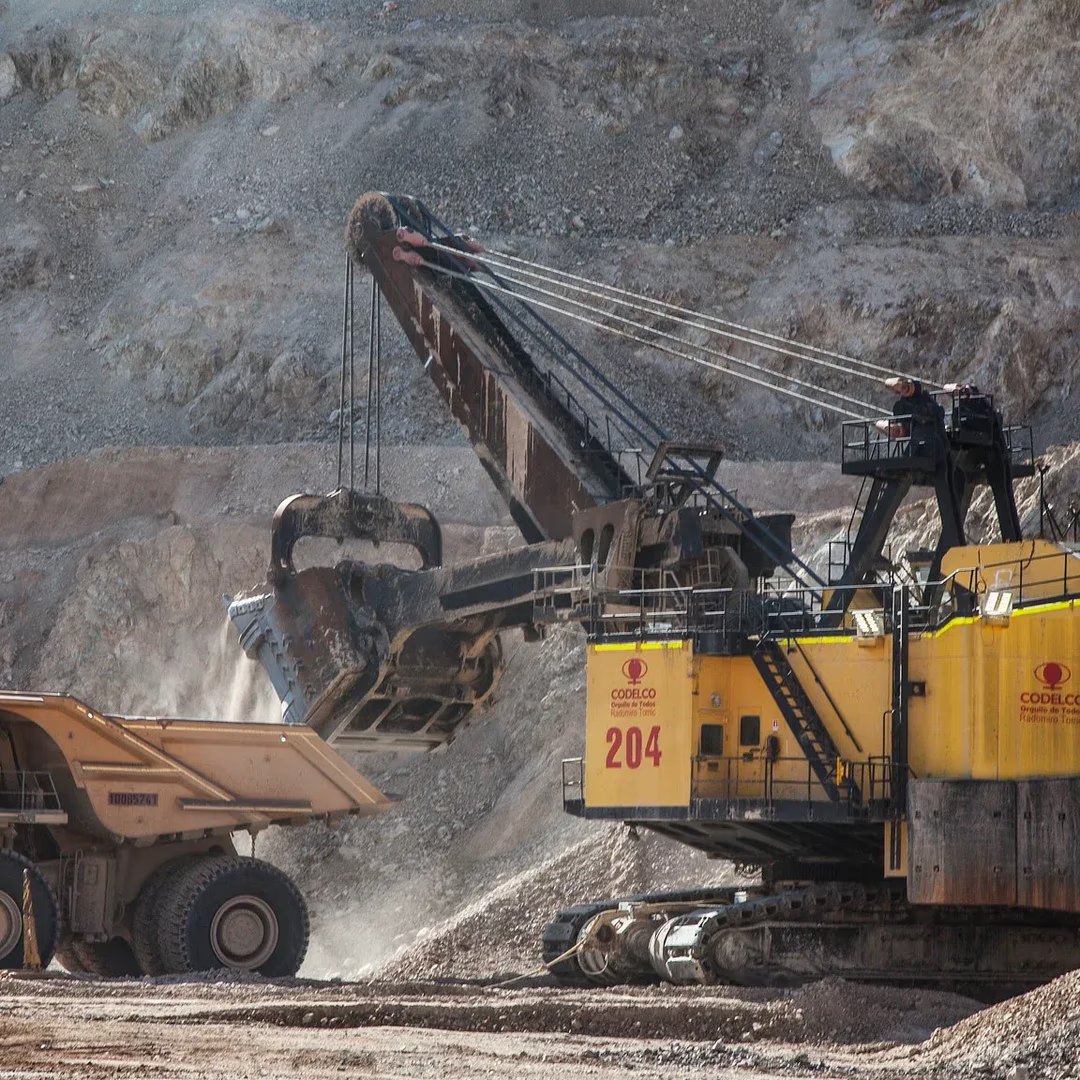
La venta total o parcial de la estatal podría fortalecer su financiamiento, acelerar inversiones y elevar la disciplina corporativa. El costo sería compartir o perder los ingresos futuros de un metal decisivo para la electrificación, la inteligencia artificial, la defensa y la industria mundial.
La posibilidad de privatizar Codelco, completamente o mediante la incorporación de inversionistas minoritarios, reactivó una de las discusiones económicas más sensibles para Chile. El debate aparece en un momento complejo: el Estado enfrenta restricciones fiscales, la empresa debe financiar una cartera de proyectos estructurales y la producción nacional de cobre lleva años sin recuperar sus máximos históricos.
Al mismo tiempo, el escenario internacional está elevando el valor estratégico del metal. La expansión de las redes eléctricas, los vehículos eléctricos, las energías renovables, los centros de datos, la inteligencia artificial y la industria de defensa demandará volúmenes crecientes de cobre durante las próximas décadas.
La discusión, por tanto, no puede limitarse a escoger entre propiedad pública o privada. La pregunta central es qué estructura permitirá que Codelco produzca más, reduzca costos, financie sus proyectos y mantenga para Chile una participación relevante en la renta futura del cobre.
Codelco enfrenta una etapa de alta exigencia financiera
La estatal continúa siendo uno de los mayores productores de cobre del mundo, pero su situación operacional y financiera exige inversiones permanentes. Sus principales yacimientos son antiguos, las leyes minerales han disminuido y varias operaciones deben migrar hacia explotaciones más profundas, complejas y costosas.
Los proyectos estructurales de Chuquicamata Subterránea, El Teniente, Andina, Salvador y Radomiro Tomic buscan extender la vida productiva de los distritos mineros. Sin estas iniciativas, la producción de Codelco enfrentaría un deterioro progresivo durante los próximos años.
La compañía también debe financiar infraestructura hídrica, energía, depósitos de relaves, automatización, seguridad, mantenimiento y cumplimiento ambiental. Estas necesidades conviven con una deuda financiera elevada y con la obligación histórica de entregar recursos al Estado.
| Dimensión | Situación de Codelco | Implicancia |
|---|---|---|
| Producción | Presionada por menores leyes, envejecimiento de yacimientos y retrasos operacionales | La recuperación requiere inversiones sostenidas y mejor ejecución |
| Endeudamiento | Elevado en relación con sus necesidades futuras de capital | Reduce la flexibilidad para financiar proyectos mediante nueva deuda |
| Costos | Expuestos a energía, insumos, mantenimiento y mayor complejidad minera | Un precio alto del cobre no garantiza márgenes permanentes |
| Proyectos estructurales | Necesarios para sostener la producción de largo plazo | Los atrasos pueden afectar ingresos, competitividad y aporte fiscal |
| Aporte al Estado | Depende del precio, la producción, los costos y la carga financiera | Retirar demasiadas utilidades puede debilitar la capacidad de inversión |
| Valor estratégico | Controla grandes reservas y distritos mineros de larga duración | Su valor supera la rentabilidad financiera de un solo ejercicio |
El desafío principal consiste en financiar el crecimiento sin deteriorar todavía más el balance. Si Codelco no recibe capital suficiente, debe recurrir a deuda, postergar inversiones o reducir su aporte fiscal. Las tres opciones generan costos para la empresa y para el país.
Las ventajas de una privatización parcial
La apertura de una participación minoritaria mediante un aumento de capital permitiría incorporar recursos frescos directamente a Codelco. A diferencia de una venta de acciones destinada a financiar el presupuesto público, este mecanismo fortalecería el patrimonio de la compañía y podría reducir su dependencia del endeudamiento.
La presencia de inversionistas privados también introduciría nuevas exigencias de transparencia, valoración permanente y disciplina financiera. Los accionistas minoritarios presionarían por información detallada sobre costos, seguridad, proyectos, contratos, plazos y rentabilidad.
Una empresa abierta en bolsa tendría que explicar con mayor precisión por qué un proyecto se retrasa, cuánto capital adicional necesita y qué retorno espera obtener. Esto podría reducir la interferencia política y mejorar la evaluación de inversiones.
La apertura parcial también puede facilitar alianzas con compañías que aporten tecnología, experiencia subterránea, automatización, procesamiento mineral o capacidad comercial. Sin embargo, la incorporación de capital privado no reemplazaría la necesidad de fortalecer la gestión interna.
| Posible beneficio | Privatización parcial | Privatización total |
|---|---|---|
| Ingreso de capital nuevo a Codelco | Alto, si se realiza mediante emisión de acciones | Depende del diseño de la venta |
| Reducción de deuda | Posible y gradual | La obligación se trasladaría total o parcialmente al comprador |
| Disciplina de mercado | Alta | Alta |
| Mayor transparencia financiera | Alta | Alta, aunque bajo control privado |
| Acceso a socios tecnológicos | Alto | Alto |
| Mantención del control estatal | Sí, con participación mayoritaria | No |
| Conservación de dividendos futuros | Parcial | No |
| Riesgo de pérdida estratégica | Moderado | Alto |
Una apertura minoritaria bien diseñada podría combinar capital privado con control estatal. No obstante, su resultado dependería de la forma en que se utilicen los recursos y de la capacidad del Estado para actuar como propietario responsable.
Los argumentos a favor de una privatización total
Quienes respaldan una venta completa sostienen que el Estado podría recibir una suma considerable, reducir su exposición financiera y trasladar al comprador la responsabilidad de ejecutar las inversiones futuras.
La privatización total también eliminaría la contradicción que enfrenta actualmente el Estado: exigir grandes aportes fiscales y, al mismo tiempo, solicitar que la compañía invierta miles de millones de dólares para mantener su producción.
Bajo propiedad privada, Codelco tendría mayor autonomía para reinvertir utilidades, ajustar su estructura organizacional, vender activos secundarios y priorizar proyectos por rentabilidad económica.
También podría reducirse la intervención política en nombramientos, contrataciones o decisiones operacionales. Sin embargo, estas ventajas no son automáticas. Una empresa privada puede cometer errores de inversión, enfrentar accidentes, retrasar proyectos o privilegiar dividendos de corto plazo.
La propiedad privada modifica los incentivos, pero no elimina los riesgos geológicos, laborales, ambientales ni técnicos propios de la minería de gran escala.
El costo de vender la principal minera del Estado
El mayor argumento contra una privatización total es que el Estado recibiría un ingreso extraordinario por una sola vez, pero perdería los dividendos y la valorización futura de sus activos.
Chile continuaría recaudando impuestos y royalty minero, aunque dejaría de capturar la rentabilidad asociada a la propiedad directa de las operaciones.
El precio de venta también sería determinante. Privatizar una empresa durante una etapa de menor producción, altos costos, endeudamiento y proyectos inconclusos puede reducir su valoración. Los compradores descontarían los riesgos existentes y podrían capturar posteriormente el beneficio de una recuperación operacional.
| Variable | Mantención estatal | Apertura parcial | Privatización total |
|---|---|---|---|
| Ingreso fiscal inmediato | Bajo | Medio | Alto |
| Ingresos fiscales de largo plazo | Dividendos, impuestos y royalty | Dividendos parciales, impuestos y royalty | Impuestos y royalty |
| Control sobre reservas y producción | Total | Mayoritario o compartido | Nulo |
| Acceso a capital privado | Limitado o mediante alianzas | Alto | Total |
| Riesgo financiero para el Estado | Alto | Compartido | Bajo |
| Capacidad de política industrial | Alta | Media o alta | Baja |
| Exposición a interferencia política | Alta si no existen contrapesos | Media | Baja |
| Riesgo de vender en un momento desfavorable | No aplica | Moderado | Alto |
La venta completa también reduciría la capacidad del Estado para coordinar decisiones relacionadas con fundiciones, refinación, proveedores, empleo regional, investigación, descarbonización e infraestructura.
Codelco no es solamente una empresa que extrae mineral. Su escala influye sobre miles de proveedores, trabajadores, contratistas, centros tecnológicos y economías regionales. Una compañía privada podría mantener esa actividad, pero sus decisiones responderían principalmente al retorno para sus accionistas.
El cobre será un activo industrial y geopolítico
La transición energética requiere grandes cantidades de cobre para ampliar redes eléctricas, instalar generación renovable y fabricar vehículos eléctricos. A esta demanda se suman los centros de datos, la inteligencia artificial, la automatización industrial y la producción de equipamiento militar.
La oferta minera, en cambio, enfrenta dificultades. Los nuevos proyectos requieren mayores inversiones, permisos extensos, infraestructura hídrica y energética, acuerdos con comunidades y condiciones políticas estables.
La disminución de las leyes minerales obliga a remover y procesar más material para obtener la misma cantidad de cobre. Esto eleva el consumo de energía, agua, explosivos y equipos, además de aumentar los residuos.
En este escenario, controlar grandes reservas representa una ventaja económica y estratégica. Una privatización podría entregar recursos inmediatos, pero también transferir a inversionistas privados la valorización asociada a una posible escasez estructural de cobre.
Una venta parcial no garantiza recursos para la empresa
No todas las privatizaciones parciales tienen el mismo efecto. Una venta de acciones existentes permitiría al Estado obtener dinero, pero los recursos no ingresarían necesariamente a Codelco. En ese caso, la empresa seguiría enfrentando las mismas necesidades de financiamiento.
Una emisión de nuevas acciones produciría un resultado diferente. El capital ingresaría directamente a la compañía y podría utilizarse para proyectos, reducción de deuda, automatización o recuperación productiva.
| Modelo | Destino principal de los recursos | Efecto para Codelco |
|---|---|---|
| Venta estatal de acciones existentes | Presupuesto fiscal u otros fines públicos | No fortalece necesariamente el patrimonio de la empresa |
| Emisión de nuevas acciones | Caja directa de Codelco | Aumenta capital y reduce dependencia de deuda |
| Socios privados por proyecto | Inversión en un activo específico | Comparte riesgos sin privatizar toda la compañía |
| Concesión o contrato operacional | Desarrollo o administración de una operación | Mantiene propiedad estatal, pero delega funciones |
| Capitalización pública plurianual | Proyectos y fortalecimiento financiero | Conserva propiedad estatal y exige disciplina fiscal |
La diferencia es fundamental. Vender parte de Codelco para cubrir gasto corriente sería muy distinto de abrir capital para financiar inversiones productivas.
La alternativa de mantener una Codelco estatal reformada
Chile no está obligado a escoger únicamente entre privatizar o conservar la estructura actual. Existe una tercera opción: mantener la propiedad estatal e introducir reformas profundas en gobierno corporativo, capitalización y gestión de proyectos.
Este modelo requeriría una política plurianual que determine cuánto debe aportar Codelco al Estado y cuánto puede reinvertir. La empresa necesita previsibilidad financiera para planificar proyectos que demoran décadas.
También sería necesario fortalecer la independencia del directorio, limitar nombramientos políticos, transparentar los criterios de inversión y establecer responsabilidades claras por atrasos y sobrecostos.
El uso de alianzas por proyecto permitiría compartir riesgo y capital sin vender el control de la matriz. Estas asociaciones podrían utilizarse en nuevos yacimientos, infraestructura hídrica, fundiciones, litio, exploración o tecnologías de procesamiento.
Qué opción ofrece el mejor equilibrio
La privatización total entregaría liquidez inmediata y reduciría la exposición financiera del Estado, pero implicaría renunciar al control directo de grandes reservas en un momento en que el cobre gana importancia estratégica.
La privatización parcial podría generar un equilibrio más razonable, siempre que el Estado mantenga la mayoría y el dinero ingrese directamente a Codelco. También debería existir una prohibición explícita de utilizar esos recursos para gasto corriente.
Mantener una Codelco completamente estatal continúa siendo viable, pero exige corregir sus debilidades. Conservar la propiedad sin asegurar capital, profesionalizar la gestión y mejorar la ejecución de proyectos puede producir un deterioro gradual tan perjudicial como una privatización mal diseñada.
| Alternativa | Principal ventaja | Principal riesgo |
|---|---|---|
| Mantención estatal sin reformas profundas | Conserva control y renta futura | Persistencia de deuda, ineficiencias y retrasos |
| Mantención estatal reformada | Combina control público con mayor disciplina | Requiere acuerdos políticos y capitalización sostenida |
| Apertura parcial | Aporta capital y presión de mercado | Dilución del Estado y conflictos entre objetivos públicos y privados |
| Privatización total | Genera caja inmediata y traslada riesgos | Pérdida permanente de control y dividendos futuros |
La decisión debería basarse en el valor económico de largo plazo, no solamente en las necesidades fiscales del próximo presupuesto.
Chile debe determinar si quiere ser únicamente un país que cobra impuestos a la extracción de cobre o mantener una posición empresarial directa en el mercado mundial del metal. El futuro de Codelco dependerá menos de una definición ideológica que de la capacidad de asegurar capital, aumentar producción, controlar costos y ejecutar proyectos con estándares comparables a los de las grandes mineras internacionales.
Privatizar completamente puede aliviar problemas financieros presentes, pero también puede significar vender una posición estratégica antes de que el nuevo ciclo industrial del cobre alcance su máxima intensidad. Una apertura parcial, acompañada por una reforma profunda del gobierno corporativo y una regla de capitalización de largo plazo, aparece como una alternativa menos irreversible y con mayor capacidad de equilibrar inversión, disciplina y soberanía económica.