

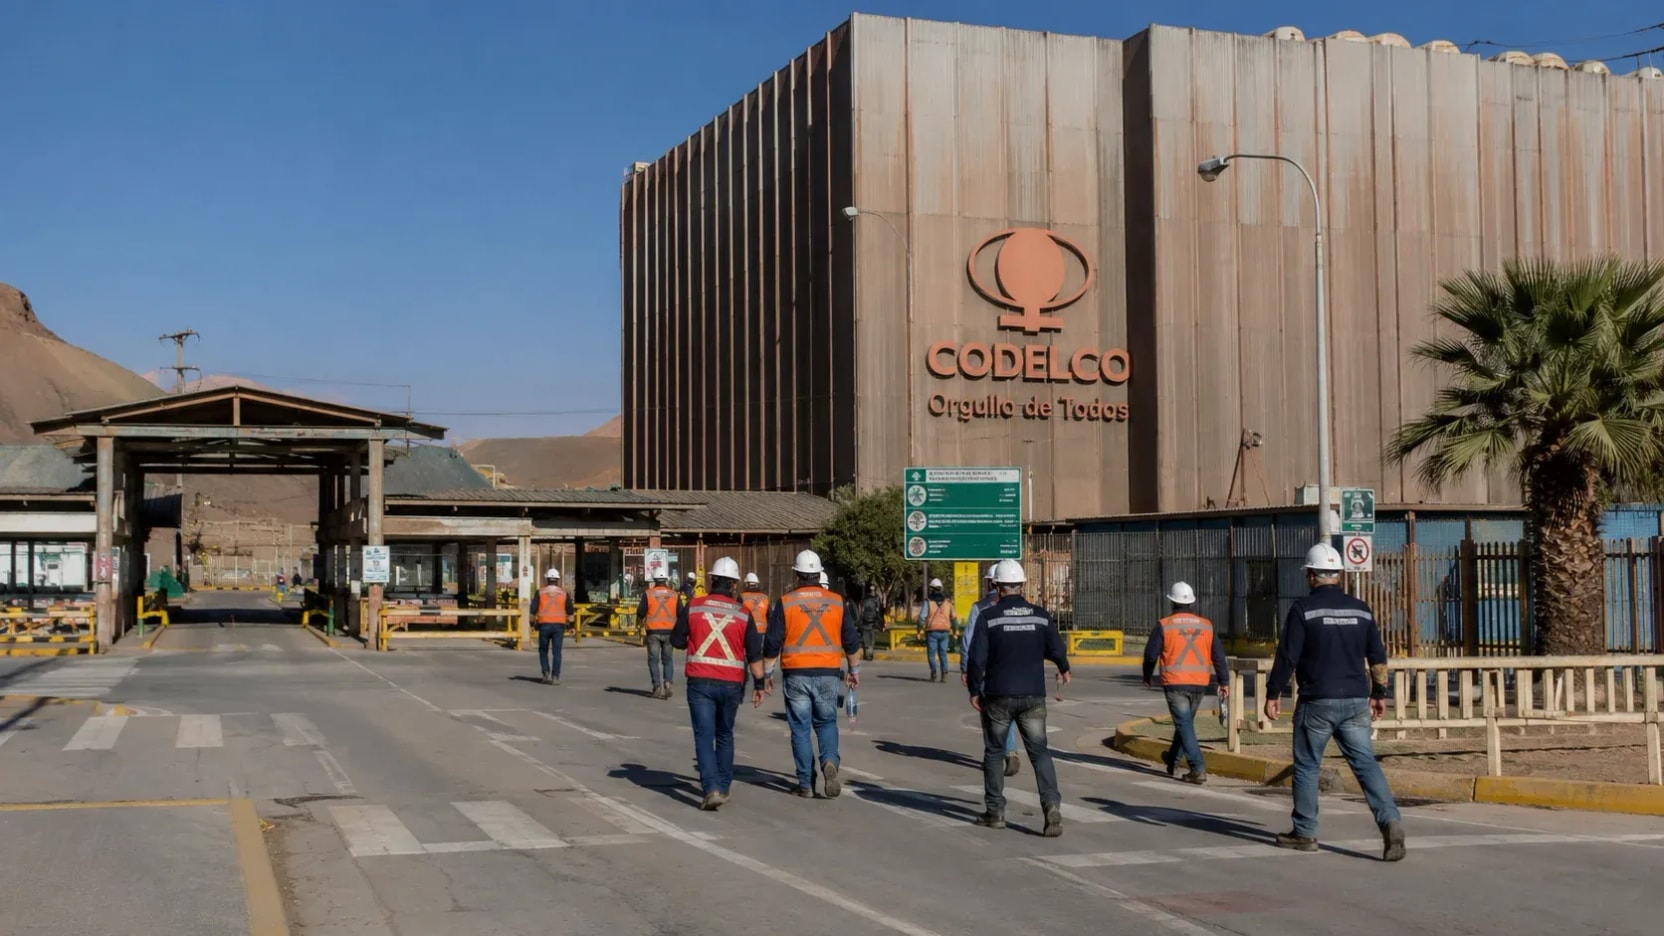
Propuesta para privatizar Codelco abre fuerte disputa política por el control del principal activo minero de Chile
La iniciativa promovida desde el Partido Republicano plantea incorporar capital privado a la cuprífera estatal. La oposición rechazó la fórmula y emplazó al Gobierno a definir si mantendrá a la compañía bajo propiedad íntegra del Estado.
La propuesta de abrir la propiedad de Codelco al capital privado instaló una nueva controversia política y económica en Chile, al poner en discusión el futuro de la principal empresa minera del país y uno de los activos estratégicos más relevantes para las finanzas públicas. El planteamiento fue impulsado por el presidente del Partido Republicano, Arturo Squella, quien llamó a evaluar la privatización total o parcial de la corporación para incorporar recursos privados y fortalecer su competitividad.
La idea provocó una reacción inmediata de dirigentes opositores, parlamentarios y exautoridades, quienes descartaron entregar participación de la estatal y exigieron al Gobierno del Presidente José Antonio Kast pronunciarse de manera definitiva sobre una eventual modificación de su estructura de propiedad.
Codelco pertenece en un 100% al Estado de Chile y administra operaciones que incluyen Chuquicamata, Radomiro Tomic, Ministro Hales, Gabriela Mistral, Salvador, Andina y El Teniente. Su posición dentro de la industria trasciende la producción de cobre: la compañía aporta recursos fiscales, sostiene empleo directo y contratista, moviliza una extensa red de proveedores y ejecuta proyectos estructurales destinados a prolongar la explotación de yacimientos envejecidos.
La propuesta que abrió el debate
El planteamiento republicano considera evaluar la venta de empresas públicas que presenten problemas de desempeño o restricciones para competir, incluyendo la posibilidad de privatizar Codelco o transferir una parte de su propiedad a inversionistas privados.
La fórmula todavía no corresponde a un proyecto de ley ingresado al Congreso ni contiene un porcentaje definido de participación, mecanismo de venta, valorización, calendario o modelo de gobierno corporativo. Por ahora, se trata de una posición política que busca abrir una discusión sobre la propiedad, el financiamiento y la administración de la cuprífera.
Ese punto resulta relevante para dimensionar el debate. Incorporar capital privado podría adoptar modalidades muy diferentes, desde la venta minoritaria de acciones y la apertura bursátil hasta asociaciones específicas para desarrollar proyectos. Cada alternativa tendría efectos distintos sobre el control del Estado, la distribución de utilidades, la capacidad de endeudamiento y la relación entre Codelco y el Fisco.
La corporación ya participa en asociaciones con privados sin haber modificado su propiedad estatal. Además de sus participaciones en operaciones como El Abra, Anglo American Sur y Quebrada Blanca, la empresa ha desarrollado acuerdos para ampliar su presencia en otros minerales estratégicos. Por ello, la discusión no se limita a si puede trabajar con inversionistas externos, sino a si una fracción de la propia compañía debe dejar de pertenecer al Estado.
Oposición rechaza la venta de la estatal
Las fuerzas opositoras calificaron la privatización como una amenaza al control público sobre un recurso estratégico y advirtieron que una operación de este tipo tendría consecuencias políticas, económicas y sociales.
El exministro del Interior Álvaro Elizalde sostuvo que privatizar Codelco significaría renunciar al dominio de uno de los activos centrales para el desarrollo nacional. Desde el Frente Amplio, su presidenta Constanza Martínez afirmó que la empresa pertenece a todos los chilenos y cuestionó que se pretenda reducir la presencia estatal en sectores estratégicos.
El presidente del PPD, Raúl Soto, manifestó un rechazo categórico a cualquier fórmula de privatización, mientras parlamentarios socialistas y comunistas anticiparon que enfrentarán legislativamente una eventual iniciativa. El senador Daniel Núñez resumió esa postura con la expresión “Codelco no se toca”.
El presidente de la Comisión de Minería y Energía de la Cámara de Diputadas y Diputados, Cristián Tapia, también cuestionó el planteamiento y recordó que autoridades del Ejecutivo y de la propia corporación habían descartado previamente una privatización.
La presión quedó dirigida hacia La Moneda. La oposición busca que el Gobierno establezca si la propuesta representa únicamente la posición del Partido Republicano o si formará parte de la agenda económica de la administración.
Producción, resultados y presión financiera
La discusión ocurre mientras Codelco intenta estabilizar su producción y completar una cartera de proyectos estructurales de elevada complejidad técnica y financiera.
Durante 2025, la empresa produjo 1.334.445 toneladas métricas finas de cobre propio. Al incorporar la producción atribuible de sus participaciones en El Abra, Anglo American Sur y Quebrada Blanca, el volumen total alcanzó 1.439.732 toneladas.
La compañía cerró ese ejercicio con un Ebitda de US$6.670 millones y aportes al Fisco por US$1.778 millones. Durante el primer trimestre de 2026, registró una producción propia de 272 mil toneladas, un 8% inferior a la obtenida en igual periodo del año anterior. En ese mismo lapso logró un Ebitda de US$2.143 millones y entregó US$430 millones al Estado.
Estas cifras muestran una empresa con capacidad relevante para generar caja, pero enfrentada a exigencias operacionales y de inversión que condicionan su desempeño. La renovación de sus principales yacimientos requiere ejecutar simultáneamente iniciativas como Chuquicamata Subterránea, Andes Norte, Nuevo Nivel Mina, Traspaso Andina y Rajo Inca.
Los retrasos, mayores costos y dificultades en la puesta en marcha de algunos proyectos han alimentado el debate sobre la eficiencia de la compañía. Sin embargo, esos problemas no resuelven por sí solos la discusión sobre la propiedad. Antes de evaluar una venta, la industria tendría que conocer qué activos serían incluidos, cómo se determinaría su valor, qué pasaría con las obligaciones financieras y cuál sería el destino de los recursos obtenidos.
Qué podría cambiar con capital privado
Los defensores de una apertura sostienen que el ingreso de inversionistas permitiría fortalecer el patrimonio de Codelco, reducir su dependencia del endeudamiento y someter su gestión a una mayor disciplina financiera. También podría ampliar sus fuentes de financiamiento para desarrollar proyectos sin exigir capitalizaciones fiscales permanentes.
La contrapartida es la pérdida parcial de los beneficios económicos futuros. Un accionista privado tendría derecho a recibir dividendos y participar en las decisiones de la compañía, dependiendo de la estructura seleccionada. El Estado también debería definir si conservaría una participación controladora, qué materias requerirían aprobación especial y cómo se protegerían los yacimientos considerados estratégicos.
Una eventual apertura bursátil obligaría además a establecer una valorización integral de la empresa. El cálculo tendría que considerar reservas minerales, infraestructura, fundiciones, refinerías, proyectos en construcción, deuda, compromisos ambientales, costos de cierre y perspectivas del precio del cobre.
No se trataría solamente de vender acciones de una empresa productiva. Codelco administra activos formados durante décadas, posee derechos sobre grandes depósitos minerales y cumple una función fiscal que no puede medirse exclusivamente mediante su rentabilidad anual.
Impacto para trabajadores, proveedores y regiones mineras
La discusión también será observada por sindicatos, empresas contratistas y proveedores vinculados a las principales divisiones. Cualquier cambio en la propiedad podría influir en las políticas de inversión, relaciones laborales, contratación de servicios, gobernanza y criterios utilizados para priorizar proyectos.
En regiones como Antofagasta, Atacama, Valparaíso, Metropolitana y O’Higgins, las operaciones de Codelco tienen un impacto directo sobre el empleo, la actividad logística y la demanda por bienes y servicios especializados. La incertidumbre prolongada sobre el futuro de la empresa podría afectar decisiones de inversión de compañías que dependen de contratos de largo plazo con la estatal.
El eventual ingreso de capital privado tampoco garantiza automáticamente mayores niveles de producción. La recuperación operacional dependerá de la calidad de los proyectos, el control de costos, la disponibilidad de recursos, la seguridad laboral, la continuidad de las faenas y la capacidad de ejecutar obras subterráneas de alta complejidad.
Una definición estratégica para la minería chilena
La ofensiva republicana trasladó el debate desde la gestión de Codelco hacia una pregunta de mayor alcance: qué papel debe cumplir el Estado en la explotación del cobre y cómo debe financiarse la principal empresa minera del país.
Hasta ahora no existe una iniciativa legislativa formal ni una fórmula detallada para modificar la propiedad. Para avanzar, el Gobierno tendría que presentar una propuesta concreta, enfrentar una discusión parlamentaria y explicar sus efectos fiscales, laborales y productivos.
La controversia surge, además, en un periodo en que el cobre mantiene una posición central en la electrificación, las redes de transmisión, el almacenamiento energético, la electromovilidad y la infraestructura digital. En ese escenario, la propiedad de Codelco no constituye únicamente una disputa ideológica: define quién controlará parte relevante de la producción chilena, cómo se distribuirán sus beneficios y qué capacidad tendrá el país para utilizar ese patrimonio en las próximas décadas.
La respuesta del Ejecutivo y la eventual transformación del planteamiento en un proyecto de ley determinarán si la discusión queda limitada a una ofensiva política o se convierte en una de las reformas mineras más profundas desde la nacionalización del cobre.





