
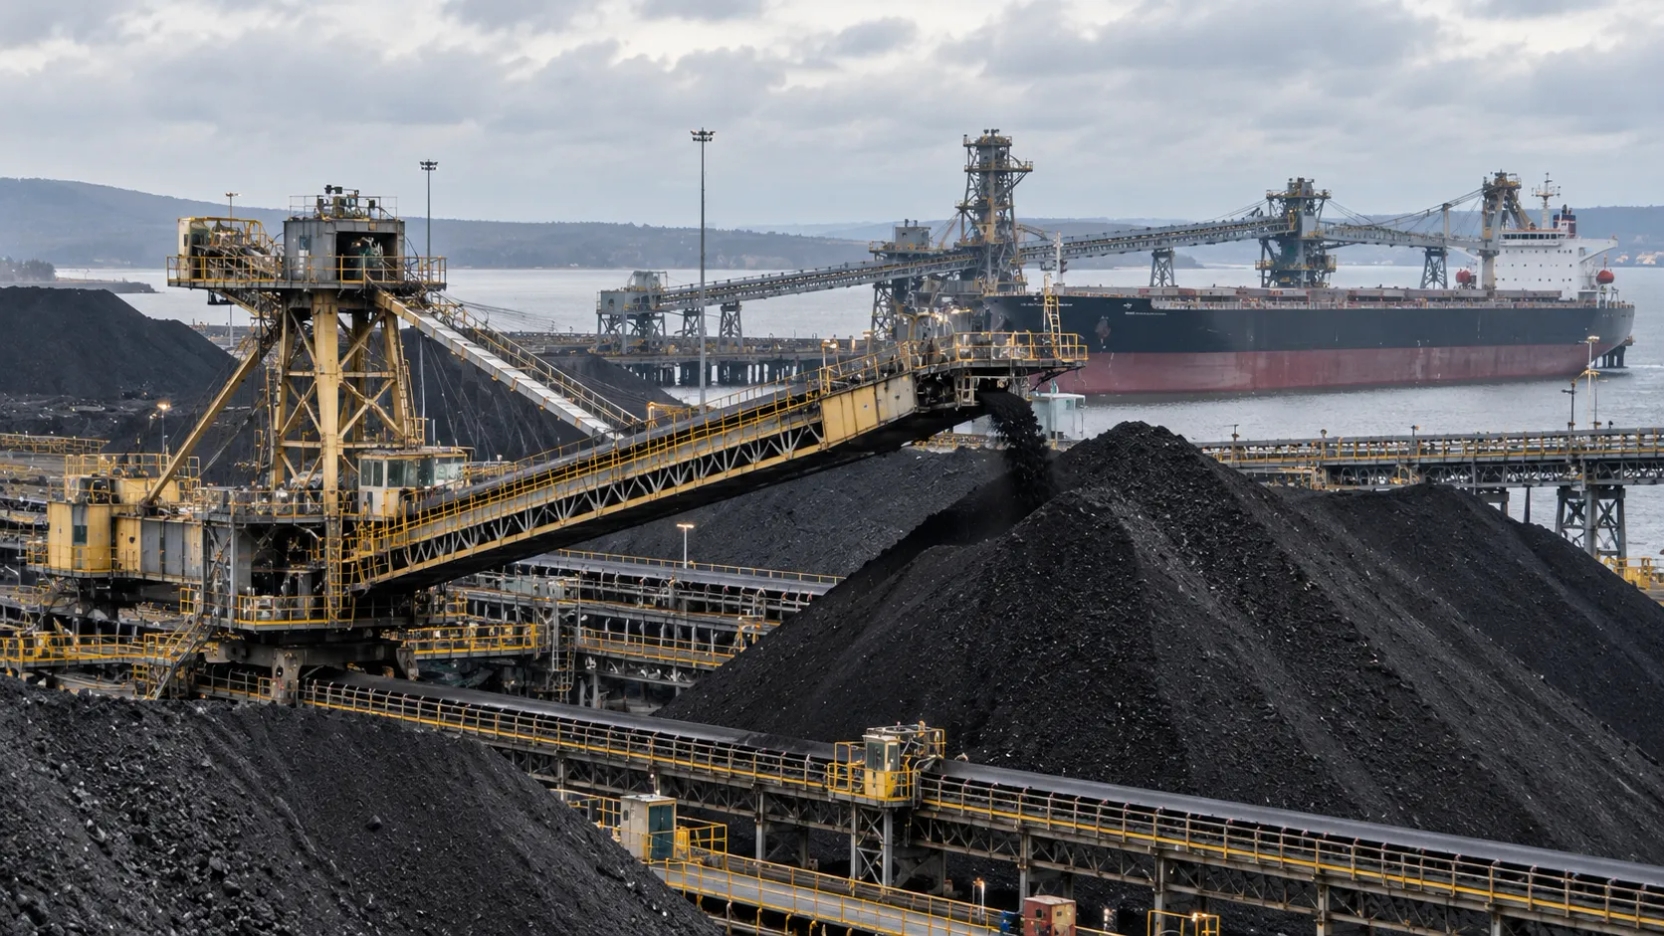
El carbón australiano se cotiza en torno a US$5,40 por unidad energética, frente a US$25 del gas natural licuado. La diferencia podría incentivar nuevas compras de China, Japón y Corea del Sur durante el cuarto trimestre, pese a la contracción que registra el comercio mundial del mineral.
El carbón térmico recupera competitividad en los mercados energéticos asiáticos gracias a una diferencia de precios cercana al 80% frente al gas natural licuado (GNL), un escenario que podría impulsar las importaciones y exportaciones del mineral durante el último trimestre de 2026. Al 9 de octubre, el carbón australiano de referencia se comercializa alrededor de US$143 por tonelada, equivalentes a US$5,40 por millón de unidades térmicas británicas (MMBtu), mientras que el GNL destinado a Asia alcanza aproximadamente US$25 por la misma unidad energética.
La diferencia, cercana a US$20 por MMBtu, coincide con el período en que importantes compradores asiáticos comienzan a reponer sus inventarios para enfrentar el invierno del hemisferio norte.
El escenario podría revertir parcialmente la debilidad registrada durante los primeros nueve meses del año, cuando el comercio marítimo de carbón térmico continuó mostrando señales de contracción.
Sin embargo, las mayores importaciones todavía constituyen una proyección basada en patrones estacionales y condiciones actuales de precios, no un aumento de compras ya confirmado para el cuarto trimestre.
La diferencia de precios alcanza su mayor nivel en cuatro años
Las cotizaciones recopiladas por LSEG muestran que el carbón térmico australiano exportado desde Newcastle mantiene una ventaja considerable frente al GNL comercializado en los mercados asiáticos.
El valor de referencia del carbón alcanza aproximadamente US$143 por tonelada, equivalente a US$5,40 por MMBtu, frente a los US$25 por MMBtu del GNL.
Expresados en la misma unidad energética, estos valores representan una diferencia aproximada de 78,4% a favor del carbón, una de las mayores registradas desde 2022.
El diferencial resulta todavía más amplio para algunos tipos de carbón procedentes de Indonesia, cuyos precios energéticos suelen situarse al menos US$1 por MMBtu por debajo del producto australiano.
Esta situación ofrece incentivos económicos a las compañías eléctricas que disponen de centrales capaces de generar energía mediante carbón.
No obstante, la comparación corresponde al precio de los combustibles y no al costo final de producir electricidad.
El valor del carbón de Newcastle se expresa bajo condiciones de exportación FOB, mientras que el precio utilizado para el GNL corresponde a entregas en Asia. Por lo tanto, la comparación no incorpora de manera equivalente todos los costos de transporte, generación, eficiencia de las centrales, operación y eventuales cargos ambientales.
Aun con estas diferencias, el amplio margen permite explicar por qué algunas empresas eléctricas mantienen interés en aumentar la utilización de instalaciones carboneras existentes.
China, Japón y Corea del Sur podrían aumentar sus compras
La demanda estacional constituye el segundo factor que podría favorecer las exportaciones de carbón durante los próximos meses.
Los tres grandes compradores del noreste asiático —China, Japón y Corea del Sur— importaron conjuntamente alrededor de 122 millones de toneladas de carbón entre julio y septiembre de 2026, de acuerdo con los registros de comercio marítimo de Kpler.
En los cuartos trimestres de 2024 y 2025, esos mismos mercados compraron un promedio aproximado de 143 millones de toneladas de carbón térmico.
Si las adquisiciones mantienen un comportamiento semejante al de esos períodos, las importaciones combinadas podrían aumentar en torno a 20 millones de toneladas entre octubre y diciembre, respecto del trimestre anterior.
El incremento estaría relacionado con la necesidad de reponer reservas y asegurar combustible para los meses de mayor demanda de calefacción.
Japón y Corea del Sur presentan especial sensibilidad a los precios internacionales del gas porque dependen de importaciones energéticas y cuentan con capacidad instalada de generación a carbón.
China, en cambio, dispone de una importante producción propia, por lo que sus compras externas también dependen de los inventarios internos, la disponibilidad de carbón nacional y las políticas de seguridad energética.
Estas diferencias impiden anticipar un incremento uniforme de las importaciones entre los tres países.
Indonesia y Australia podrían liderar la recuperación exportadora
El eventual aumento de la demanda asiática favorecería principalmente a Indonesia y Australia, los dos grandes proveedores de carbón térmico transportado por vía marítima.
Indonesia exportó algo menos de 107 millones de toneladas durante el tercer trimestre de 2026, el volumen más bajo para ese período desde 2021.
En contraste, sus exportaciones del cuarto trimestre promediaron alrededor de 137 millones de toneladas entre 2023 y 2025.
Australia también presenta un patrón de mayores despachos hacia el cierre de cada año.
Entre octubre y diciembre de los últimos tres ejercicios, sus exportaciones promediaron aproximadamente 55 millones de toneladas, frente a los 52 millones registrados durante el tercer trimestre de 2026.
En conjunto, Indonesia y Australia exportaron alrededor de 159 millones de toneladas entre julio y septiembre, mientras que sus ventas combinadas del último trimestre promediaron 192,5 millones de toneladas entre 2023 y 2025.
Si las condiciones de mercado permiten repetir ese comportamiento, ambos países podrían registrar un incremento conjunto del orden de 30 millones de toneladas en sus exportaciones durante el cuarto trimestre.
Se trata de un escenario de referencia y no de un volumen comprometido mediante contratos de suministro.
La crisis energética mantiene elevados los precios del gas
El diferencial entre carbón y GNL se ha ampliado por las alteraciones del mercado energético internacional durante 2026.
Las interrupciones del comercio de gas desde Oriente Medio, relacionadas con el conflicto regional y las restricciones al tránsito por el estrecho de Ormuz, han reducido la disponibilidad de GNL y elevado sus precios.
La Agencia Internacional de Energía (AIE) identificó este fenómeno como uno de los factores que han favorecido la utilización de carbón para generación eléctrica en diferentes países.
El encarecimiento del gas ha provocado que ciertas compañías eléctricas reconsideren temporalmente la distribución de generación entre sus centrales.
La situación resulta especialmente relevante en Japón y Corea del Sur, donde los precios del combustible importado influyen directamente en las decisiones de despacho eléctrico.
El informe de septiembre de 2026 del Departamento de Industria de Australia también advirtió que las interrupciones del suministro desde Oriente Medio mantienen los precios del GNL elevados y favorecen la demanda de carbón térmico.
Durante septiembre, el gas natural licuado superó los US$25 por MMBtu en determinados momentos.
La evolución futura dependerá, entre otros factores, de la recuperación del comercio energético internacional y del comportamiento de la demanda durante el invierno.
El comercio mundial de carbón continúa mostrando una tendencia descendente
El posible repunte de fin de año contrasta con la trayectoria general del mercado marítimo de carbón térmico.
Asia concentra cerca del 90% de las importaciones mundiales del mineral transportadas por mar.
Las estadísticas de Kpler muestran que las compras asiáticas alcanzaron un máximo de 898,2 millones de toneladas en 2024, antes de disminuir a 856,3 millones durante 2025.
La reducción estuvo relacionada con cambios en la demanda de grandes consumidores, especialmente China e India, además del avance de fuentes alternativas de generación eléctrica.
Durante 2026, las importaciones mantienen una tendencia de debilidad, aunque con diferencias importantes entre países.
Un análisis de The Signal Group correspondiente a septiembre mostró que los flujos marítimos mundiales de carbón térmico disminuyeron 12,7% respecto del mismo mes de 2025.
En ese período, las llegadas de carbón a India retrocedieron 13,9%, mientras que Japón registró un aumento de 12,9%.
El comportamiento refleja las distintas condiciones que enfrentan los mercados asiáticos: algunos han elevado el uso de producción nacional y energías renovables, mientras otros recurren a mayores importaciones ante el encarecimiento del gas.
Indonesia enfrenta restricciones de producción y mayor consumo interno
La capacidad de Indonesia para responder a un eventual aumento de pedidos también estará condicionada por sus políticas de producción.
El país registró cerca de 790 millones de toneladas de carbón producidas en 2025, pero durante 2026 ha aplicado medidas destinadas a limitar la oferta y estabilizar los precios internacionales.
Además, la demanda doméstica continúa aumentando, principalmente por actividades industriales intensivas en energía.
El procesamiento de níquel y otros metales utiliza grandes cantidades de electricidad, una parte importante de la cual proviene de centrales alimentadas con carbón.
Este crecimiento puede reducir los volúmenes disponibles para exportación, incluso si los precios internacionales favorecen nuevos embarques.
Australia, por su parte, enfrenta dificultades relacionadas con la autorización de proyectos y las inversiones necesarias para ampliar su capacidad productiva.
Por ello, el incremento de las compras asiáticas no garantiza que todos los exportadores puedan aumentar sus despachos en la misma proporción.
Una recuperación estacional no cambia las perspectivas de largo plazo
La AIE proyectó en su actualización de mediados de 2026 que la demanda mundial de carbón podría aumentar 1,2% durante el año, hasta alcanzar aproximadamente 8.940 millones de toneladas.
Esta revisión respondió principalmente al encarecimiento del gas natural y a condiciones meteorológicas que favorecieron el consumo de electricidad generada con carbón.
Sin embargo, las perspectivas posteriores siguen sujetas a incertidumbre.
Si las exportaciones de GNL desde Oriente Medio recuperan niveles cercanos a los anteriores al conflicto, la demanda adicional de carbón podría disminuir durante 2027.
Al mismo tiempo, el crecimiento de la generación renovable, las políticas climáticas y el retiro progresivo de centrales carboneras continúan condicionando el mercado.
El carbón también presenta mayores emisiones de dióxido de carbono por unidad de electricidad generada que el gas natural en centrales convencionales, una diferencia relevante para las estrategias de descarbonización.
En consecuencia, la ventaja económica actual no implica necesariamente una recuperación permanente de su participación en la generación eléctrica.
El próximo indicador decisivo será el volumen efectivo de importaciones asiáticas entre octubre y diciembre. Si China, Japón y Corea del Sur vuelven a sus patrones habituales de abastecimiento invernal, Indonesia y Australia podrían cerrar 2026 con un repunte significativo de sus exportaciones, aunque sin revertir necesariamente la tendencia estructural de reducción del comercio internacional de carbón térmico.


