
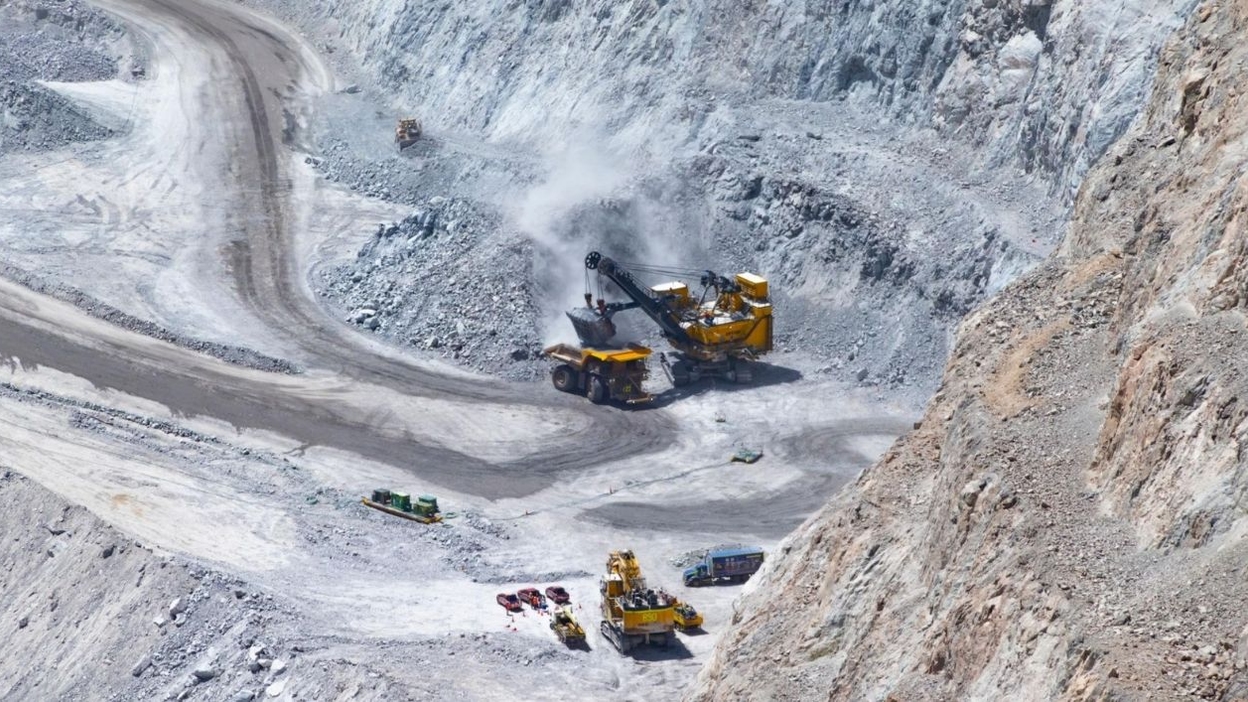
La estatal reportó un Ebitda de US$2.143 millones en el primer trimestre de 2026, impulsada por mejores precios del cobre y subproductos. El resultado financiero contrastó con una menor producción en varias divisiones clave.
Codelco informó una mejora relevante en sus resultados del primer trimestre de 2026, apoyada principalmente en el mayor precio del cobre y de subproductos como el molibdeno. La minera estatal alcanzó un Ebitda de US$2.143 millones, un alza de 59% frente al mismo período de 2025, y elevó sus aportes al Estado a US$430 millones, un incremento de 94%.
El avance financiero se produjo en un trimestre operacionalmente complejo. La producción propia llegó a 272 mil toneladas métricas finas de cobre, una baja de 8,1% interanual. Al incluir la producción atribuida de El Abra, Anglo American Sur y Quebrada Blanca, el total llegó a 300 mil toneladas, 7,5% menos que las 324 mil toneladas del primer trimestre del año anterior.
Ganancias suben por precio del cobre
La estatal explicó que el Ebitda creció en US$795 millones respecto del primer trimestre de 2025. El principal factor fue el mejor escenario de precios para el cobre y sus subproductos, lo que compensó la menor producción y el aumento de costos.
La utilidad consolidada atribuible a Codelco alcanzó US$290 millones, casi cinco veces más que los US$60 millones registrados en igual lapso de 2025. En paralelo, los aportes al Fisco, incluyendo Ley Reservada y royalty, sumaron US$430 millones.
El resultado es relevante para las cuentas públicas porque Codelco sigue siendo una de las principales fuentes de ingresos fiscales no tributarios del país. Sin embargo, el desempeño también deja en evidencia que la generación de excedentes depende no solo del precio del cobre, sino también de la recuperación operacional de sus divisiones estructurales.
Producción cae en El Teniente, Chuquicamata y Ministro Hales
La producción propia de Codelco mostró desempeños mixtos por división. Radomiro Tomic aumentó 12% y llegó a 71,6 mil toneladas, apoyada por mejores leyes en minerales oxidados y mayores envíos de sulfuros a la concentradora de Chuquicamata. Salvador, en tanto, subió 80% hasta 11,7 mil toneladas, favorecida por la puesta en marcha de Rajo Inca.
El resto de las principales divisiones anotó retrocesos. El Teniente cayó 26%, Ministro Hales bajó 10%, Chuquicamata retrocedió 18%, Gabriela Mistral disminuyó 14% y Andina cayó 6%.
Según la empresa, El Teniente continuó afectada por el accidente fatal de julio de 2025, que limitó la operación normal del yacimiento. Chuquicamata enfrentó menor disponibilidad de mineral en planta, Ministro Hales registró deterioro en leyes, Gabriela Mistral tuvo una mantención programada y Andina redujo su alimentación de mineral a planta.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/05/Q8oiheRTx0IiYZcrCOfZAGRN5EB8Nl-L6y7Kyj0LNKWH48SRUpy41C8Ry85JXJv5xNuG-9jQe_KJEaMB0F0QrKF-16HAqDzUmb9__1RspRyx-eprktPPUZ3dbC5ZKyNBZDQqBnkRJUAc71B9eY3Sa4K6ItopZaX49eOTQbTwV5DuPEYoN6NnlymT0_bqkk_j.jpg
Costos presionan el margen operacional
La menor producción también impactó los costos. El costo directo C1 subió 10% hasta 231,8 centavos de dólar por libra, explicado por la apreciación del tipo de cambio, menores volúmenes, mayores costos de materiales, servicios de explotación en El Teniente y gastos de mantención en Gabriela Mistral, Salvador y Chuquicamata.
El costo neto a cátodo C3 aumentó 6,3% hasta 397,5 centavos de dólar por libra. En minería de cobre, este indicador es clave porque refleja la presión total sobre el margen, especialmente en compañías con operaciones maduras, menores leyes y altos requerimientos de inversión.
Rubén Alvarado, presidente ejecutivo de Codelco, señaló que el trimestre fue “operacionalmente exigente” y que el foco de la compañía está en continuidad operacional, seguridad, control de costos y generación sostenible de excedentes para el Estado.
Proyectos estructurales mantienen avances
Codelco también actualizó el estado de sus principales proyectos. La primera fase de la infraestructura de continuidad del Nivel 1 de Chuquicamata Subterránea alcanzó 92% de avance.
En la cartera de El Teniente, Andes Norte llegó a 81% y Diamante a 55%. Ambos proyectos retomaron actividades de construcción, mientras la empresa evalúa las opciones de continuidad e inicio de operaciones en función de los resultados de la investigación por el accidente de julio de 2025.
En Salvador, Rajo Inca alcanzó 95% de avance total. El proyecto inició producción en diciembre de 2024 y continúa en etapa de ramp-up, con capacidad de diseño prevista para 2027.
Datos clave
Empresa: Codelco.
Período informado: primer trimestre de 2026.
Ebitda: US$2.143 millones.
Variación del Ebitda: +59% interanual.
Aporte al Fisco: US$430 millones.
Variación del aporte fiscal: +94%.
Utilidad atribuible a Codelco: US$290 millones.
Producción propia: 272 mil toneladas métricas finas.
Variación de producción propia: -8,1%.
Producción total atribuida: 300 mil toneladas.
Costo directo C1: 231,8 centavos de dólar por libra.
Costo neto C3: 397,5 centavos de dólar por libra.
Qué observará la industria
El primer trimestre confirma que Codelco capturó el mejor ciclo de precios del cobre, pero también que su desafío central sigue siendo operacional. La estatal logró aumentar utilidades y duplicar casi su aporte al Fisco en un contexto de menor producción, lo que refuerza la importancia de estabilizar El Teniente, recuperar disponibilidad en sus plantas y contener costos.
Para la industria minera chilena, el dato clave no es solo el alza de ganancias, sino la capacidad de Codelco para sostener esos resultados cuando el precio del cobre deje de compensar las restricciones productivas. El avance de Rajo Inca, Chuquicamata Subterránea y la cartera de El Teniente será determinante para medir si la estatal puede recuperar volumen, mejorar márgenes y mantener su contribución fiscal en los próximos trimestres.





