
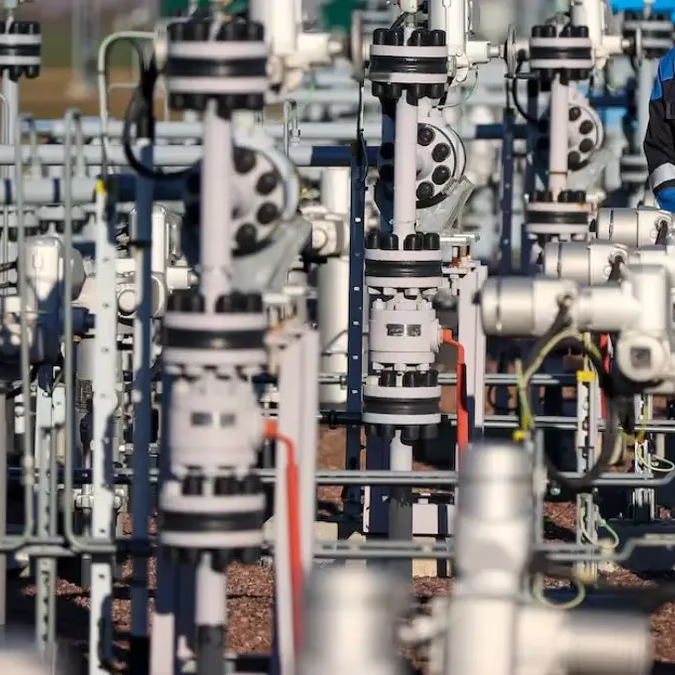
Reservas de gas en Alemania volvió a ser tema central a comienzos de febrero de 2026, con los depósitos en torno al 30% tras semanas de temperaturas bajas. El dato, por sí solo, suena alarmante, pero el debate técnico y regulatorio es más amplio: el almacenamiento es un indicador clave, aunque no el único para medir si el suministro está bajo amenaza.
Por qué un 30% no significa, automáticamente, “quedarse sin calefacción”
El sistema de gas funciona con una lógica estacional: el consumo sube fuerte en invierno, mientras que en verano baja y permite inyectar excedentes a los almacenamientos. El punto es que las importaciones no se ajustan con la misma rapidez que la demanda diaria, por lo que los depósitos cumplen el rol de amortiguar picos de consumo cuando llega una ola de frío.
En ese contexto, un nivel bajo de almacenamiento puede convivir con un suministro estable si los flujos de entrada (gas por gasoducto y GNL) se mantienen firmes y la infraestructura responde.
Te puede interesar
Producción récord de biocombustibles en Brasil impulsa cooperación internacional
Qué están diciendo el Gobierno y el regulador alemán
La discusión se reactivó porque el nivel de llenado cayó “apenas por encima del 30%”, en un escenario de frío sostenido. Aun así, la posición oficial ha sido de tranquilidad: de acuerdo con el reporte de Clean Energy Wire sobre la situación de suministro y almacenamiento en Alemania, el Ministerio de Economía alemán sostuvo que el abastecimiento está asegurado y que existe disponibilidad de GNL en el mercado global, mientras que la Agencia Federal de Redes (Bundesnetzagentur) remarcó que los niveles de almacenamiento ya no son el único factor determinante para evaluar el riesgo.
De dónde llega el gas tras el giro post-2022
Tras el corte de compras de energía rusa, Alemania reconfiguró su abastecimiento con más rutas y proveedores, incluyendo gas por gasoducto desde Noruega y mayores volúmenes asociados al GNL. En cifras, el regulador alemán reportó que en 2025 las importaciones totalizaron 1.031 TWh, con Noruega como principal proveedor (44%), seguido por Países Bajos (24%) y Bélgica (21%); además, 106 TWh ingresaron vía terminales de GNL, equivalentes a 10,3% de las importaciones, con operación en Wilhelmshaven, Brunsbüttel, Lubmin y Mukran, según los datos de la Bundesnetzagentur sobre suministro, importaciones y almacenamiento.
En paralelo, el marco europeo sigue moviéndose: la UE está empujando un calendario para terminar con el gas ruso y aplicar sanciones por incumplimiento, y también se discuten alternativas de reemplazo para el GNL en el mediano plazo, como detalla este análisis sobre cómo Europa apunta a sustituir volúmenes de GNL ruso con nuevas fuentes.
Qué eventos sí pueden volver crítica la situación
Los escenarios que elevan el riesgo no se reducen a “frío” versus “no frío”. Lo que cambia el cuadro son disrupciones que corten flujos o reduzcan capacidad disponible en plena demanda alta. Entre los principales factores de tensión:
Fallas relevantes en grandes infraestructuras de importación (gasoductos o nodos críticos).
Restricciones inesperadas en terminales y logística de GNL (capacidad, disponibilidad, congestión).
Episodios de seguridad sobre infraestructura energética (en Europa quedó instalada la sensibilidad tras incidentes como el caso Nord Stream y el debate sobre sabotaje e infraestructura crítica, revisado en este contexto de las filtraciones del gasoducto Nord Stream y la vulnerabilidad energética).
Períodos de frío extremo prolongado que disparen el retiro desde almacenamientos a un ritmo difícil de compensar.
Cómo leer el “semáforo” del gas semana a semana
Para entender si hay que preocuparse, lo operativo es seguir un conjunto de señales, no una sola:
Nivel de almacenamiento y ritmo de retiro (cuánto cae por día/semana).
Flujos de importación por gasoductos y entradas asociadas al GNL.
Capacidad efectiva disponible (lo “bookeado” por el mercado y eventuales restricciones).
Señales de precios y spreads estacionales (si el mercado incentiva o castiga almacenar en verano).
El problema que se traslada a la recarga después del invierno
Incluso con el invierno bajo control, el foco se mueve a la reposición de inventarios para el siguiente ciclo. En escenarios modelados por la industria, la resiliencia depende de cuánto se pueda volver a llenar y con qué incentivos. En su actualización de escenarios para 2025/2026, INES advirtió que, con capacidades comercializadas, el sistema puede cumplir el umbral legal de 30% al 1 de febrero de 2026 bajo inviernos promedio, pero que un invierno extremadamente frío podría vaciar instalaciones hacia fines de enero; el detalle está en los escenarios de INES sobre niveles exigidos y riesgos con frío extremo.


