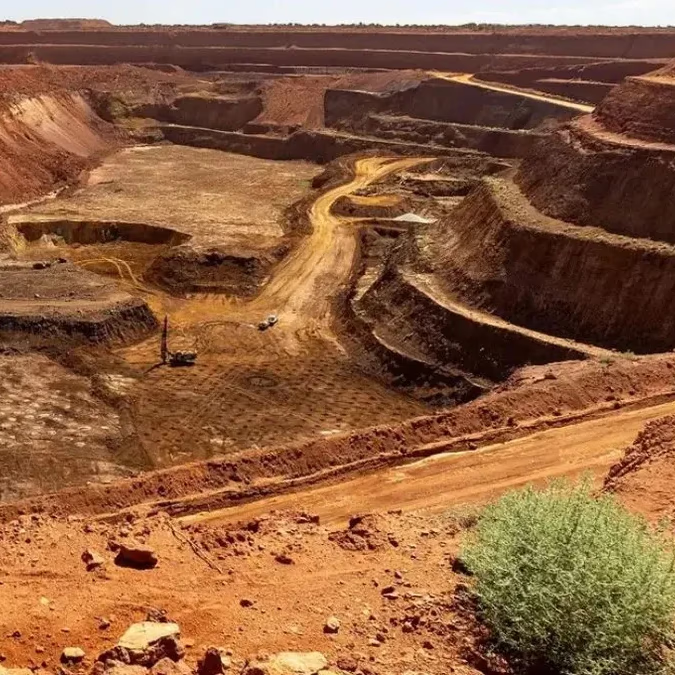
Las tierras raras en Brasil están en el centro de una paradoja: el país concentra 21 millones de toneladas de reservas de óxidos de tierras raras, pero su aporte productivo sigue siendo marginal. En 2024, el USGS estimó para Brasil una producción minera de 20 toneladas (equivalente REO) frente a 390.000 toneladas a nivel mundial, una brecha que no se explica por falta de geología, sino por limitaciones industriales y financieras en la cadena de valor (Servicio Geológico de Estados Unidos, USGS).
El cuello de botella global: separación y refinación dominadas por China
En tierras raras, extraer no es lo decisivo. El punto crítico está en separar y refinar (convertir mezclas en óxidos/purezas industriales) y luego transformar esos materiales en imanes permanentes, aleaciones y componentes.
En ese tramo, la concentración es extrema. La Agencia Internacional de Energía (AIE) sostiene que, para las tierras raras usadas en imanes, China domina cerca del 90% del refinado y alrededor del 90% de la producción de imanes, además de mantener una posición dominante también en la extracción vinculada a esa cadena (AIE, Renewables 2025 – Executive Summary).
Te puede interesar
Seguridad minera: Chile y Brasil preparan MoU y fijan cita técnica de mayo por el modelo chileno
Meridian Mining recauda £22,5 millones antes de listar en Londres y acelera Cabaçal en Brasil
Para Brasil, el obstáculo no es solo “producir más”, sino no depender de terceros en el tramo que realmente define suministro, especificación técnica y margen.
Reservas no equivalen a suministro: lo que muestran los números
Los datos más citados sobre “potencial” suelen mezclar reservas con producción real. El USGS separa ambas cosas y deja claro el contraste:
Reservas (REO): China 44.000.000 toneladas; Brasil 21.000.000 toneladas; total mundial >90.000.000 toneladas.
Producción minera 2024 (REO eq): China 270.000 toneladas; total mundial 390.000 toneladas; Brasil 20 toneladas.
Esa diferencia no es un detalle estadístico: indica que, aun con reservas relevantes, Brasil no está operando a escala comparable con la demanda global ni con los estándares de abastecimiento industrial (USGS).
Los obstáculos estructurales que frenan la ambición brasileña
1) Falta de capacidad doméstica de separación y refinación
Sin plantas locales capaces de separar y refinar, el país queda limitado al tramo inicial. La consecuencia es directa: se exporta material con menor captura de valor y se depende de capacidad externa para convertirlo en insumo industrial.
2) Capital intensivo y curva técnica alta
La separación (por ejemplo, esquemas de extracción por solventes y circuitos de purificación) exige capex elevado, operación química compleja, control de calidad y continuidad de suministro. Esto no se resuelve solo con una mina: requiere ecosistema industrial, ingeniería de proceso y contratos de largo plazo.
3) Gestión ambiental y permisos
El procesamiento de tierras raras puede involucrar corrientes residuales, reactivos y, según el depósito, presencia de elementos acompañantes que obligan a manejo ambiental exigente. Esto eleva costo, tiempo de permisos y riesgo de ejecución.
4) Financiamiento y “banco” dispuesto a sostener el riesgo
El problema no es solo conseguir recursos: es sostener proyectos largos y riesgosos con volatilidad de precios y offtakes difíciles. Brasil ha intentado cerrar esa brecha con financiamiento e impulso público para “subir en la cadena”.
En enero de 2025, BNDES y Finep anunciaron una línea de R$ 5.000 millones para apoyar proyectos de transformación de minerales estratégicos, incluyendo tierras raras y el desarrollo asociado de componentes como imanes permanentes (BNDES).
5) Estrategia industrial incompleta: mina sin industria no construye autonomía
Sin un plan que conecte extracción → separación/refinado → metalización → imanes, el país sigue dependiendo del exterior en los tramos que determinan poder de negociación y estabilidad de suministro.
Geología favorable, pero no suficiente: el caso de las arcillas iónicas
Brasil sí tiene una ventaja geológica relevante: la presencia de depósitos en arcillas iónicas, donde parte de las tierras raras está adsorbida a partículas de arcilla y puede permitir rutas de extracción con menor intensidad que ciertos yacimientos de roca dura. En Goiás, por ejemplo, se han reportado hallazgos de tierras raras en arcillas iónicas ligados a exploración privada (descubrimiento reportado en Goiás).
El punto es que esta ventaja reduce fricciones aguas arriba, pero no reemplaza la necesidad de separación/refinación y capacidad industrial.
Una producción que ya existe, pero aún sin escala global
Hoy, el principal hito operativo en Brasil sigue asociado a Serra Verde, con avances productivos y financiamiento para expansión, pero todavía lejos de convertir al país en un actor dominante del suministro. Ese salto depende menos de “más reservas” y más de resolver el tramo industrial que sigue concentrado fuera de Brasil (financiamiento y expansión de Serra Verde).
Qué está en juego en la cadena de valor
Para entender por qué Brasil sigue marginal pese a sus reservas, conviene mirar el mercado como industria, no como minería: el poder se concentra donde se logra pureza, especificación, trazabilidad, metalización e imanes. Por eso, incluso con un inventario geológico fuerte, el país seguirá expuesto mientras no cierre el tramo medio y final de la cadena.
Para una base técnica rápida sobre qué son estos elementos y por qué importan, ver esta guía sobre tierras raras y su rol industrial (explicación directa y usos).