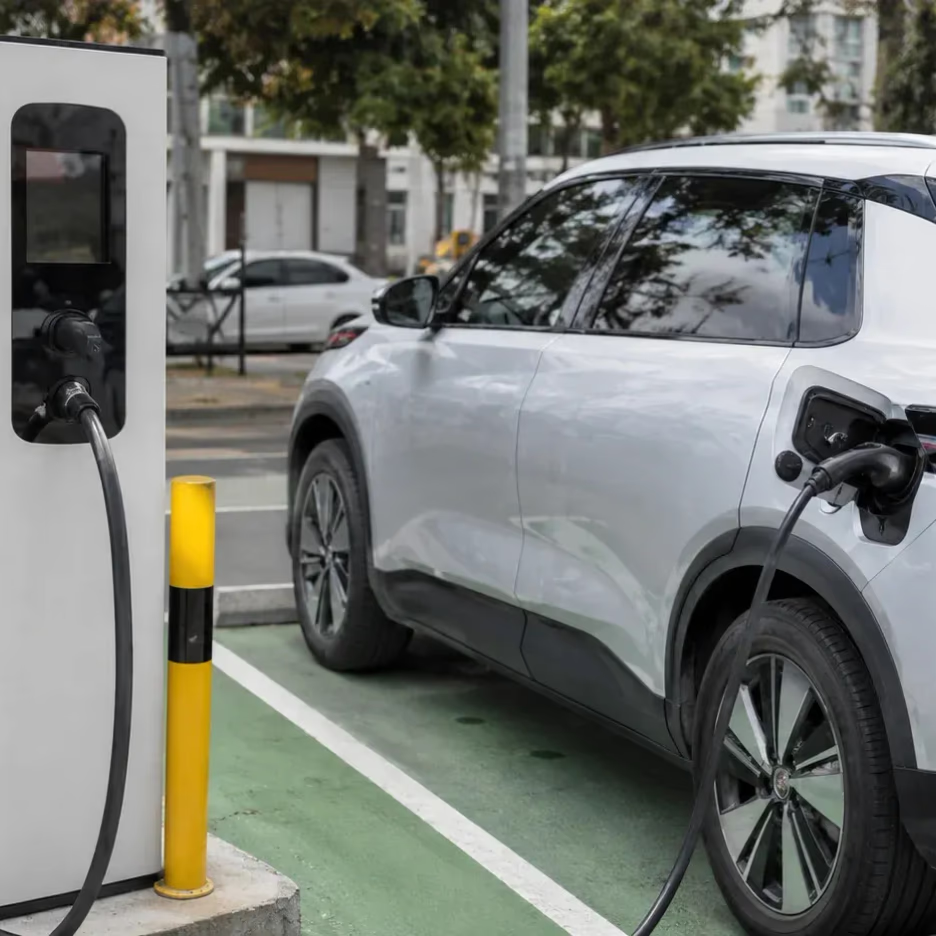
La comercialización de vehículos de cero y bajas emisiones alcanzó 30.322 unidades durante el primer semestre de 2026. El avance contrasta con una caída de 54,7% en la incorporación de nuevos puntos públicos de carga.
El mercado chileno de vehículos electrificados aceleró durante la primera mitad de 2026. Entre enero y junio se vendieron 30.322 automóviles livianos y medianos de cero y bajas emisiones, cifra que representa un aumento de 105% frente al mismo periodo del año anterior.
El crecimiento estuvo impulsado tanto por los modelos completamente eléctricos como por los híbridos enchufables, los vehículos de rango extendido y las tecnologías híbridas que no requieren conexión externa.
Sin embargo, el avance comercial abrió una brecha con la infraestructura disponible. Mientras las ventas de vehículos enchufables crecieron a tasas de tres dígitos, la inscripción de nuevos puntos públicos de recarga cayó con fuerza durante el semestre.
Vehículos enchufables alcanzan 6,5% del mercado
Los modelos que pueden conectarse directamente a una fuente de electricidad totalizaron 9.978 unidades vendidas durante el primer semestre, con un crecimiento de 165,4% en doce meses.
Dentro de esa categoría, los vehículos eléctricos puros registraron 5.425 unidades, un aumento de 113,8%. Los híbridos enchufables llegaron a 3.811 unidades, con un salto de 219,4%, mientras que los eléctricos de rango extendido enchufables alcanzaron 742 unidades.
Estos últimos combinan una batería recargable con un motor que funciona como generador para ampliar la autonomía, tecnología que comenzó a ganar presencia entre consumidores que todavía consideran insuficiente la cobertura de carga en carretera.
En conjunto, los vehículos enchufables representaron 6,5% de las ventas de automóviles livianos y medianos nuevos entre enero y junio. Los modelos con motores de combustión interna continuaron concentrando el 93,5% restante.
Solo durante junio se comercializaron 2.176 unidades enchufables, lo que significó un incremento anual de 175,1%. De ese total, 1.257 correspondieron a eléctricos puros, 856 a híbridos enchufables y 63 a modelos de rango extendido.
Híbridos y microhíbridos también duplican su presencia
Los vehículos electrificados que no necesitan conectarse a un cargador acumularon 20.344 unidades durante el semestre, con un crecimiento de 84,3%.
Los híbridos convencionales y los modelos de rango extendido no enchufables sumaron 7.783 unidades. En tanto, los microhíbridos llegaron a 12.561 vehículos.
En estos últimos, un sistema eléctrico de menor capacidad apoya al motor a combustión en determinadas etapas de la conducción, como el arranque o la aceleración. Aunque no permiten desplazarse exclusivamente con electricidad durante trayectos prolongados, pueden reducir el consumo de combustible frente a versiones tradicionales.
La expansión de estas tecnologías responde a una oferta más amplia de modelos y a las nuevas exigencias de eficiencia energética. Para los consumidores, la diferencia práctica está en el costo de adquisición, la autonomía, el ahorro de combustible y la necesidad —o no— de disponer de un cargador en el hogar.
Los SUV concentran las preferencias
La demanda por vehículos eléctricos continúa concentrada en los SUV. Este segmento reunió 2.750 unidades completamente eléctricas, equivalentes al 50,7% de las ventas de esa categoría.
Los automóviles de pasajeros alcanzaron 2.185 unidades, mientras que los vehículos comerciales sumaron 418. Las camionetas eléctricas registraron 72 unidades y fueron el único segmento con una disminución frente al año anterior.
La concentración fue todavía mayor entre los híbridos enchufables y los modelos de rango extendido. Los SUV representaron 3.604 de las 4.553 unidades vendidas, cerca de ocho de cada diez vehículos de estas tecnologías.
Tesla encabezó el mercado de automóviles completamente eléctricos con 1.575 unidades y una participación de 29%. Más atrás se ubicaron BYD, Volvo, Maxus y Geely.
Entre los modelos eléctricos más vendidos aparecieron el Tesla Model Y, con 865 unidades; el Tesla Model 3, con 709; y el Volvo EX30, con 377.
Nuevos cargadores públicos caen 54,7%
El crecimiento de las ventas no fue acompañado por una expansión equivalente de la red de recarga. Durante el primer semestre se inscribieron 143 nuevos puntos públicos, frente a los 316 incorporados en igual periodo de 2025.
La disminución llegó a 54,7% y se explicó principalmente por la menor instalación de equipos de corriente alterna, utilizados habitualmente para cargas más lentas. Estos pasaron de 190 a solo 20 unidades nuevas.
Los puntos de corriente continua, asociados generalmente a sistemas de carga rápida, bajaron levemente desde 126 hasta 123 unidades. Pese a la reducción, concentraron el 86% de las nuevas instalaciones públicas registradas durante el semestre.
A junio de 2026, Chile contabilizaba 2.245 puntos públicos de carga. El número muestra un avance respecto de años anteriores, pero su distribución territorial, velocidad, compatibilidad y disponibilidad efectiva siguen siendo factores relevantes para los conductores.
La existencia de un cargador en una plataforma o registro no garantiza necesariamente que esté operativo en todo momento. Antes de realizar viajes interurbanos, los usuarios deben revisar la ubicación, el tipo de conector, la potencia disponible, el medio de pago y los horarios de acceso.
La carga privada también pierde velocidad
En instalaciones privadas, como viviendas, edificios, oficinas, centros comerciales o instalaciones empresariales, se incorporaron 568 nuevos proyectos durante el semestre, equivalentes a 656 cargadores.
La cifra todavía se encuentra lejos de las 1.392 instalaciones y 1.754 equipos registrados durante todo 2025. Además, la potencia promedio por cargador bajó desde 11,3 kilovatios en 2025 hasta 8,5 kilovatios en 2026.
En total, el país registra 3.369 instalaciones privadas, 4.400 cargadores y una potencia acumulada de 45 megavatios.
Para una persona que evalúa comprar un vehículo eléctrico, disponer de estacionamiento propio y factibilidad para instalar un cargador puede ser tan importante como el precio del automóvil. En edificios y condominios también deben revisarse la capacidad eléctrica disponible, las autorizaciones internas, la medición del consumo y las condiciones técnicas de la instalación.
Chile se aleja de la meta prevista para 2030
El escenario base del mercado proyecta que los vehículos enchufables podrían cerrar 2026 con 20.264 unidades y una participación anual de 6,2%. Para 2030, las ventas podrían subir a 58.237 unidades, equivalentes al 15,7% del mercado.
La meta planteada para ese año apunta a una participación de 20%. Si el mercado total llega a 370 mil vehículos nuevos, sería necesario vender aproximadamente 74 mil unidades enchufables.
La diferencia supera las 15 mil unidades frente al escenario previsto sin medidas adicionales. Alcanzar el objetivo requeriría acelerar la instalación de cargadores, mejorar su cobertura regional y reducir las barreras económicas asociadas a la adquisición y operación de estos vehículos.
El desafío ya no se limita a aumentar la oferta de automóviles. La expansión de la electromovilidad dependerá también de que hogares, edificios, empresas y carreteras cuenten con infraestructura suficiente para sostener un parque vehicular que está creciendo más rápido que la red disponible.