

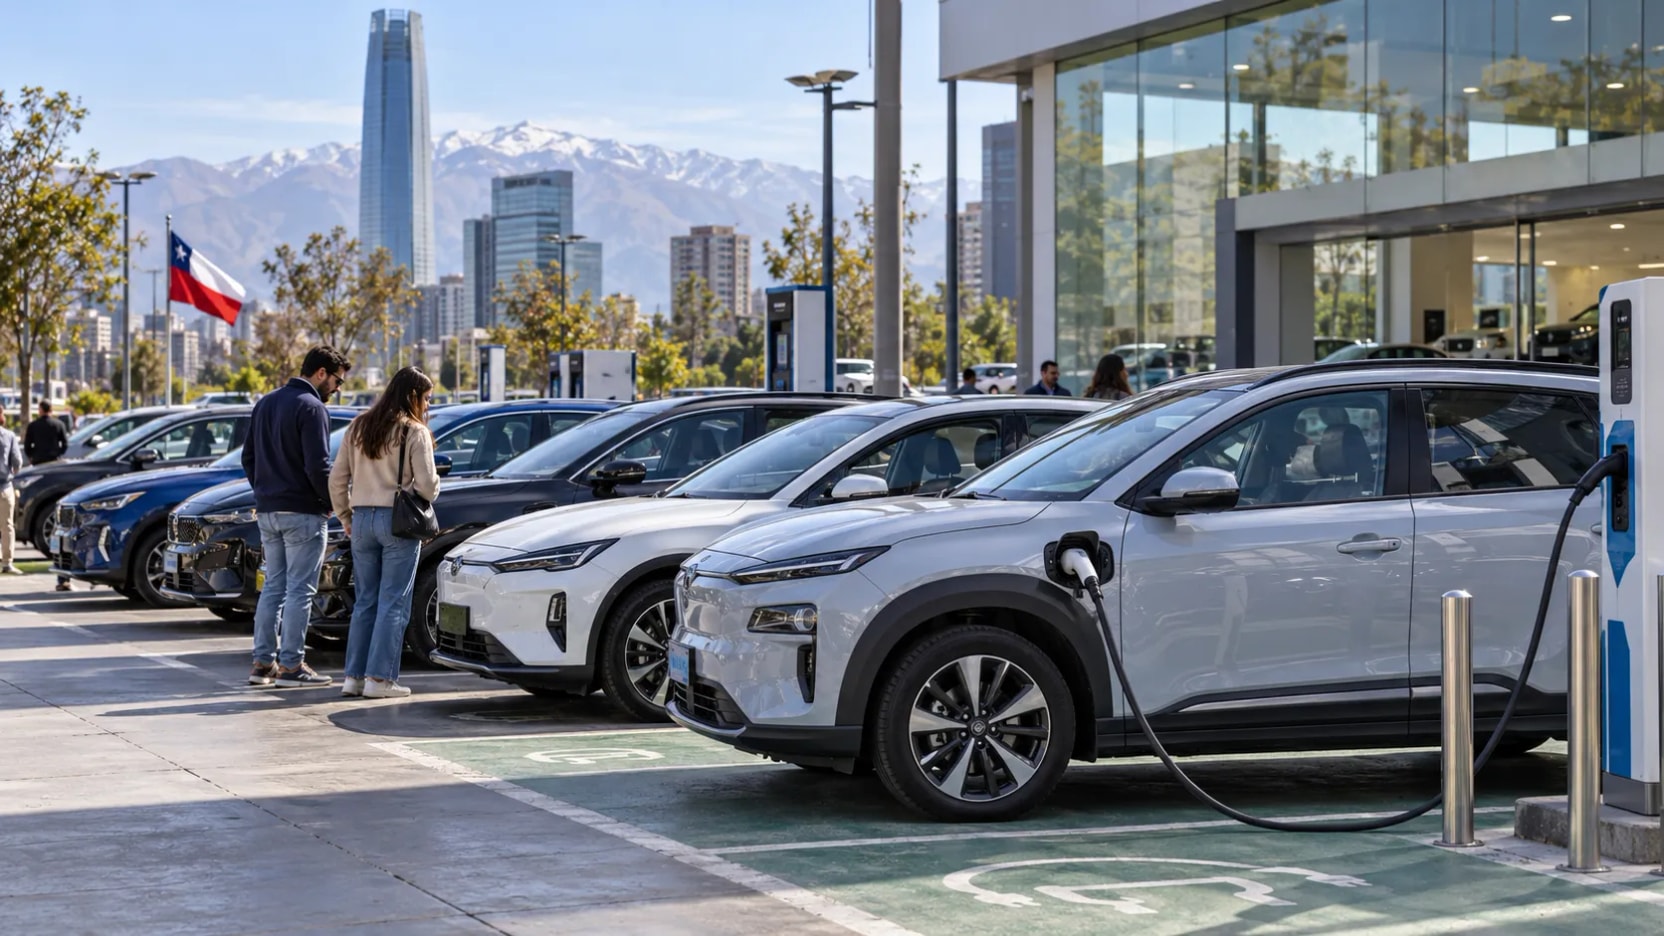
Entre enero y septiembre de 2026 se comercializaron 14.837 vehículos enchufables, mientras el incremento de las bencinas y el diésel acelera la transición hacia nuevas tecnologías. El fenómeno también abre oportunidades para el cobre, el litio y la infraestructura energética.
El mercado chileno de vehículos eléctricos e híbridos enchufables alcanzó un nuevo récord durante los primeros nueve meses de 2026, con 14.837 unidades comercializadas y un crecimiento de 144,6% frente al mismo período del año anterior. El aumento en el precio de las bencinas y el diésel se ha convertido en uno de los principales factores que impulsan la demanda por tecnologías de transporte más eficientes, en un proceso que comienza a transformar las decisiones de compra de los consumidores y las perspectivas de la electromovilidad en Chile.
Durante septiembre se vendieron 2.135 vehículos enchufables, cifra que representa un incremento interanual de 152,1%. Este desempeño consolida la expansión observada desde marzo y demuestra que la electrificación del transporte mantiene un ritmo de crecimiento superior al del mercado automotor tradicional.
Los vehículos eléctricos puros e híbridos enchufables ya representan 6,3% de las ventas acumuladas de automóviles livianos y medianos nuevos en 2026, frente al 2,8% registrado al cierre de 2025.
Aunque su participación todavía es minoritaria, el aumento refleja un cambio progresivo en el mercado nacional, donde el costo de operación comienza a adquirir mayor relevancia frente al precio inicial de adquisición.
El encarecimiento de las bencinas acelera la electromovilidad
El precio de los combustibles se ha transformado en un elemento determinante para explicar el crecimiento de las ventas de vehículos electrificados.
Desde marzo, las alzas en las bencinas y el diésel han representado un aumento promedio cercano al 30% en el gasto familiar asociado a combustibles, de acuerdo con la estimación sectorial utilizada para analizar el comportamiento del mercado.
Este escenario está modificando la comparación económica entre los vehículos convencionales y aquellos que utilizan electricidad de manera parcial o completa.
Para los consumidores que realizan desplazamientos frecuentes, el gasto energético se convierte en una variable relevante al momento de evaluar la adquisición de un automóvil.
Sin embargo, el ahorro efectivo depende de factores como el precio de la electricidad, la disponibilidad de puntos de carga, el kilometraje anual, el tipo de vehículo y las condiciones de financiamiento.
La incorporación de nuevos modelos también ha contribuido al crecimiento del segmento, ampliando las alternativas disponibles y aumentando la competencia comercial.
Este comportamiento contrasta con el desempeño general del mercado automotor chileno, que acumuló un crecimiento de apenas 2,3% entre enero y septiembre, con 237.181 vehículos livianos y medianos nuevos vendidos.
La diferencia muestra que las tecnologías electrificadas están ganando participación dentro de un mercado que avanza a una velocidad considerablemente menor.
Las cifras que explican el récord de 2026
El crecimiento de la electromovilidad no se concentra exclusivamente en una tecnología. Los vehículos eléctricos puros, híbridos enchufables y sistemas híbridos convencionales presentan aumentos relevantes.
Los automóviles completamente eléctricos registraron 1.307 unidades vendidas durante septiembre, un incremento de 183,5% respecto del mismo mes de 2025.
Entre enero y septiembre, este segmento acumuló 8.209 vehículos comercializados, con una expansión interanual de 112%.
Por su parte, los híbridos enchufables tradicionales alcanzaron 5.665 unidades durante los primeros nueve meses, mientras los eléctricos de rango extendido enchufables sumaron otras 963 unidades.
En conjunto, estas dos tecnologías acumularon 6.628 vehículos, con un crecimiento de 202,1%.
|
Tecnología |
Ventas enero-septiembre 2026 |
|---|---|
|
Eléctricos puros (BEV) |
8.209 |
|
Híbridos enchufables (PHEV) |
5.665 |
|
Eléctricos de rango extendido enchufables (P-REEV) |
963 |
|
Híbridos convencionales y de rango extendido no enchufables (HEV + REEV) |
11.586 |
|
Microhíbridos (MHEV) |
19.443 |
|
Total cero y bajas emisiones |
45.866 |
Los híbridos convencionales y de rango extendido no enchufables aumentaron sus ventas acumuladas en 61,3%, mientras los microhíbridos registraron un crecimiento de 74%.
Esta diferencia es relevante porque no todas las tecnologías consideradas de bajas emisiones utilizan electricidad de la misma manera.
Los vehículos completamente eléctricos dependen exclusivamente de baterías, mientras los híbridos enchufables combinan electricidad con motores de combustión. Los microhíbridos, en cambio, utilizan sistemas eléctricos de apoyo y no permiten una conducción exclusivamente eléctrica como la de un automóvil a batería.
El cobre y el litio ganan protagonismo en la transformación del transporte
La aceleración de las ventas de vehículos electrificados tiene implicancias que van más allá del mercado automotor.
Para Chile, principal productor mundial de cobre y uno de los actores relevantes en la producción de litio, la expansión de estas tecnologías representa una oportunidad vinculada a la demanda internacional de minerales utilizados en la transición energética.
El cobre cumple un papel fundamental en motores eléctricos, cableados, sistemas de potencia, componentes electrónicos y redes de carga.
La infraestructura necesaria para ampliar la electromovilidad también requiere inversiones en distribución eléctrica, transformadores, conexiones y equipos destinados a abastecer los nuevos puntos de recarga.
El litio, por su parte, participa en numerosas tecnologías de baterías recargables utilizadas por los automóviles eléctricos.
Sin embargo, la demanda efectiva de cada mineral depende de la composición de las baterías, la evolución tecnológica y las características de los vehículos.
No todos los automóviles electrificados utilizan la misma cantidad de cobre ni todas las baterías incorporan los mismos materiales.
Por esa razón, el crecimiento de las ventas constituye una señal favorable para las cadenas industriales asociadas, pero no permite establecer automáticamente un aumento equivalente en el consumo de minerales.
La relevancia estratégica para Chile radica principalmente en la expansión internacional de estos mercados, donde la fabricación de vehículos, baterías y sistemas de carga puede contribuir a sostener la demanda de materias primas.
La minería chilena enfrenta su propia transición energética
El avance de la electromovilidad también tiene aplicaciones dentro de la industria minera nacional.
Las compañías mineras buscan reducir el consumo de combustibles fósiles en vehículos de apoyo, transporte interno, maquinaria y determinados procesos operacionales.
En operaciones de gran escala, el diésel representa un componente relevante de los costos y de las emisiones directas asociadas a la actividad.
La electrificación ofrece alternativas para disminuir la dependencia de combustibles líquidos, especialmente en vehículos livianos, flotas de servicio y equipos que pueden operar mediante sistemas de carga disponibles en faena.
No obstante, las exigencias de la minería son distintas de las del transporte urbano.
Las condiciones de altura geográfica, temperatura, polvo, autonomía, disponibilidad energética y continuidad operacional imponen desafíos técnicos específicos.
En el caso de los grandes camiones de extracción, la incorporación de sistemas eléctricos o tecnologías alternativas exige soluciones que permitan mantener altos niveles de productividad y seguridad.
El desarrollo de baterías, motores y sistemas de potencia también abre espacios para empresas proveedoras especializadas en mantenimiento, automatización, infraestructura eléctrica y gestión energética.
Para la minería chilena, estos cambios forman parte de una transformación más amplia orientada a mejorar la eficiencia operacional y reducir emisiones.
Infraestructura de carga y costos siguen siendo desafíos
Pese al crecimiento registrado durante 2026, Chile continúa en una etapa temprana de adopción masiva de vehículos enchufables.
El 6,3% de participación acumulada muestra un avance relevante respecto de 2025, aunque todavía se encuentra por debajo del objetivo de alcanzar una participación de 20% hacia 2030.
Entre los principales desafíos figuran la disponibilidad de infraestructura pública de carga, la distribución territorial de los cargadores, el costo de adquisición de los vehículos y las condiciones de acceso al financiamiento.
La experiencia de uso también depende de la posibilidad de cargar en viviendas, edificios, lugares de trabajo o instalaciones comerciales.
En las regiones mineras del norte, las largas distancias entre centros urbanos, rutas productivas y operaciones industriales hacen especialmente importante la planificación de puntos de abastecimiento eléctrico.
La expansión de esta infraestructura deberá coordinarse con las capacidades de las redes de distribución y con el aumento de la demanda eléctrica.
Además, el beneficio ambiental de la electrificación puede incrementarse cuando la energía utilizada proviene de fuentes renovables, un aspecto relevante para Chile debido al desarrollo solar y eólico de los últimos años.
El mercado de 2026 anticipa cambios en transporte, energía y minería
Las cifras acumuladas hasta septiembre muestran que la electromovilidad está dejando de depender exclusivamente del interés por nuevas tecnologías y comienza a responder también a factores económicos concretos.
El aumento del precio de los combustibles, la mayor oferta comercial y la competencia entre fabricantes están acelerando las decisiones de compra.
Sin embargo, mantener este crecimiento exigirá mejoras en infraestructura, acceso a financiamiento y condiciones que faciliten la adopción de vehículos eléctricos fuera de los principales centros urbanos.
Para Chile, el fenómeno tiene una dimensión adicional: la expansión mundial de la electromovilidad fortalece las perspectivas de consumo de cobre y litio, mientras el mercado interno comienza a desarrollar nuevas necesidades de energía, redes y servicios tecnológicos.
El récord de 14.837 vehículos enchufables vendidos entre enero y septiembre confirma una transformación del mercado automotor chileno, cuyo alcance futuro dependerá tanto del comportamiento de los combustibles como de la capacidad del país para ampliar su infraestructura eléctrica.
En ese proceso, minería, energía y transporte tendrán una relación cada vez más estrecha, con oportunidades para proveedores, fabricantes de equipos, empresas eléctricas y productores de minerales estratégicos.
REDIMIN Responde
¿Cuántos vehículos enchufables se comercializaron en Chile entre enero y septiembre de 2026?
Se comercializaron 14.837 vehículos enchufables entre enero y septiembre de 2026.
¿Cuál fue el crecimiento porcentual de las ventas de vehículos enchufables en septiembre de 2026 en comparación con el mismo mes del año anterior?
El crecimiento fue de 152,1% en septiembre de 2026 en comparación con el mismo mes del año anterior.
¿Qué porcentaje de las ventas acumuladas de automóviles livianos y medianos nuevos representaron los vehículos eléctricos e híbridos enchufables en 2026?
Representaron el 6,3% de las ventas acumuladas de automóviles livianos y medianos nuevos en 2026.
¿Cómo ha afectado el aumento en el precio de las bencinas y el diésel al mercado de vehículos electrificados?
El aumento en el precio de las bencinas y el diésel ha impulsado la demanda por vehículos electrificados, ya que ha representado un aumento promedio cercano al 30% en el gasto familiar asociado a combustibles, modificando la comparación económica entre vehículos convencionales y electrificados.
¿Qué oportunidades representa la expansión de la electromovilidad para la industria minera chilena?
La expansión de la electromovilidad representa oportunidades para la industria minera chilena, especialmente en la demanda de cobre y litio, que son esenciales para motores eléctricos, cableados y baterías recargables utilizadas en vehículos eléctricos.


