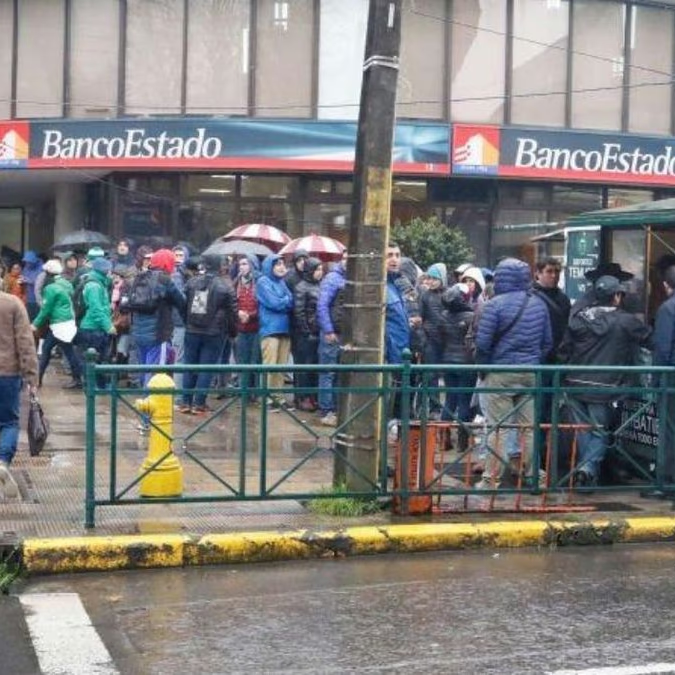
El plan está dirigido a personas, microempresas y pymes ubicadas en zonas declaradas en Estado de Catástrofe. También considera renovación de líneas de crédito y opciones de renegociación.
BancoEstado activó un paquete de medidas financieras para clientes afectados por las lluvias y daños provocados por los recientes sistemas frontales en Chile. El apoyo permite postergar cuotas de créditos de consumo, dividendos hipotecarios y pagos de financiamientos comerciales, además de renovar automáticamente determinadas líneas de crédito.
Las alternativas están dirigidas a personas, microempresas, pequeñas y medianas empresas que puedan acreditar una afectación y mantengan al menos una dirección registrada en una comuna o zona declarada en Estado de Catástrofe.
El beneficio no se aplica de forma general a todos los clientes del banco. Cada persona o empresa deberá revisar si cumple las condiciones, presentar una declaración jurada simple y gestionar su solicitud mediante los canales establecidos.
Seis meses de postergación para créditos de consumo
Los clientes personas podrán solicitar la postergación durante seis meses del pago de las cuotas de sus créditos de consumo.
Los pagos deberán retomarse a partir del séptimo mes. La medida no modifica el calendario original del crédito, por lo que el cliente debe solicitar una explicación detallada sobre la forma en que quedarán distribuidas las cuotas pendientes y la fecha final de la operación.
Esta alternativa puede entregar un alivio temporal a familias que enfrentan gastos extraordinarios por reparaciones, pérdida de bienes, interrupciones laborales o problemas de conectividad derivados de la emergencia.
Sin embargo, postergar una obligación no significa eliminarla. Antes de aceptar, conviene solicitar una simulación o documento que muestre cómo quedará el crédito, qué cuotas se trasladan y qué pagos deberán realizarse una vez terminado el periodo de suspensión.
Cómo funciona la postergación de dividendos hipotecarios
BancoEstado también habilitó la postergación de seis dividendos para créditos hipotecarios destinados a vivienda y fines generales.
La operación se realizará mediante un crédito adicional sin intereses, expresado en UF y equivalente al monto de los dividendos postergados. Esto significa que el cliente no pagará intereses por ese financiamiento complementario, pero la deuda estará denominada en Unidad de Fomento.
La UF cambia diariamente de acuerdo con la variación de los precios, por lo que el monto equivalente en pesos puede aumentar o disminuir durante el periodo correspondiente. Por esta razón, los clientes deben revisar la documentación y consultar cómo se pagará el crédito adicional, cuál será su plazo y desde qué fecha comenzará a cobrarse.
La medida busca evitar que los hogares afectados deban destinar recursos inmediatos al dividendo cuando enfrentan gastos urgentes asociados a daños en viviendas, reposición de enseres o traslados.
Renovación automática de líneas de crédito
Las líneas de crédito asociadas a una Cuenta Corriente o Chequera Electrónica serán renovadas automáticamente cuando su vencimiento ocurra entre julio y septiembre de 2026.
Esta disposición puede resultar relevante para clientes que dependen de ese cupo para mantener liquidez durante la emergencia. La renovación, sin embargo, no convierte la línea en un financiamiento gratuito.
Los montos utilizados continúan sujetos a las tasas, comisiones y condiciones establecidas en el contrato. Los usuarios deben revisar el saldo ocupado, el costo mensual y la capacidad de pago antes de realizar nuevos giros.
También es recomendable verificar directamente en la banca digital o con un ejecutivo que la línea se encuentre vigente y que la renovación se haya aplicado correctamente.
Medidas especiales para microempresas y pymes
El paquete incluye alternativas para microempresas, pequeñas empresas y medianas empresas afectadas por el sistema frontal.
Entre las medidas se encuentra la postergación de seis dividendos hipotecarios y la renovación automática de líneas de crédito vigentes asociadas a Cuenta Corriente o Chequera Electrónica, cuando su vencimiento esté programado entre julio y septiembre de 2026.
Las empresas también podrán solicitar la postergación de seis cuotas correspondientes a créditos comerciales, operaciones de leasing y reprogramaciones vigentes.
La forma de aplicar esta facilidad dependerá de las características, garantías y condiciones de cada operación. El banco podrá modificar el calendario de pagos o entregar un financiamiento complementario para cubrir las cuotas aplazadas.
Esta diferencia es importante, porque el resultado financiero puede variar entre una operación y otra. Una empresa debe conocer el nuevo calendario, el costo total y las obligaciones que asumirá antes de firmar cualquier modificación contractual.
Además, se habilitaron alternativas de renegociación o refinanciamiento, pero estas solicitudes serán evaluadas individualmente bajo las políticas vigentes de BancoEstado. Por lo tanto, no existe aprobación automática para quienes soliciten cambiar las condiciones de sus deudas.
Requisitos para solicitar el apoyo
Para acceder al plan, el cliente deberá acreditar que fue afectado por las lluvias. Al menos una de las direcciones que mantiene registradas en BancoEstado debe encontrarse en una comuna o zona declarada en Estado de Catástrofe.
También deberá firmar una declaración jurada simple que certifique la afectación al momento de presentar la solicitud.
Entre los antecedentes que conviene revisar antes de iniciar el trámite se encuentran:
- Dirección registrada y actualizada en BancoEstado.
- Tipo de crédito, línea de financiamiento o leasing contratado.
- Fechas de vencimiento de las próximas cuotas.
- Saldo pendiente y condiciones vigentes de la operación.
- Documentación que permita respaldar los daños, en caso de ser requerida.
- Copia de la propuesta o modificación contractual ofrecida por el banco.
Los clientes deben contactar a su ejecutivo o ejecutiva para conocer qué alternativas están disponibles en su caso y cómo se realizará la solicitud.
Daños en viviendas y denuncia de siniestros
Quienes hayan sufrido daños en sus viviendas y mantengan seguros asociados pueden denunciar el siniestro mediante la aplicación BancoEstado, el sitio del banco o el FonoSeguros 600 600 1212.
La postergación del dividendo y la denuncia del seguro son gestiones distintas. Suspender temporalmente un pago hipotecario no reemplaza el aviso del siniestro ni garantiza una indemnización.
Los afectados deben revisar si su crédito cuenta con cobertura para incendio, sismo u otros riesgos adicionales, además de los plazos exigidos para reportar daños. También conviene conservar fotografías, videos, presupuestos, boletas y antecedentes de la emergencia.
Qué deben revisar los clientes antes de aceptar
Las medidas pueden entregar liquidez durante seis meses, pero generan compromisos que continuarán después del periodo de postergación.
Antes de suscribir una modificación, el cliente debe confirmar si habrá cambios en el plazo total, cómo se cobrarán las cuotas aplazadas, qué efecto tendrá la UF y qué ocurrirá con los seguros o cargos asociados.
También debe solicitar una copia de las nuevas condiciones y comprobar que la postergación haya sido registrada correctamente. En el caso de empresas, será clave proyectar el flujo de caja del segundo semestre para evitar que el reinicio de los pagos coincida con otras obligaciones tributarias, laborales o comerciales.
El apoyo está focalizado en clientes afectados dentro de zonas declaradas en Estado de Catástrofe. La aprobación y modalidad aplicable dependerán del producto contratado, la situación del solicitante y la evaluación que corresponda en cada operación.