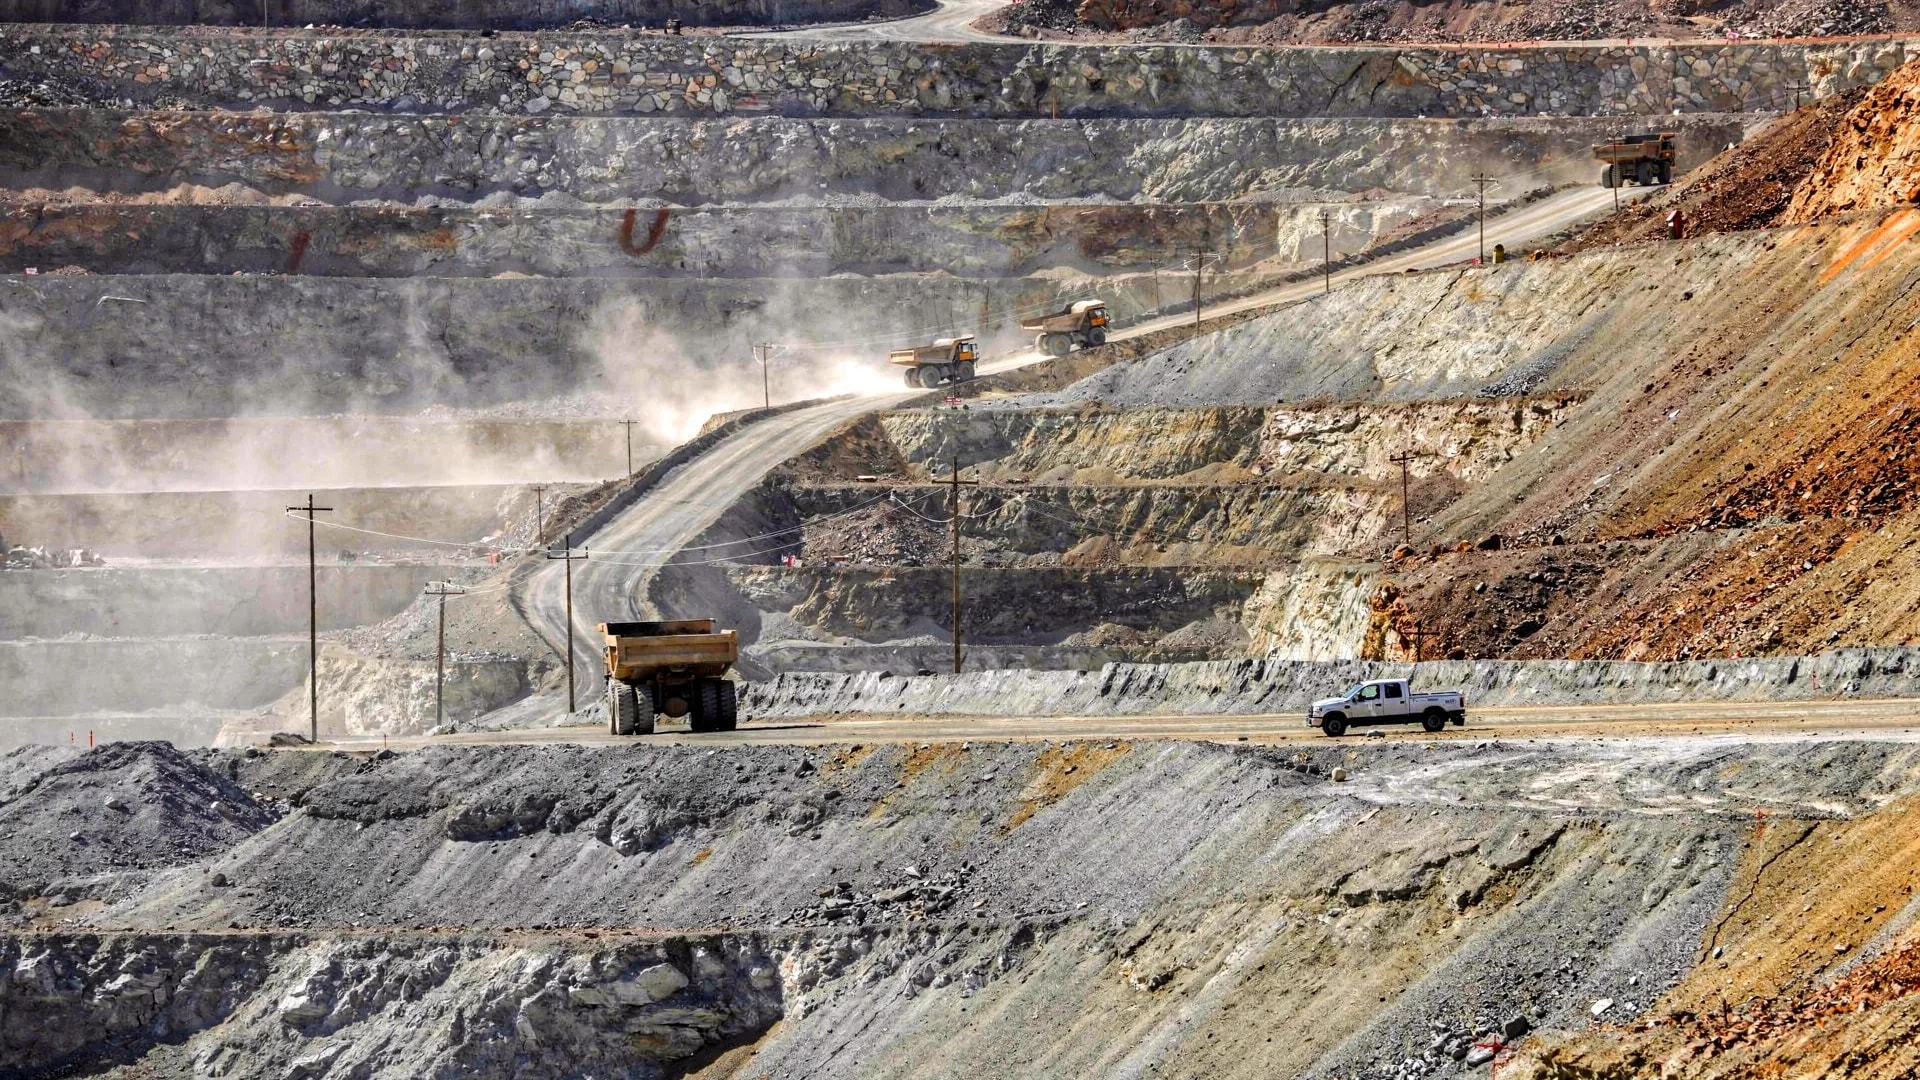
Chile destinó US$874,7 millones a exploración minera en 2025, el mayor presupuesto desde 2013, pero el repunte no se traduce necesariamente en más búsqueda de yacimientos nuevos. En la octava Feria de Exploraciones y Minas (Fexmin), autoridades y especialistas advirtieron que el gasto se concentra cerca de operaciones existentes y que las empresas junior y los geólogos independientes enfrentan dificultades para financiar la etapa de mayor riesgo.
El Catastro de Empresas Exploradoras de Cochilco permite dimensionar la recuperación: el presupuesto alcanzó un máximo de US$1.035 millones en 2012, descendió posteriormente a US$459 millones y volvió a subir hasta el nivel registrado en 2025. La cifra aún queda bajo el peak de hace más de una década. A escala global, la exploración sumó US$12.400 millones ese año y Chile captó el 7,1%, manteniéndose como el cuarto destino desde 2013.
La composición del gasto cambia la lectura del total. Un 51,4% se destinó a exploración dentro de minas existentes, mientras que la exploración inicial —orientada a buscar depósitos nuevos— representó el 23,6%. Para los participantes de Fexmin, el desafío no se limita a recuperar presupuestos: importa qué tipo de trabajo se financia y si puede reemplazar los recursos que se agotan.
La exploración chilena concentra recursos cerca de minas conocidas
El subsecretario de Minería, Álvaro González, vinculó esa distribución con la estructura de la cartera minera del país, donde predominan expansiones, reposiciones y desarrollos brownfield por sobre los descubrimientos nuevos. Chile produjo 5,4 millones de toneladas de cobre fino en 2025, todavía por debajo del máximo histórico de 5,8 millones registrado en 2018. El contraste ocurre mientras la demanda mundial por minerales críticos se ve impulsada por la descarbonización, la electromovilidad y la inteligencia artificial, según el diagnóstico expuesto por la autoridad.
Juan Ignacio Guzmán, gerente general de Gestión y Economía Minera, cuestionó que la clasificación habitual entre brownfield y greenfield describa por completo lo que ocurre en el país. Propuso llamar exploración “caqui” a la búsqueda desarrollada en un radio de 10 a 20 kilómetros de minas existentes: una zona intermedia en la que el hallazgo puede conectarse con infraestructura ya construida, pero no equivale a explorar un distrito sin operaciones.
La cercanía modifica el objetivo técnico. En el análisis de Guzmán, explorar alrededor de una mina favorece la búsqueda de recursos que puedan incorporarse a la operación existente, incluso si tienen menor ley, más profundidad, arcilla o impurezas. Esa estrategia puede ampliar recursos conocidos, pero no necesariamente reemplaza depósitos de mejor calidad. Guzmán relacionó el problema con la posición de costos de la minería chilena: 60% de la producción de cobre se ubica actualmente en el cuarto cuartil de la curva mundial de costos.
El potencial geológico, sin embargo, no está agotado. El Servicio Geológico de Estados Unidos sitúa la franja metalogénica Eoceno-Oligoceno de Chile entre las zonas con mayor densidad de cobre por descubrir, aunque los depósitos se encuentran a mayor profundidad. Patricia Narváez, presidenta de Fexmin, añadió una limitación de conocimiento: todavía falta información geológica adecuada en parte del territorio, especialmente en las zonas centro y sur, donde la definición de esa franja es menor.
Junior y geólogos independientes enfrentan la brecha de financiamiento
La distribución por tipo de compañía también pesa en la discusión. Las grandes mineras concentran el 78,9% del gasto exploratorio, frente al 14,8% de las junior, empresas que suelen asumir el riesgo de buscar yacimientos antes de que exista un proyecto avanzado. El catastro de Cochilco identificó 235 prospectos, de los cuales 77 estaban paralizados, y registró 94 empresas con actividad exploratoria: 83 junior, entre ellas 48 canadienses, 18 australianas y 15 chilenas.
González sostuvo que la exploración chilena depende en buena medida de capitales y mercados de riesgo estructurados fuera del país. Aquiles Alegría, geólogo de exploración senior y director de Fexmin, puso el foco en una etapa todavía anterior: los geólogos independientes que generan proyectos por cuenta propia y luego buscan licenciarlos a compañías junior mediante opciones de compra. Según su descripción, algunos financian campañas con recursos personales y sin beneficios tributarios específicos.
Matías Moroso, associate partner de Impuestos Internacionales y Transacciones de EY, señaló que Chile no cuenta con incentivos tributarios focalizados en exploración. Mecanismos como la depreciación acelerada, la devolución del IVA exportador y los créditos por activo fijo requieren que la empresa tenga renta o ventas; una firma dedicada exclusivamente a explorar puede no cumplir esas condiciones. En ese escenario, el IVA asociado a sondajes, estudios e ingeniería se acumula como costo financiero. Moroso también mencionó dudas sobre el tratamiento tributario de contratos de financiamiento minero como los NSR y los earn-in.
La propuesta institucional presentada por el biministro de Economía y Minería, Daniel Mas, junto al Presidente José Antonio Kast, busca crear un Estatuto de Incentivos para la Inversión en el Segmento Junior de la Bolsa. El proyecto de Ley de Mercado de Capitales, la Casa Propia y el Ahorro habilitaría a las bolsas, con aprobación de la Comisión para el Mercado Financiero, a establecer un segmento para emisores de exploración minera. La iniciativa plantea reemplazar requisitos de inscripción y oferta pública de la Ley 18.045 por un régimen simplificado y proporcional a la etapa de desarrollo; su presentación no equivale a que el mecanismo ya esté vigente.
Como referencias comparadas, Moroso mencionó las “flow-through shares” de Canadá, que permiten a las junior traspasar gastos de exploración a inversionistas para que los deduzcan. Según su exposición, junto con créditos federales y provinciales, el sistema financia cerca del 70% del presupuesto exploratorio canadiense. Australia aplica un esquema similar con topes y revisiones, mientras que en Perú existe una devolución de 18% de IGV y 2% de impuesto municipal para compras de exploración bajo contrato con el Estado. Moroso planteó que Chile podría adaptar mecanismos existentes en vez de diseñar uno desde cero.
Vicuña muestra cuánto puede tardar un descubrimiento
El distrito Vicuña, en la cordillera fronteriza entre Chile y Argentina, reúne dos ejemplos de exploración con plazos distintos. Filo del Sol fue descubierto en 1997, después de identificar óxidos de cobre aflorantes en el sector chileno; JoseMaría se identificó en 1994 a partir de imágenes satelitales. Ninguno avanzó rápidamente a una mina. Filo del Sol tuvo cerca de dos décadas con perforación limitada antes de que una campaña de sondajes diamantinos en 2020 y 2021 llegara a mayor profundidad.
El pozo 041A interceptó 858 metros con 1% de cobre equivalente, incluidos 300 metros continuos con 3,5%. En JoseMaría, un sondaje de 2003 había registrado 280 metros con 0,7% de cobre equivalente, desde 60 metros de profundidad. Los datos ilustran la escala de los resultados de perforación citados en el distrito, pero por sí solos no equivalen a producción minera.
Vicuña Corp. reúne ambos depósitos principales y, según Lucio Simoncini, jefe de Exploraciones de la compañía, sus recursos superan 46 millones de toneladas de cobre, 97 millones de onzas de oro y 1.770 millones de onzas de plata. BHP y Lundin Mining controlan el proyecto en partes iguales tras una fusión cerrada en enero de 2025. JoseMaría avanza en factibilidad y preconstrucción, mientras Filo del Sol desarrolla estudios de factibilidad.
La empresa prevé perforar 55.500 metros adicionales entre 2026 y 2027, principalmente en Filo del Sol, con hasta ocho equipos a alturas de entre 4.500 y 5.500 metros. Algunos pozos podrían superar los 1.500 metros de profundidad. Es un programa de exploración, no un resultado productivo anunciado.
En el mismo distrito, Lunahuasi ofrece un caso greenfield más reciente. NGEx Minerals lo descubrió en 2023 y, tras cuatro campañas de perforación, reportó interceptos de hasta 49 metros con 5,7% de cobre equivalente, además de una veta con 1,75 kilos de oro por tonelada. Federico Wendler, gerente de Exploración de la compañía, presentó el hallazgo en Fexmin.
Jorge Cantallopts, director ejecutivo de Cesco, ubicó el distrito dentro de un nuevo “triángulo del cobre” entre Chile, Perú y Argentina. Sus cálculos identifican 42 proyectos y una inversión conjunta de US$138.000 millones; si se materializaran, la producción regional podría pasar de 7,8 a cerca de 13 millones de toneladas de cobre. Es una proyección condicionada a que los proyectos se concreten, no producción ya comprometida. En Vicuña, la diferencia entre los depósitos conocidos y los descubrimientos recientes sigue dependiendo de campañas de perforación cuyos resultados se conocerán con el avance de los trabajos.
REDIMIN Responde
¿Cuánto destinó Chile a la exploración minera en 2025?
Chile destinó US$874,7 millones a la exploración minera en 2025, el mayor presupuesto desde 2013.
¿Qué porcentaje del gasto exploratorio en Chile se destinó a exploración dentro de minas existentes en 2025?
Un 51,4% del gasto exploratorio en Chile se destinó a exploración dentro de minas existentes en 2025.
¿Cuál es la posición de Chile en el mercado global de exploración minera?
Chile captó el 7,1% de la exploración minera global en 2025, manteniéndose como el cuarto destino desde 2013.
¿Qué porcentaje del gasto exploratorio en Chile fue realizado por grandes mineras en 2025?
Las grandes mineras concentraron el 78,9% del gasto exploratorio en Chile en 2025.
¿Qué propone el proyecto de Ley de Mercado de Capitales en relación con la exploración minera en Chile?
El proyecto de Ley de Mercado de Capitales propone crear un Estatuto de Incentivos para la Inversión en el Segmento Junior de la Bolsa, habilitando a las bolsas a establecer un segmento para emisores de exploración minera con un régimen simplificado y proporcional a la etapa de desarrollo.


