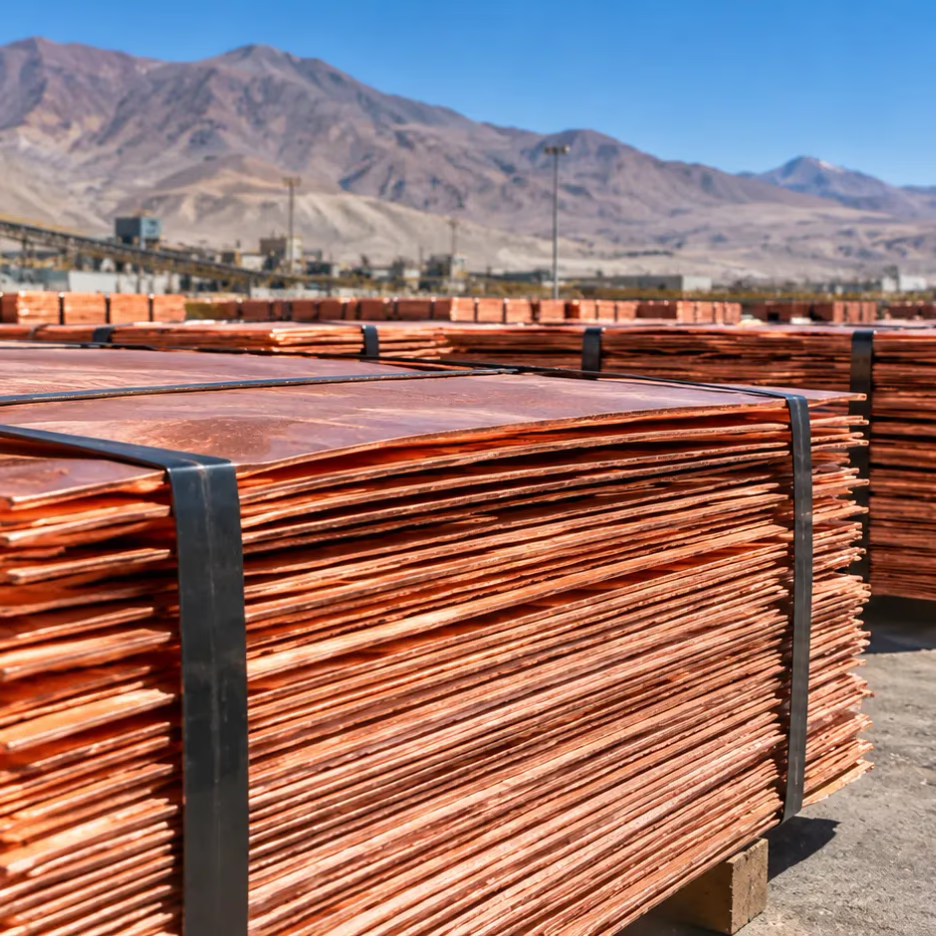
La producción nacional alcanzaría 5,08 millones de toneladas el próximo año, después de una contracción estimada de 8,4% en 2026. Las menores leyes minerales, interrupciones operacionales y dificultades de procesamiento mantienen bajo presión a la principal industria exportadora de Chile.
La minería chilena enfrenta un escenario de recuperación gradual, pero insuficiente para compensar la fuerte contracción productiva registrada durante 2026. La Comisión Chilena del Cobre (Cochilco) proyecta que el país producirá 5,08 millones de toneladas de cobre en 2027, equivalente a un crecimiento de 3% respecto de las 4,94 millones de toneladas estimadas para el presente ejercicio.
Las nuevas cifras, correspondientes al Informe de Tendencias del Mercado del Cobre del tercer trimestre de 2026, reflejan las dificultades que enfrentan las principales operaciones cupríferas para recuperar sus niveles de extracción y procesamiento.
El panorama adquiere especial relevancia porque Chile continúa siendo el principal productor mundial de cobre, en un mercado internacional caracterizado por restricciones de oferta, crecimiento de la demanda y precios elevados.
Aunque la recuperación proyectada para 2027 representa una señal de mejoría, permitiría restituir aproximadamente un tercio de la producción perdida durante 2026, manteniendo al sector por debajo de los niveles alcanzados en ejercicios anteriores.
Producción chilena de cobre caería 8,4% durante 2026
El deterioro de la actividad minera constituye uno de los principales antecedentes de las nuevas estimaciones.
Cochilco prevé que la producción nacional cierre 2026 en 4,94 millones de toneladas, lo que representa una disminución anual de 8,4%.
La evolución registrada durante los primeros nueve meses confirma la magnitud de la contracción.
Entre enero y septiembre, Chile produjo aproximadamente 3,63 millones de toneladas de cobre, acumulando una caída de 8,5% frente al mismo período de 2025.
Las dificultades se concentran especialmente en grandes operaciones mineras, cuya participación en la producción nacional amplifica los efectos de cualquier interrupción o reducción de rendimiento.
Escondida, las operaciones de Codelco y Spence explican conjuntamente el 77,3% de la disminución neta registrada en el país durante los primeros nueve meses del año.
Esta concentración evidencia la relevancia que tienen las principales faenas cupríferas para el desempeño agregado de la industria.
Para cumplir la estimación anual de 2026, la producción durante el último trimestre deberá alcanzar un promedio mensual cercano a 434 mil toneladas, cifra 7,6% superior al promedio registrado entre enero y septiembre.
El cumplimiento de esa trayectoria dependerá de la estabilidad operacional y de la capacidad de las faenas para sostener sus niveles de tratamiento durante los últimos meses del ejercicio.
Menores leyes minerales presionan la productividad de las grandes minas
Más allá de las interrupciones puntuales, la minería chilena enfrenta desafíos estructurales relacionados con las características de sus yacimientos.
La disminución progresiva de las leyes minerales obliga a procesar mayores volúmenes de material para obtener cantidades equivalentes de cobre fino.
Este fenómeno incrementa las exigencias sobre los sistemas de extracción, chancado, molienda, concentración y transporte de minerales.
También puede elevar los requerimientos energéticos y los costos unitarios de producción, especialmente cuando las operaciones deben movilizar mayores cantidades de roca y procesar mineral de menor contenido metálico.
A estas condiciones se suman mantenciones, interrupciones operacionales y dificultades en los procesos de recuperación metalúrgica.
La combinación de estos factores limita la capacidad de aumentar rápidamente la producción, incluso cuando los precios internacionales generan incentivos económicos para incrementar la oferta.
En este contexto, la continuidad operacional, la modernización de plantas y la incorporación de tecnologías de optimización adquieren una importancia creciente para la competitividad del sector.
Cochilco eleva proyección del cobre a US$6,18 por libra para 2026
Precio promedio 2026
US$6,18
Por libra
Precio promedio 2027
US$5,95
Por libra
La revisión de las perspectivas productivas coincide con un escenario de precios internacionales considerablemente superiores a las estimaciones anteriores.
Cochilco elevó su proyección del precio promedio del cobre a US$6,18 por libra para 2026, frente a los US$5,95 considerados previamente.
Para 2027, la estimación aumentó desde US$5,10 hasta US$5,95 por libra.
El ajuste refleja un mercado donde la oferta minera presenta dificultades para responder al crecimiento del consumo mundial.
Aunque se anticipa una moderación del precio promedio durante 2027, las cotizaciones continuarían en niveles elevados en términos históricos.
Para Chile, esta situación plantea un escenario de efectos contrapuestos.
Por una parte, los mayores precios pueden favorecer los ingresos por exportaciones y mejorar los resultados económicos de las operaciones que mantienen sus volúmenes productivos.
Por otra, la menor extracción reduce la cantidad de metal disponible para comercialización, limitando el aprovechamiento de las condiciones favorables del mercado.
El efecto final sobre los ingresos fiscales y los resultados de las compañías dependerá también de los costos operacionales, los volúmenes efectivamente vendidos y otras variables económicas.
Producción mundial de cobre crecería 3,4% en 2027
Las perspectivas internacionales muestran una recuperación de la oferta minera después de la contracción prevista para 2026.
Cochilco estima que la producción mundial disminuirá 0,6% durante este año, hasta alcanzar aproximadamente 23,30 millones de toneladas.
Para 2027 se proyecta un crecimiento de 3,4%, que permitiría elevar la producción global a 24,08 millones de toneladas.
Producción minera mundial de cobre
Millones de toneladas. Proyecciones para 2026 y 2027.
Chile y la República Democrática del Congo tendrían una participación relevante en esta recuperación, al explicar conjuntamente cerca del 37% del incremento mundial previsto.
También se consideran aportes productivos de Mongolia, Zambia e Indonesia.
Sin embargo, el aumento de la extracción no eliminaría completamente las tensiones del mercado.
Para 2027, la producción de cobre refinado alcanzaría 28,20 millones de toneladas, mientras que el consumo mundial llegaría a 27,98 millones.
La diferencia generaría un superávit estimado de 215 mil toneladas, equivalente a apenas 0,8% de la demanda global.
Se trata de un margen reducido frente a eventuales interrupciones de suministro, retrasos en proyectos o aumentos inesperados del consumo.
China mantiene su influencia mientras crece la demanda fuera de Asia
El comportamiento de la demanda internacional será otro factor determinante para las perspectivas del cobre.
Durante 2026, el consumo mundial de cobre refinado crecería 1,5%, hasta aproximadamente 27,50 millones de toneladas.
Para 2027, el incremento previsto es de 1,8%, con una demanda total cercana a 27,98 millones.
China continuará siendo el principal consumidor del metal, aunque su ritmo de expansión se moderaría desde 1,6% en 2026 hasta 1% durante 2027.
Pese a esta desaceleración, el gigante asiático concentraría aproximadamente el 57,3% del consumo mundial.
En paralelo, los mercados fuera de China registrarían un crecimiento conjunto de 2,8% durante 2027, aportando alrededor de dos tercios del aumento global de la demanda.
La electrificación, la expansión de redes eléctricas y las inversiones en infraestructura energética mantienen al cobre como un insumo estratégico para diversas actividades industriales.
Esta diversificación del consumo refuerza la importancia de contar con una oferta minera capaz de responder a los nuevos requerimientos del mercado.
Recuperación minera abre desafíos para inversiones y proveedores en Chile
La perspectiva de crecimiento limitado para 2027 también tiene implicancias para la cadena de proveedores y los proyectos de inversión minera.
La necesidad de recuperar productividad puede incrementar la atención sobre soluciones tecnológicas relacionadas con mantenimiento predictivo, automatización, monitoreo operacional y optimización de procesos metalúrgicos.
Asimismo, la disminución de leyes minerales refuerza la importancia de las inversiones destinadas a mantener capacidad de tratamiento y mejorar las recuperaciones.
Para las empresas proveedoras, estas condiciones representan oportunidades vinculadas a eficiencia operacional, gestión de activos, ingeniería y servicios especializados.
No obstante, una recuperación productiva moderada no garantiza por sí misma mayores contrataciones o expansión del empleo. Estos efectos dependerán de las decisiones de inversión y de los programas operacionales de cada compañía.
Desde una perspectiva territorial, el desempeño de las grandes faenas resulta especialmente relevante para las regiones del norte y centro del país, donde la actividad minera sostiene una parte significativa de la demanda por servicios industriales, transporte, mantenimiento y suministros.
El desafío de recuperar producción y sostener el liderazgo cuprífero
Las nuevas estimaciones de Cochilco muestran que la recuperación de la minería chilena dependerá tanto de superar las dificultades operacionales recientes como de enfrentar condiciones geológicas cada vez más exigentes.
El crecimiento proyectado de 3% para 2027 constituye una mejoría respecto del escenario de 2026, pero no representa todavía una recuperación completa de los volúmenes perdidos.
La diferencia entre las 4,94 millones de toneladas estimadas para 2026 y las 5,08 millones previstas para 2027 equivale a aproximadamente 140 mil toneladas adicionales de cobre.
En un mercado internacional donde la oferta presenta márgenes ajustados, cada incremento productivo adquiere relevancia para el equilibrio global.
Para Chile, el desafío será transformar las condiciones favorables de precios en una recuperación sostenible de la producción, mediante continuidad operacional, inversiones oportunas, desarrollo tecnológico y ejecución de proyectos.
El comportamiento de las principales faenas durante los próximos trimestres será determinante para establecer si la industria logra consolidar la recuperación prevista o si las restricciones productivas continúan limitando su capacidad de crecimiento.
La evolución de 2027 será, por tanto, una prueba relevante para la competitividad de la minería chilena y su capacidad de mantener el liderazgo mundial en la producción de cobre.
REDIMIN Responde
¿Cuál es la proyección de producción de cobre en Chile para 2027?
La Comisión Chilena del Cobre (Cochilco) proyecta que Chile producirá 5,08 millones de toneladas de cobre en 2027, lo que representa un crecimiento de 3% respecto a las 4,94 millones de toneladas estimadas para 2026.
¿Qué factores han afectado la producción de cobre en Chile durante 2026?
La producción de cobre en Chile durante 2026 se ha visto afectada por menores leyes minerales, interrupciones operacionales y dificultades de procesamiento, lo que ha llevado a una contracción estimada del 8,4% en la producción nacional.
¿Qué porcentaje de la disminución neta de producción de cobre en Chile se atribuye a Escondida, Codelco y Spence?
Escondida, las operaciones de Codelco y Spence explican conjuntamente el 77,3% de la disminución neta registrada en la producción de cobre en Chile durante los primeros nueve meses de 2026.
¿Cuál es la proyección del precio promedio del cobre para 2026 y 2027 según Cochilco?
Cochilco proyecta que el precio promedio del cobre será de US$6,18 por libra para 2026 y de US$5,95 por libra para 2027, reflejando un mercado con restricciones de oferta y crecimiento de la demanda.
¿Cómo se espera que evolucione la producción mundial de cobre en 2027?
Se proyecta que la producción mundial de cobre crecerá un 3,4% en 2027, alcanzando 24,08 millones de toneladas, después de una disminución del 0,6% en 2026. Chile y la República Democrática del Congo tendrán una participación relevante en este incremento.