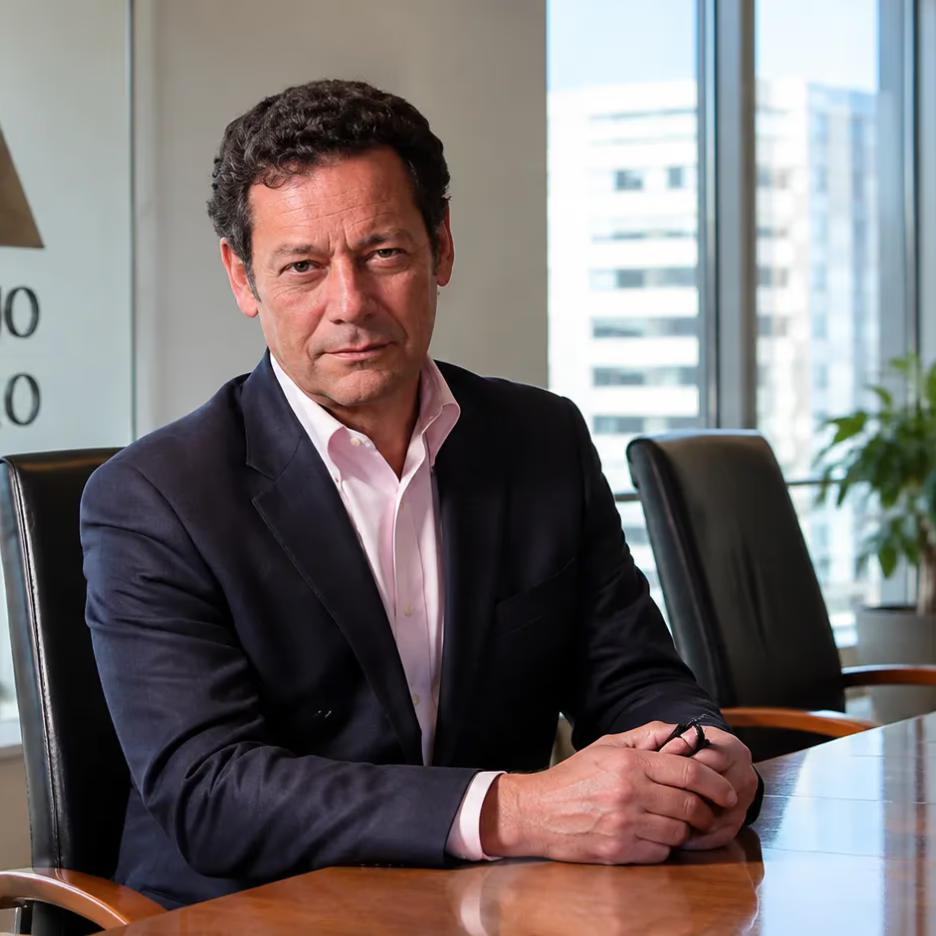
El presidente ejecutivo del Consejo Minero, Joaquín Villarino, sostiene que la minería chilena mantiene condiciones favorables gracias al precio del cobre, el aumento del empleo y una amplia cartera de proyectos. Sin embargo, la menor producción y los desafíos estructurales siguen presionando el crecimiento económico nacional.
La minería chilena enfrenta una paradoja económica durante 2026. Mientras la producción de cobre registra retrocesos que afectan el crecimiento del país, el sector exhibe elevados precios internacionales, mayores ingresos fiscales y una cartera de inversiones estimada en US$104.000 millones. Este contraste abrió un debate sobre la verdadera situación de la principal actividad exportadora nacional.
El presidente ejecutivo del Consejo Minero, Joaquín Villarino, descartó este miércoles 28 de octubre que la industria atraviese una crisis estructural y defendió sus perspectivas económicas y operacionales.
La posición gremial surge después de que la actividad minera registrara una contracción interanual de 17,4% en agosto, contribuyendo a la caída de 1% del Indicador Mensual de Actividad Económica (Imacec).
Para el sector, el desafío consiste en diferenciar un período de menor rendimiento productivo de un deterioro generalizado de sus condiciones económicas.
El diagnóstico adquiere especial relevancia porque Chile continúa dependiendo significativamente de la producción de cobre para sus exportaciones, la inversión privada, el empleo regional y los ingresos fiscales.
Cinco argumentos que sustentan la posición del Consejo Minero
La evaluación de la industria presentada por Villarino considera factores comerciales, laborales, financieros y operacionales que permiten explicar por qué el gremio mantiene una visión favorable, pese a los resultados recientes.
1. Precio del cobre fortalece los ingresos
El primer elemento corresponde al elevado valor internacional del cobre.
Durante 2026, el metal rojo ha registrado cotizaciones nominales excepcionalmente altas, alcanzando niveles cercanos a US$6 por libra en determinados períodos.
Este escenario favorece los ingresos de las empresas productoras y permite compensar parcialmente el impacto financiero de menores volúmenes comercializados.
Sin embargo, una cotización elevada no necesariamente implica mayores utilidades para todas las operaciones.
Los costos de extracción, la disminución de las leyes minerales, las exigencias energéticas y las inversiones necesarias para sostener la producción continúan condicionando los resultados.
2. Empleo minero registra niveles superiores a los habituales
El segundo argumento está relacionado con la ocupación laboral.
El Consejo Minero estima que la industria mantiene una dotación de trabajadores aproximadamente entre 10% y 15% superior a sus niveles habituales.
Esta referencia representa una señal positiva para el mercado laboral vinculado a la extracción, procesamiento y servicios especializados.
No obstante, el porcentaje corresponde a una estimación gremial respecto de una base habitual no especificada, por lo que no equivale necesariamente al crecimiento interanual del empleo minero medido estadísticamente.
La expansión de proyectos, las actividades de mantenimiento y la incorporación de nuevas tecnologías pueden modificar los requerimientos de personal, especialmente en áreas técnicas y de ingeniería.
Para regiones como Antofagasta, Atacama y Coquimbo, la evolución del empleo minero tiene efectos directos sobre empresas contratistas, transporte, comercio y servicios.
3. Cartera de inversiones alcanza US$104.000 millones
Uno de los antecedentes más relevantes corresponde a las perspectivas de inversión.
La industria maneja una cartera estimada en US$104.000 millones, de los cuales aproximadamente US$40.000 millones estarían asociados a proyectos en ejecución.
El resto corresponde principalmente a iniciativas que avanzan hacia futuras etapas de desarrollo.
Esta diferencia resulta fundamental: una cartera de inversión representa oportunidades de crecimiento, pero no todos sus recursos están comprometidos para desembolso inmediato.
La materialización dependerá de factores como permisos ambientales, decisiones financieras, ingeniería, infraestructura y condiciones del mercado.
Para Chile, estos proyectos son relevantes porque permiten sostener operaciones existentes, incorporar nuevas capacidades de tratamiento y desarrollar recursos minerales que podrían compensar el agotamiento progresivo de algunos sectores productivos.
4. Condiciones operacionales explican parte de la menor producción
El cuarto argumento se relaciona con las dificultades que han enfrentado distintas faenas durante 2026.
Las condiciones meteorológicas adversas registradas en zonas cordilleranas afectaron temporalmente determinadas operaciones, obligando a adoptar restricciones por razones de seguridad.
Las nevadas, los vientos intensos y las bajas temperaturas pueden limitar el acceso a instalaciones, el transporte de materiales y el funcionamiento normal de equipos.
Estos eventos coincidieron con períodos de menor rendimiento en algunos yacimientos, vinculados a variaciones en la concentración de cobre del mineral extraído.
La disminución de las leyes minerales constituye uno de los desafíos técnicos más relevantes para la minería chilena.
Cuando una tonelada de material contiene menos cobre recuperable, se requiere procesar mayor cantidad de mineral para obtener volúmenes equivalentes de metal.
Esto puede traducirse en mayores necesidades de energía, agua, movimiento de materiales y capacidad de tratamiento.
5. Mayores ingresos fiscales y perspectivas de recuperación
El quinto elemento corresponde a la contribución económica al Estado.
Durante el primer semestre de 2025, la recaudación tributaria vinculada a la actividad minera se situó cerca de US$3.000 millones, mientras que en el mismo período de 2026 alcanzó aproximadamente US$4.800 millones.
Cifras aproximadas expuestas por el Consejo Minero. Valores en millones de dólares.
La diferencia equivale a un incremento aproximado de 60%, mostrando que la contribución fiscal puede aumentar incluso cuando la producción física registra retrocesos.
Este resultado está relacionado con el comportamiento de los ingresos y la tributación minera, aunque la relación exacta depende de las utilidades, los pagos tributarios y otros componentes de recaudación.
Producción de cobre: el principal punto de preocupación
Pese al escenario financiero favorable, la producción continúa siendo el indicador más sensible.
El Consejo Minero proyecta que Chile podría cerrar 2026 con alrededor de 5,2 millones de toneladas métricas de cobre, anticipando una recuperación durante 2027.
Esta previsión representa una estimación sectorial y no un resultado definitivo de producción.
La dificultad reside en que los elevados precios internacionales generan incentivos para aumentar la oferta, pero las operaciones mineras no pueden responder inmediatamente a las señales del mercado.
La ampliación de una mina requiere planificación geológica, diseño de ingeniería, inversión, construcción, permisos y puesta en marcha.
En muchos casos, estos procesos se extienden durante varios años.
Además, la recuperación de la producción depende de las condiciones particulares de cada yacimiento, incluyendo disponibilidad de mineral, rendimiento metalúrgico y capacidad de procesamiento.
El retraso de inversiones y su efecto sobre la minería chilena
Otro componente central del debate corresponde a la velocidad con que Chile desarrolla nuevos proyectos.
Villarino vincula parte de los actuales problemas productivos con períodos anteriores de incertidumbre regulatoria y retrasos en decisiones de inversión.
Esta interpretación plantea que las demoras acumuladas en iniciativas de expansión terminan reflejándose años después en la capacidad productiva disponible.
Sin embargo, los obstáculos regulatorios no explican por sí solos la evolución de la producción.
También intervienen factores geológicos, disponibilidad de recursos, costos, condiciones técnicas, decisiones empresariales y ciclos internacionales de inversión.
El Banco Central ha identificado una característica relevante del sector: el aumento de la inversión minera durante los últimos años no se ha traducido en un crecimiento proporcional de la producción de cobre.
Esta situación refleja que una parte de los recursos invertidos se destina a mantener capacidades existentes, reemplazar infraestructura, acceder a nuevos sectores mineralizados y enfrentar dificultades operacionales crecientes.
Por lo tanto, una mayor inversión no garantiza automáticamente un incremento equivalente de toneladas producidas.
Qué significa este escenario para proveedores y regiones mineras
Las perspectivas de inversión generan oportunidades para proveedores de maquinaria, equipos eléctricos, automatización, mantenimiento, construcción industrial y servicios de ingeniería.
Las compañías proveedoras pueden beneficiarse tanto de proyectos nuevos como de inversiones destinadas a prolongar la vida útil de las faenas existentes.
En regiones mineras, estos desembolsos tienen efectos sobre empleo especializado, servicios logísticos y contratación de empresas locales.
No obstante, una caída persistente de la producción también puede presionar los costos unitarios de determinadas operaciones y modificar los programas de contratación.
La competitividad de los proveedores dependerá de su capacidad para responder a necesidades cada vez más exigentes en eficiencia operacional, seguridad, productividad y desempeño ambiental.
El desafío de transformar buenos precios en mayor producción
La discusión sobre una eventual crisis minera expone dos realidades que pueden coexistir.
Por una parte, Chile mantiene condiciones comerciales favorables, perspectivas de inversión relevantes y una contribución fiscal significativa.
Por otra, la producción enfrenta restricciones que no desaparecen únicamente por el aumento del precio del cobre.
El comportamiento de 2027 será especialmente relevante para determinar si las dificultades actuales corresponden principalmente a factores transitorios o si persisten limitaciones estructurales que impiden recuperar los volúmenes.
La ejecución efectiva de proyectos, la estabilidad operacional, la recuperación de las leyes explotadas y el comportamiento de los costos serán variables determinantes.
Para la economía chilena, el desafío no consiste solamente en aprovechar un ciclo favorable de precios, sino también en recuperar capacidad productiva y sostener una cartera de inversiones que permita responder a la demanda internacional.
La minería puede atravesar un período económicamente favorable y, simultáneamente, enfrentar problemas productivos significativos. Esa diferencia será central para evaluar el verdadero desempeño del cobre chileno durante los próximos años.
REDIMIN Responde
¿Cuál es la estimación de la cartera de inversiones en la minería chilena para 2026?
La industria minera chilena maneja una cartera de inversiones estimada en US$104.000 millones, de los cuales aproximadamente US$40.000 millones están asociados a proyectos en ejecución.
¿Cómo ha afectado el clima a la producción minera en 2026?
Las condiciones meteorológicas adversas en zonas cordilleranas, como nevadas y vientos intensos, han afectado temporalmente algunas operaciones mineras, obligando a adoptar restricciones por razones de seguridad y afectando el rendimiento en ciertos yacimientos.
¿Qué proyección tiene el Consejo Minero para la producción de cobre en 2026?
El Consejo Minero proyecta que Chile podría cerrar 2026 con alrededor de 5,2 millones de toneladas métricas de cobre, anticipando una recuperación durante 2027.
¿Cuál ha sido el impacto fiscal de la minería en 2026 comparado con 2025?
Durante el primer semestre de 2026, la recaudación tributaria vinculada a la actividad minera alcanzó aproximadamente US$4.800 millones, lo que representa un incremento de alrededor del 60% en comparación con los US$3.000 millones recaudados en el mismo período de 2025.
¿Qué desafíos enfrenta la minería chilena a pesar de los altos precios del cobre?
A pesar de los altos precios del cobre, la minería chilena enfrenta desafíos como la disminución de la producción, las condiciones meteorológicas adversas, la disminución de las leyes minerales y los costos de extracción, que afectan el rendimiento y la capacidad de respuesta inmediata a las señales del mercado.