
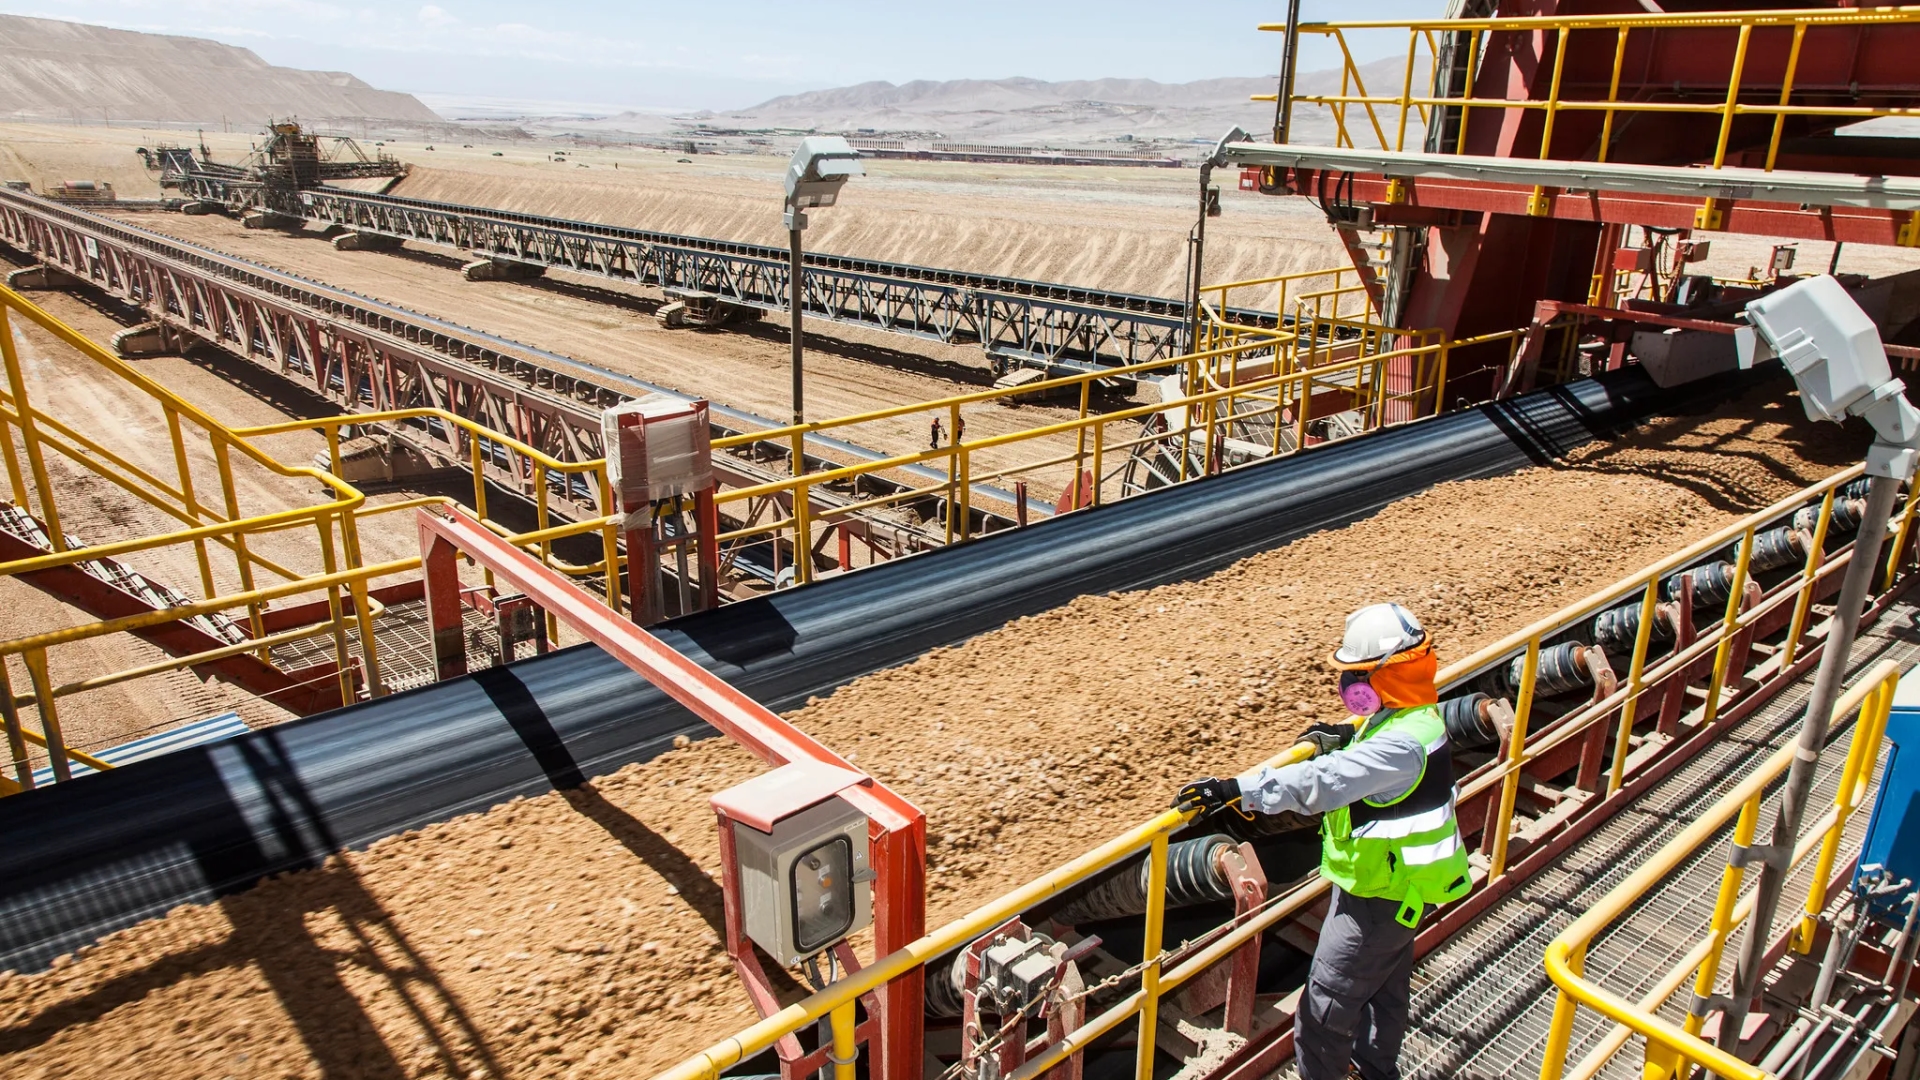
La gran minería del cobre en Chile aumentó su gasto operacional en US$966 millones durante 2025, pese a registrar una disminución en su producción. La Comisión Chilena del Cobre (Cochilco) reveló que los desembolsos de 17 faenas pasaron de US$15.582 millones en 2024 a US$16.548 millones en 2025, un incremento de 6,2%, mientras el volumen de cobre fino producido retrocedió 1,8%.
El contraste constituye uno de los principales resultados del Reporte de Gasto Operacional y Principales Proveedores de la Minería del Cobre en Chile, edición 2026, que examina cómo se distribuyen los recursos destinados al funcionamiento de las operaciones, cuáles son los insumos y servicios de mayor peso económico y qué empresas ocupan posiciones relevantes en la cadena de abastecimiento.
Las 17 faenas consideradas produjeron 3,951 millones de toneladas de cobre fino durante 2025, equivalentes al 73,3% de la producción nacional. La investigación utiliza las mismas operaciones para comparar ambos ejercicios, aunque Cochilco advierte que pueden existir diferencias de clasificación y registro de los gastos.
Producir una tonelada de cobre exige un mayor gasto operacional
El indicador que mejor refleja el contraste es el gasto operacional por tonelada de cobre fino, que pasó de US$3.872 en 2024 a US$4.189 durante 2025.
La diferencia representa un aumento de 8,2% en un año, resultado de la combinación entre mayores desembolsos operacionales y una menor producción de las faenas estudiadas.
Sin embargo, Cochilco establece una distinción metodológica relevante: este indicador corresponde al gasto total de operación dividido por el cobre fino producido y no equivale al costo de caja o cash cost, utilizado habitualmente para evaluar la competitividad económica de las compañías mineras.
Además, los valores están expresados en dólares corrientes, sin ajuste por inflación. Por tanto, el aumento observado no permite atribuir por sí solo el deterioro del indicador a una pérdida de eficiencia productiva ni identificar una causa única.
La investigación se concentra exclusivamente en gastos operacionales. No incorpora inversiones en nuevos proyectos ni desembolsos correspondientes a fundiciones, unidades corporativas o instalaciones de apoyo que no califican como faenas mineras dentro de la muestra.
Repuestos, mantención y electricidad absorben casi el 40% del gasto
El desglose del informe permite identificar dónde se concentra una parte importante de los recursos que moviliza la minería chilena.
Las partes y piezas de maquinaria encabezan el listado, con US$2.351 millones durante 2025, una cifra prácticamente idéntica a la registrada el año anterior.
En segundo lugar aparecen los servicios de mantención y reparación de maquinaria y equipos, con US$2.187 millones, luego de experimentar un crecimiento interanual de 7,9%.
La energía eléctrica ocupa la tercera posición, con desembolsos por US$2.060 millones y un incremento de 3,5%.
En conjunto, estas tres categorías representan aproximadamente el 40% del gasto operacional de las faenas estudiadas, lo que demuestra el peso económico del mantenimiento de equipos, los componentes industriales y el suministro energético.
Otros desembolsos relevantes corresponden a servicios administrativos y complementarios, por US$1.291 millones; diésel, con US$1.182 millones; y mantención de equipos de transporte, que alcanzó US$883 millones.
El estudio también identifica categorías con incrementos porcentuales especialmente pronunciados.
Los servicios de tronadura aumentaron 70,7%, aunque desde una base considerablemente menor, hasta alcanzar US$59 millones. La tunelería creció 31,1%, llegando a US$33 millones, mientras el arriendo de maquinaria y equipos avanzó 16,9%, hasta US$790 millones.
Por su parte, los servicios de ingeniería y estudios aumentaron 16,6%, con desembolsos por US$394 millones, y las compras de explosivos crecieron 15,9%, totalizando US$543 millones.
Estas variaciones reflejan cambios relevantes en la composición del gasto, aunque la investigación advierte que algunos incrementos también pueden estar asociados a modificaciones en la clasificación de los servicios reportados.
Atacama registra el mayor aumento, pero Antofagasta concentra las compras
La distribución territorial muestra diferencias importantes entre las regiones mineras del país.
Atacama registró el mayor incremento absoluto del gasto operacional, con US$447 millones adicionales respecto de 2024, equivalentes a un crecimiento de 20,2%.
Antofagasta ocupó el segundo lugar en aumento de desembolsos, con US$417 millones adicionales y una expansión de 5,1%.
Ambas regiones explican el 82% de los incrementos regionales de gasto identificados por Cochilco.
No obstante, Antofagasta continúa siendo el principal centro de desembolsos operacionales de la muestra. Sus siete faenas consideradas concentraron US$8.627 millones durante 2025, equivalentes al 52,7% del total.
En otras regiones, Valparaíso presentó un crecimiento de 13,5% y Tarapacá avanzó 3,6%. En contraste, la Región Metropolitana registró una disminución de 8,1%, mientras O'Higgins se mantuvo prácticamente estable, con una variación negativa de 0,5%.
Estas diferencias ofrecen antecedentes relevantes para las empresas contratistas y proveedoras que evalúan su presencia territorial, aunque los montos agregados no representan necesariamente nuevas licitaciones o contratos disponibles.
Cuatro insumos estratégicos concentran sus compras en pocos proveedores
Uno de los hallazgos más relevantes del informe corresponde a la concentración del gasto entre empresas proveedoras.
Cochilco identificó cuatro categorías particularmente concentradas: diésel, explosivos, neumáticos y cal.
En estos segmentos, los dos principales proveedores de cada ítem concentran más del 94% del gasto observado, mientras la mayoría de las faenas declara cinco proveedores o menos.
En conjunto, representan aproximadamente US$2.174 millones anuales, considerando el promedio de 2024 y 2025, equivalentes al 13,7% del gasto operacional analizado bajo esa metodología.
El informe permite identificar empresas que se repiten entre los dos mayores proveedores de distintas faenas.
Copec aparece entre los principales suministradores de diésel en 14 de las 17 operaciones. Enaex registra presencia destacada en explosivos en 10 de las 17 faenas, mientras Cbb Cales figura en 12 de las 15 operaciones que reportaron compras de cal.
En neumáticos, Michelin y Bridgestone aparecen entre los dos principales proveedores en 14 de las 16 faenas que informaron gastos en esa categoría.
En partes y piezas de maquinaria destacan Metso y Komatsu, ambas presentes entre los dos proveedores de mayor gasto en diez operaciones.
Estas cifras corresponden a recurrencia entre las primeras posiciones de gasto, no a participaciones de mercado de las empresas en toda la industria.
Cochilco tampoco establece que una elevada concentración constituya necesariamente una conducta anticompetitiva. Para llegar a esa conclusión serían necesarios antecedentes adicionales sobre contratos, alternativas de suministro y condiciones efectivas de competencia.
Mantención, servicios y repuestos aparecen entre las principales oportunidades de análisis
Mientras determinados insumos presentan bases proveedoras estrechas, otras categorías muestran una distribución considerablemente más amplia del gasto.
Para identificar dónde conviene profundizar la evaluación de oportunidades, Cochilco elaboró un Índice de Priorización que combina siete variables, entre ellas magnitud del gasto, concentración, crecimiento, cantidad de proveedores y cambios en las empresas que lideran las compras.
Los servicios administrativos alcanzaron la puntuación más elevada, con 88,2 puntos sobre 100.
La mantención y reparación de maquinaria ocupó el segundo lugar, con 82,1 puntos, seguida por partes y piezas de maquinaria, con 80,5 puntos.
También aparecen en posiciones relevantes los servicios de ingeniería y estudios, las actividades medioambientales y el arriendo de maquinaria.
La importancia de estos resultados radica en que permiten identificar categorías con una mayor diversidad de proveedores y niveles significativos de gasto.
Sin embargo, el índice no mide rentabilidad, facilidad de ingreso ni oportunidades comerciales garantizadas.
La participación de nuevas empresas depende de condiciones que el estudio no determina, como certificaciones técnicas, homologación de equipos, capacidad instalada, exigencias contractuales, costos de sustitución y posibilidades de escalamiento.
Siete de cada diez posiciones de liderazgo cambiaron entre 2018 y 2025
El análisis histórico también entrega antecedentes sobre la evolución de las relaciones comerciales entre compañías mineras y proveedores.
Al comparar 13 faenas presentes tanto en 2018 como en 2025, Cochilco identificó que, en aproximadamente siete de cada diez combinaciones de faena y categoría de gasto, el proveedor que encabezaba los desembolsos dejó de ocupar esa posición.
La rotación fue especialmente elevada en servicios de ingeniería, mantención de maquinaria y determinadas actividades de construcción.
En cambio, el suministro de diésel presentó una mayor permanencia de sus principales proveedores.
El resultado demuestra que una categoría concentrada no necesariamente mantiene al mismo proveedor dominante a través del tiempo. Tampoco permite establecer si los cambios responden a nuevas licitaciones, decisiones contractuales, modificaciones operacionales u otros factores.
La investigación entrega así una radiografía de dos desafíos simultáneos para la minería chilena: contener el crecimiento del gasto operacional por tonelada producida y comprender cómo se distribuyen las compras entre los actores de su cadena de suministro.
Para las empresas proveedoras, el principal aporte es identificar las categorías de mayor desembolso y aquellas que justifican estudios comerciales más profundos. Para las operaciones mineras, los resultados proporcionan antecedentes sobre concentración, recurrencia y renovación de proveedores, variables relevantes para evaluar sus estrategias de abastecimiento.
REDIMIN Responde
¿Cuánto aumentó el gasto operacional de la gran minería del cobre en Chile durante 2025?
El gasto operacional aumentó en US$966 millones, pasando de US$15.582 millones en 2024 a US$16.548 millones en 2025, lo que representa un incremento del 6,2%.
¿Cuál fue la producción de cobre fino de las 17 faenas estudiadas en 2025?
Las 17 faenas produjeron 3.951 millones de toneladas de cobre fino, lo que equivale al 73,3% de la producción nacional.
¿Cómo cambió el gasto operacional por tonelada de cobre fino entre 2024 y 2025?
El gasto operacional por tonelada de cobre fino aumentó de US$3.872 en 2024 a US$4.189 en 2025, lo que representa un incremento del 8,2%.
¿Qué categorías absorbieron casi el 40% del gasto operacional en 2025?
Las partes y piezas de maquinaria, los servicios de mantención y reparación de maquinaria y equipos, y la energía eléctrica absorbieron casi el 40% del gasto operacional, con desembolsos de US$2.351 millones, US$2.187 millones y US$2.060 millones respectivamente.
¿Qué regiones registraron los mayores incrementos en el gasto operacional en 2025?
Atacama registró el mayor incremento absoluto del gasto operacional con US$447 millones adicionales, un crecimiento del 20,2%, mientras que Antofagasta tuvo un aumento de US$417 millones, equivalente a una expansión del 5,1%.


