
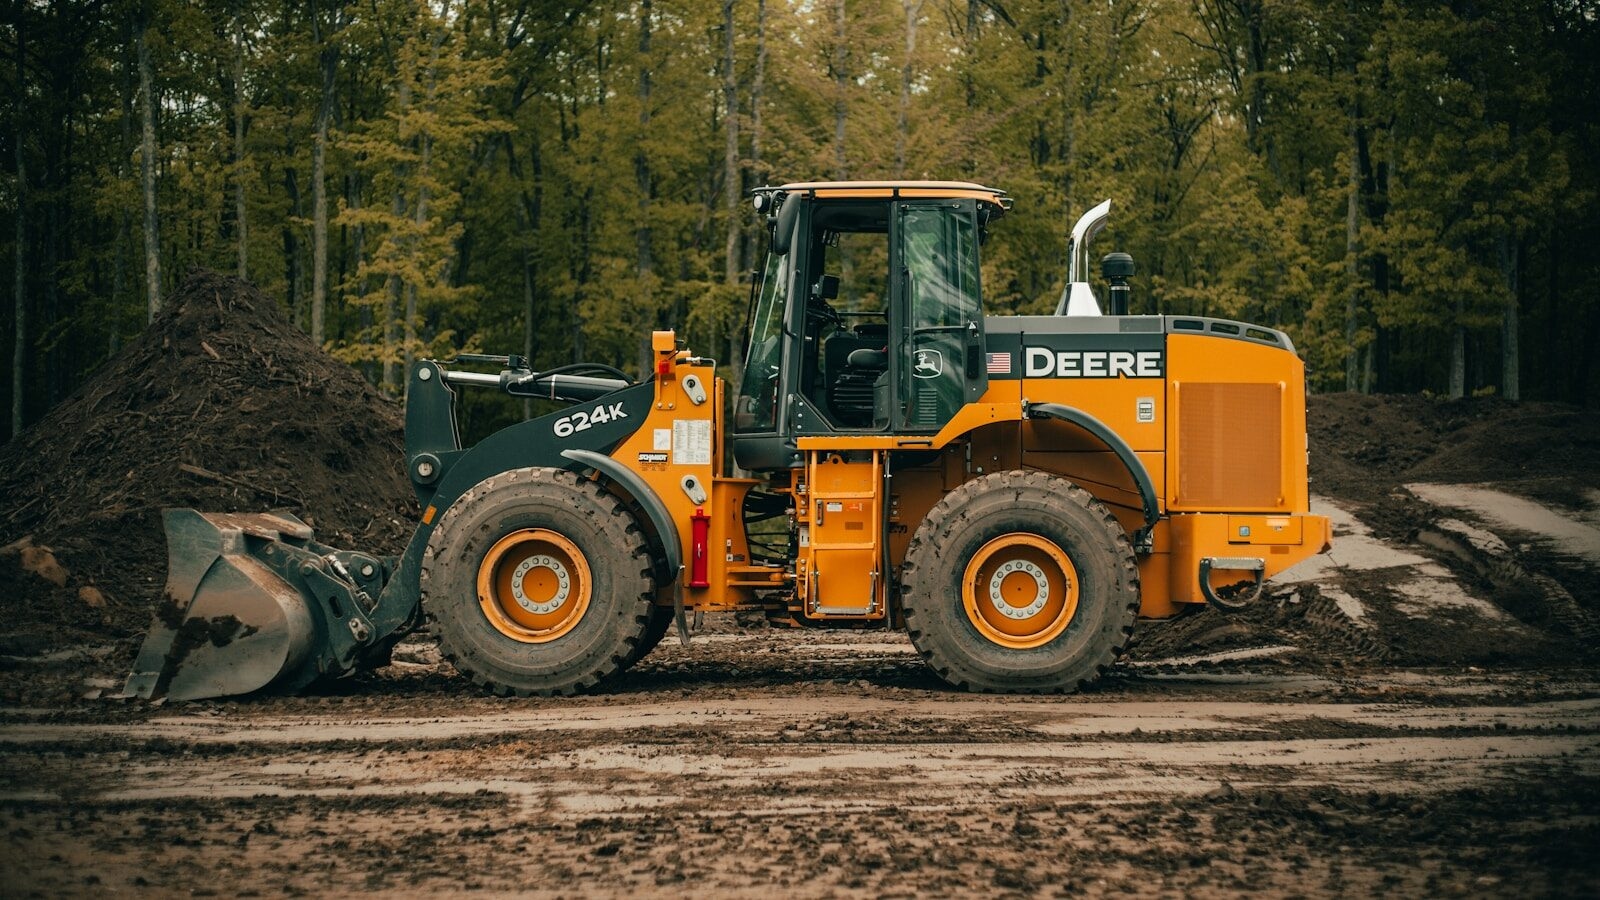
El leasing permite usar maquinaria productiva mediante un contrato de arriendo con opción de compra, una alternativa relevante para pymes y contratistas que necesitan equipos sin inmovilizar todo su capital.
Para una empresa que presta servicios a la minería, comprar maquinaria al contado puede significar una fuerte presión de caja. Camiones, grúas, equipos de movimiento de tierra, compresores, generadores, plantas móviles, camionetas de operación, equipos de izaje o maquinaria industrial pueden ser necesarios para cumplir contratos, pero no siempre es conveniente financiarlos íntegramente con recursos propios.
En ese escenario, el leasing financiero aparece como una herramienta para acceder a bienes de capital mediante pagos periódicos, manteniendo liquidez para remuneraciones, combustible, mantención, repuestos, garantías, seguros y operación diaria.
Qué es el leasing financiero
La Comisión para el Mercado Financiero define el leasing como un contrato de arriendo de bienes muebles o inmuebles, donde una empresa especializada adquiere el bien y lo arrienda al cliente, quien se compromete a comprarlo al término del contrato.
En la práctica, para una pyme minera o industrial esto significa que el banco o compañía de leasing financia el equipo, la empresa lo utiliza durante el plazo pactado y, al final, puede ejercer la opción de compra según las condiciones del contrato.
BancoEstado señala en su línea de leasing financiero para empresas que este tipo de financiamiento puede aplicarse a maquinaria industrial, equipos de movimiento de tierra, bienes de capital, inmuebles comerciales, bodegas y equipamiento, entre otros activos. También permite elegir el bien, sus características y el proveedor, ya sea nacional o extranjero, sujeto a evaluación y aprobación.
Por qué importa para proveedores mineros
Las empresas que trabajan con minería suelen necesitar equipos antes de recibir los ingresos completos de un contrato. Un proveedor puede adjudicarse un servicio de movimiento de tierra, mantenimiento industrial, transporte interno, apoyo logístico o suministro operacional, pero requerir maquinaria antes de facturar o cobrar el primer estado de pago.
El leasing ayuda a calzar el uso del activo con los flujos esperados del negocio. En lugar de comprar al contado, la empresa paga cuotas durante el período del contrato. Esto puede liberar caja para financiar personal, insumos, traslados, certificaciones, seguridad, bodegaje y operación en terreno.
Para contratistas que atienden faenas de Codelco, BHP, Antofagasta Minerals, Collahuasi, Anglo American, SQM, Teck, Los Pelambres, Escondida, Spence, El Teniente, Chuquicamata o Andina, el punto central es evaluar si la maquinaria tendrá uso suficiente para justificar el compromiso financiero. El leasing no reemplaza el análisis de rentabilidad del contrato: lo ordena financieramente si el activo será realmente productivo.
Cómo funciona en la práctica
El proceso suele partir con la identificación del equipo que la empresa necesita. Luego se cotiza el bien, se presenta la operación a la entidad financiera, se evalúan antecedentes comerciales y tributarios, se revisa el proveedor, el valor del activo, el plazo, la moneda, las garantías, seguros y condiciones contractuales.
En el caso de BancoEstado, su producto de Leasing Empresas para pequeñas empresas informa la posibilidad de financiar hasta el 100% del valor del bien, con pagos de arriendo de acuerdo con los flujos de la empresa, contratos en pesos, UF o dólar, y un plazo mínimo de 12 meses para bienes muebles. Estas condiciones están sujetas a evaluación y no deben interpretarse como aprobación automática.
Otros bancos también presentan el leasing como financiamiento de activo fijo. Banco de Chile lo describe como un contrato de arriendo con opción de compra para activos fijos, mientras BCI informa la posibilidad de financiar hasta el 100% del bien, incluyendo gastos de formalización, sujeto a evaluación y aprobación previa. Santander indica requisitos como persona jurídica o natural con giro, carpeta tributaria actualizada o ventas de 12 meses, además de seguro obligatorio del bien solicitado.
Qué maquinaria puede financiarse
El leasing puede aplicarse a distintos activos productivos, siempre que la entidad financiera los acepte y que el bien tenga una valoración, proveedor y uso económico verificable. En minería e industria, los casos más habituales se relacionan con maquinaria pesada, transporte, equipos auxiliares y activos de apoyo operacional.
| Tipo de activo | Uso habitual en empresas vinculadas a minería |
|---|---|
| Maquinaria de movimiento de tierra | Obras, caminos internos, apoyo a faenas, preparación de terrenos y servicios contratistas. |
| Camiones y vehículos operacionales | Transporte de personal, materiales, equipos, herramientas y apoyo logístico. |
| Grúas, alza hombres y equipos de izaje | Mantención, montaje industrial, servicios en planta y trabajos en altura. |
| Generadores y compresores | Energía temporal, respaldo operacional, obras remotas y apoyo a faenas. |
| Equipos industriales | Talleres, fabricación, mantenimiento, metalmecánica y servicios especializados. |
| Bodegas o inmuebles productivos | Operación logística, almacenamiento, oficinas técnicas o centros de servicio. |
La admisibilidad depende de cada banco o compañía de leasing. También puede variar si el equipo es nuevo o usado, si el proveedor está en Chile o en el exterior, si se requiere importación, si existe respaldo técnico y si el activo puede asegurarse adecuadamente.
Leasing, caja y capital de trabajo
La principal diferencia frente a comprar al contado está en el uso de caja. Una compra directa puede reducir fuertemente la liquidez de la empresa. El leasing, en cambio, distribuye el pago durante el plazo del contrato, lo que puede facilitar la planificación financiera.
Esto es especialmente importante para pymes que operan con ciclos de cobro largos, contratos por proyecto o pagos asociados a avances. En minería, muchas empresas deben financiar costos antes de recibir ingresos: remuneraciones, alojamiento, traslados, alimentación, EPP, permisos, seguros, mantenimiento y combustibles.
Sin embargo, el leasing también genera una obligación fija. Si el contrato minero termina antes de lo esperado, si el equipo queda subutilizado o si los ingresos proyectados no se materializan, la empresa seguirá enfrentando cuotas. Por eso, la decisión debe basarse en contratos reales, demanda probable y capacidad de pago, no solo en expectativas comerciales.
Qué costos deben revisar las pymes
El costo del leasing no se limita a la cuota mensual. La empresa debe revisar el valor total financiado, tasa, moneda, comisiones, seguros, gastos de formalización, mantenciones, multas, opción de compra, valor residual y condiciones de término anticipado.
También debe analizar si la cuota está pactada en pesos, UF o dólares. En maquinaria importada o contratos vinculados a moneda extranjera, la moneda puede parecer natural, pero para una pyme con ingresos principalmente en pesos, el tipo de cambio puede agregar riesgo financiero.
| Punto a revisar | Por qué importa |
|---|---|
| Moneda del contrato | UF o dólar pueden modificar el costo efectivo si los ingresos están en pesos. |
| Plazo | Debe calzar con la vida útil del equipo y la duración probable de los contratos. |
| Opción de compra | Define el costo final para quedarse con el activo. |
| Seguros | Suelen ser obligatorios y deben incorporarse al costo total. |
| Mantención | Debe quedar claro quién asume reparaciones, mantenimiento preventivo y fallas. |
| Término anticipado | Puede generar costos si la empresa quiere devolver o cerrar antes el contrato. |
| Uso del activo | El equipo debe tener demanda suficiente para pagar la cuota y generar margen. |
Una pyme que trabaja con minería debe comparar la cuota contra el flujo real esperado por el equipo. Si una máquina estará ocupada solo algunos días al mes, puede ser más conveniente arrendar por proyecto. Si tendrá uso continuo, el leasing puede ser más razonable.
Tratamiento tributario y revisión contable
El Servicio de Impuestos Internos informa que, en términos generales, el tratamiento tributario de activos entregados en arrendamiento con opción de compra implica que el contribuyente que recibe el bien como arrendatario debe reconocer la cuota, compuesta por capital e intereses, como gasto por concepto de arriendo.
Este punto debe ser revisado con el contador o asesor tributario de la empresa, porque el tratamiento puede depender del tipo de bien, contrato, régimen tributario, giro, documentación y normativa aplicable. No conviene asumir beneficios tributarios sin revisar el caso concreto.
Para empresas proveedoras de minería, también es relevante mantener orden documental. Contrato de leasing, facturas, seguros, cuotas, respaldo de uso del activo y registros contables deben estar disponibles para revisiones internas, auditorías, bancos o mandantes.
Riesgos que conviene mirar antes de firmar
El primer riesgo es sobreendeudarse por una oportunidad comercial incierta. Un contrato minero puede parecer atractivo, pero si no existe adjudicación formal, orden de compra, duración clara o flujo suficiente, comprometer maquinaria por varios años puede tensionar la empresa.
El segundo riesgo es elegir mal el equipo. En minería, los estándares técnicos, de seguridad, emisión, mantenimiento y operación pueden ser exigentes. Comprar o financiar maquinaria que no cumple condiciones de faena puede dejar el activo fuera de uso o limitar su empleabilidad.
El tercer riesgo es subestimar costos asociados. Combustible, neumáticos, repuestos, seguros, operadores, mantenimiento, traslado a faena, certificaciones y disponibilidad mecánica pueden pesar tanto como la cuota financiera.
También conviene revisar qué ocurre si el equipo sufre daños, pérdida total, robo, paralización por fallas o imposibilidad de operar. En maquinaria de alto valor, estos escenarios deben quedar cubiertos por seguros y procedimientos claros.
Qué deben evaluar los contratistas mineros
Antes de tomar leasing, una empresa debería proyectar el uso real del equipo, no solo su necesidad inicial. La pregunta central es si la maquinaria tendrá contratos suficientes durante el plazo del financiamiento. En proveedores mineros, esto implica revisar cartera de clientes, duración de servicios, probabilidad de renovación, margen por proyecto y capacidad de operar en distintas faenas.
También es clave comparar leasing con otras alternativas: compra con crédito, arriendo operativo, arriendo por hora, subcontratación de equipos o compra de maquinaria usada. No siempre la propiedad futura del activo es la mejor opción. En algunos servicios, la flexibilidad pesa más que quedarse con el equipo.
Para pymes industriales con contratos estables, el leasing puede facilitar crecimiento sin descapitalizarse. Para empresas con demanda irregular, puede convertirse en una carga fija difícil de absorber. La diferencia está en la planificación.
El leasing para maquinaria minera debe evaluarse como una decisión financiera y operacional al mismo tiempo. Permite acceder a equipos sin comprar al contado, pero exige revisar plazo, moneda, costo total, seguros, uso real, respaldo contractual y capacidad de pago. En una industria donde la continuidad operacional pesa tanto como el precio, financiar bien un equipo puede ser tan importante como elegirlo correctamente.
