
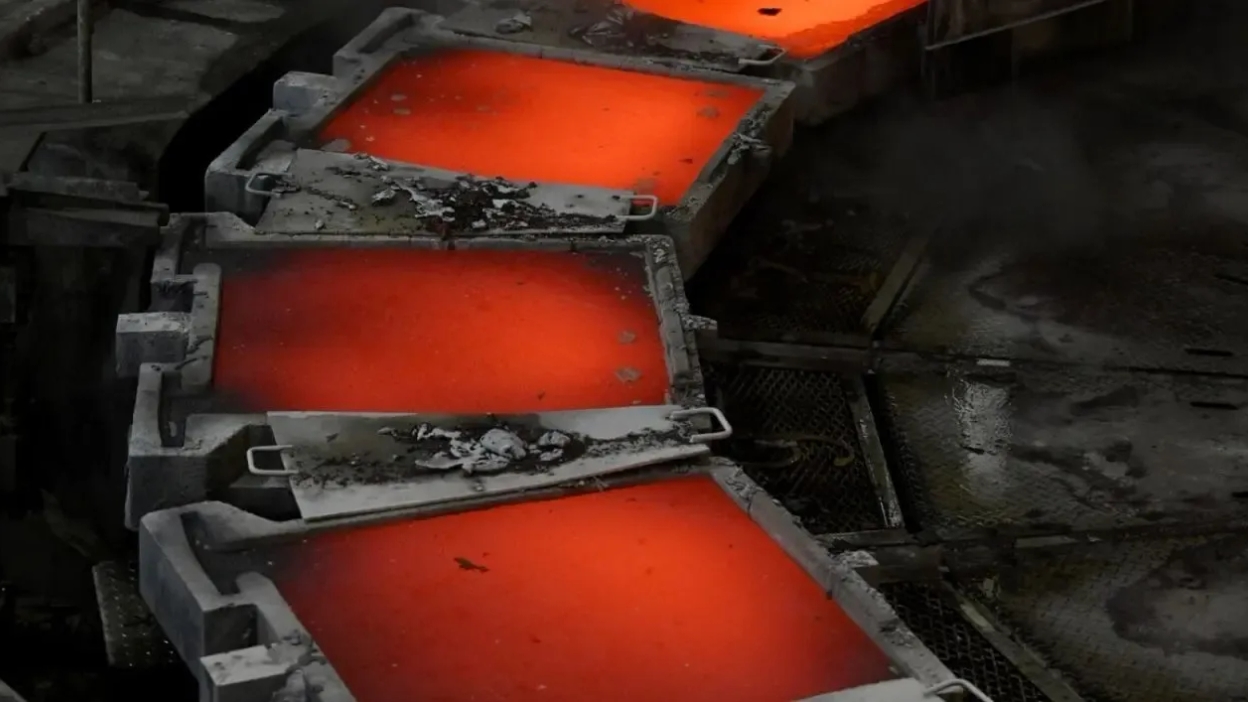
Precio del cobre: el metal rojo arrancó 2026 con una subida que mezcló euforia financiera y tensión física. El martes 6 de enero, el contrato a tres meses en la Bolsa de Metales de Londres (LME) alcanzó un nuevo máximo intradía de US$ 13.387,50 por tonelada, según Barron’s, y el mercado estadounidense siguió marcando diferencia: en Comex los futuros se sostuvieron cerca de máximos, con un cierre reciente de US$ 5,9245 por libra reportado por The Wall Street Journal y una prima que volvió a atraer metal hacia bodegas norteamericanas. La clave no está solo en la demanda por redes eléctricas, data centers y electrificación, sino en una idea que se repite en las mesas de trading: los inventarios que antes amortiguaban la volatilidad “se quedaron en Estados Unidos”, como describió Swissinfo al reproducir el análisis de Bloomberg. La acumulación de cobre en almacenes ligados a CME ya supera los 453.450 toneladas métricas (al 2 de enero), tras una ola de embarques motivada por incertidumbre arancelaria y por el incentivo del spread entre plazas. En paralelo, el apetito por riesgo se propagó al resto de los activos, empujando fondos a materias primas y reforzando el movimiento. El resultado es un mercado que paga por seguridad de suministro y castiga la falta de “buffer” fuera de EE.UU.
Un récord alimentado por disrupciones y por la demanda “nueva” de infraestructura
En el origen del rally conviven tensiones clásicas —paradas y retrasos mineros— con una demanda que ya no depende únicamente de construcción y manufactura. Por el lado de la oferta, el mercado volvió a poner precio al riesgo operacional luego de eventos en minas de escala: interrupciones en Grasberg (Indonesia) y una huelga en Mantoverde (Chile) recortaron flexibilidad justo cuando los inventarios en bolsas venían ajustados, de acuerdo con Reuters. Por el lado de la demanda, el cobre se volvió insumo crítico para la expansión de redes, almacenamiento y centros de datos, y eso endurece la curva de consumo: los proyectos eléctricos no se frenan con la misma facilidad que un ciclo inmobiliario. En ese escenario, bancos y consultoras han empujado proyecciones más agresivas. Citi, citado por Reuters, estima para 2026 un déficit de 308.000 toneladas en cobre refinado, con una producción total en torno a 26,9 millones de toneladas, una señal de que el ajuste no es solo coyuntural. La lectura de fondo es simple: mientras la oferta tarda años en responder, cualquier shock —climático, laboral o logístico— se amplifica en precio.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Diseno-sin-titulo-2026-01-06T121722.411.webp
Inventarios “atrapados” en EE.UU.: la prima Comex y el efecto arancelario
La idea de inventarios “bloqueados” apunta a un mecanismo bien concreto: metal que llega a EE.UU. para aprovechar el diferencial queda anclado a estructuras de financiamiento, entrega y cobertura que no se desarman de un día para otro. En 2025, el diferencial entre Comex y LME alcanzó niveles extremos; Reuters recordó que el spread llegó a rozar US$ 3.000 por tonelada en el peak de julio, creando una ventana irresistible para traders globales (Reuters). Ese flujo elevó los stocks en bodegas vinculadas a CME y, según reportes de mercado, muchos tenedores buscan cerrar posiciones y capturar márgenes antes de liberar material al exterior. Al concentrarse en EE.UU., el inventario deja de operar como “colchón” global y obliga a compradores en Asia y Europa a competir por un pool más pequeño, en línea con lo descrito por Swissinfo. En la práctica, tres fuerzas sostienen el candado y mantienen el mercado sensible a sobresaltos:
Te puede interesar
Aduanas detecta 226 kilos de cobre ocultos en vehículo que ingresaba por Chacalluta
Resultados de Vale suben 36% en el 1T26, pero el mercado esperaba más que US$1.890 millones
incertidumbre sobre nuevas tarifas y su calendario, que incentiva adelantar embarques;
arbitraje financiero ligado a entregas en CME y a spreads entre CME y LME;
y decisiones de abastecimiento que privilegian seguridad local por sobre eficiencia global.
Déficit global o ilusión estadística: por qué el mercado se divide en 2026
El récord convive con una discusión incómoda: ¿hay escasez real o un stock que cambió de bolsillo y de país? La misma cobertura de Reuters muestra el choque de diagnósticos. Por un lado, Citi insiste en un déficit relevante de refinado para 2026; por otro, Macquarie interpreta que la acumulación estadounidense revela un superávit global superior a 500.000 toneladas, lo que pondría en duda la sostenibilidad del nivel actual si ese metal volviera a circular. El árbitro estadístico más citado por la industria, el International Copper Study Group (ICSG), aporta otra capa: en octubre proyectó que el mercado de refinado pasaría a un déficit de 150.000 toneladas en 2026 por menor crecimiento de producción y por concentrados más escasos (Reuters). Esa brecha de cifras no es un detalle; explica por qué el precio reacciona tanto a titulares sobre inventarios, warrants y flujos a EE.UU. En un mercado polarizado, el catalizador puede ser tan simple como una señal regulatoria sobre aranceles o un dato semanal de stocks.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/01/Diseno-sin-titulo-2026-01-06T121559.246.webp
Chile frente al rally: ventana de ingresos y alerta por costos, contratos y permisos
Para Chile, el dato no es solo el récord, sino la brecha entre el precio de pantalla y el precio promedio con el que se construyen presupuestos, contratos y expectativas fiscales. La Cochilco elevó su proyección de precio promedio del cobre a US$ 4,55 la libra para 2026 (Comisión Chilena del Cobre), todavía por debajo de los rangos vistos en Comex en estos primeros días del año. Si el rally se sostiene, el país recibe un impulso directo en ingresos de exportación, recaudación asociada a utilidades y mayor holgura de inversión; pero también enfrenta el reverso: presión de costos (energía, fletes, servicios), un mercado laboral más tirante y una vara más alta para continuidad operacional. Además, cuando el precio se explica por distorsiones de inventarios y no solo por consumo final, la corrección puede ser abrupta. El desafío es convertir precio en producción y productividad, y evitar que el ciclo se vaya por el drenaje de permisos, proyectos demorados o conflictos laborales, una tensión que ya se anticipaba en este análisis de REDIMIN. Tres focos concentran la gestión en el corto plazo:
proteger continuidad operacional y gestión laboral en faenas para evitar pérdidas de producción;
revisar coberturas y cláusulas de precios en insumos críticos frente a volatilidad;
y destrabar permisos, agua y energía para capturar el ciclo sin perder competitividad.





