La minera canadiense elevó 97% su EBITDA ajustado durante el tercer trimestre de 2026, mientras su producción de cobre creció 11%. En Chile, Quebrada Blanca enfrentó interrupciones climáticas, pero mantuvo su proyección anual de producción.
La minera canadiense Teck Resources registró utilidades por C$1.592 millones durante el tercer trimestre de 2026, más de cinco veces los C$281 millones obtenidos en igual período del año anterior. El resultado estuvo impulsado por los precios récord del cobre, mayores volúmenes de producción y una reducción de los costos unitarios, en un contexto marcado por la futura fusión de la compañía con Anglo American.
Entre julio y septiembre, el precio promedio del cobre alcanzó US$6,40 por libra, fortaleciendo los ingresos y márgenes de la compañía. Al mismo tiempo, Teck elevó su producción cuprífera a 115.700 toneladas, un incremento interanual del 11%.
El EBITDA ajustado llegó a C$2.305 millones, equivalente a un aumento del 97% frente al tercer trimestre de 2025, mientras que los ingresos consolidados crecieron 33%, hasta C$4.517 millones.
Los resultados, presentados el 29 de octubre, reflejan el impacto que está teniendo el ciclo de altos precios del cobre sobre las grandes compañías productoras y muestran la capacidad de Teck para mejorar su generación de caja pese a las dificultades operacionales registradas en algunas de sus faenas.
Las cifras detrás del fuerte crecimiento financiero
El desempeño trimestral estuvo respaldado principalmente por el negocio del cobre, aunque las operaciones de zinc también contribuyeron a mejorar los resultados.
Las utilidades ajustadas atribuibles a los accionistas alcanzaron C$923 millones, frente a C$372 millones del mismo trimestre de 2025. Esta medición permite distinguir el desempeño operacional de determinados efectos contables extraordinarios.
En particular, las utilidades reportadas incluyeron el efecto de una reversión de deterioro de activos por C$888 millones antes de impuestos en las operaciones Trail, vinculadas al negocio del zinc.
|
Indicador |
T3 2026 |
T3 2025 |
|---|---|---|
|
Ingresos |
C$4.517 millones |
C$3.385 millones |
|
EBITDA ajustado |
C$2.305 millones |
C$1.171 millones |
|
Utilidad atribuible a accionistas |
C$1.592 millones |
C$281 millones |
|
Utilidad ajustada |
C$923 millones |
C$372 millones |
|
Producción de cobre |
115.700 toneladas |
Aproximadamente 104.200 toneladas |
El flujo de caja operacional alcanzó C$1.600 millones durante el trimestre, mientras que la liquidez disponible al 30 de septiembre llegó a C$10.900 millones, incluyendo C$6.700 millones en efectivo.
Esta posición financiera adquiere especial relevancia considerando los compromisos de inversión de Teck, las necesidades de estabilización de Quebrada Blanca y el proceso de integración previsto con Anglo American.
Cobre a US$6,40 por libra impulsa los márgenes mineros
El precio promedio trimestral del cobre se convirtió en uno de los factores decisivos para el crecimiento de las utilidades.
El segmento cuprífero de Teck generó C$1.582 millones de ganancia bruta antes de depreciación y amortización, frente a C$740 millones durante el tercer trimestre de 2025.
Esto representa un crecimiento superior al 110%, impulsado por los mayores precios del metal, mejores ingresos por subproductos y menores cargos asociados al procesamiento en fundiciones.
Paralelamente, los costos unitarios netos de producción de cobre disminuyeron desde US$2,09 por libra hasta US$1,77 por libra.
La combinación de precios elevados y menores costos permitió ampliar significativamente los márgenes de la compañía.
Para la minería chilena, esta evolución constituye una señal relevante. Los precios altos fortalecen la rentabilidad de las operaciones existentes, mejoran los flujos de caja y pueden facilitar el financiamiento de expansiones y proyectos de desarrollo.
Sin embargo, el beneficio financiero también depende de factores como leyes minerales, recuperación metalúrgica, disponibilidad de equipos, consumo energético y estabilidad operacional.
En ese contexto, los resultados de Teck muestran que un entorno favorable de precios puede coexistir con dificultades técnicas y productivas que requieren inversiones adicionales.
Quebrada Blanca produce 47.200 toneladas pese a condiciones climáticas adversas
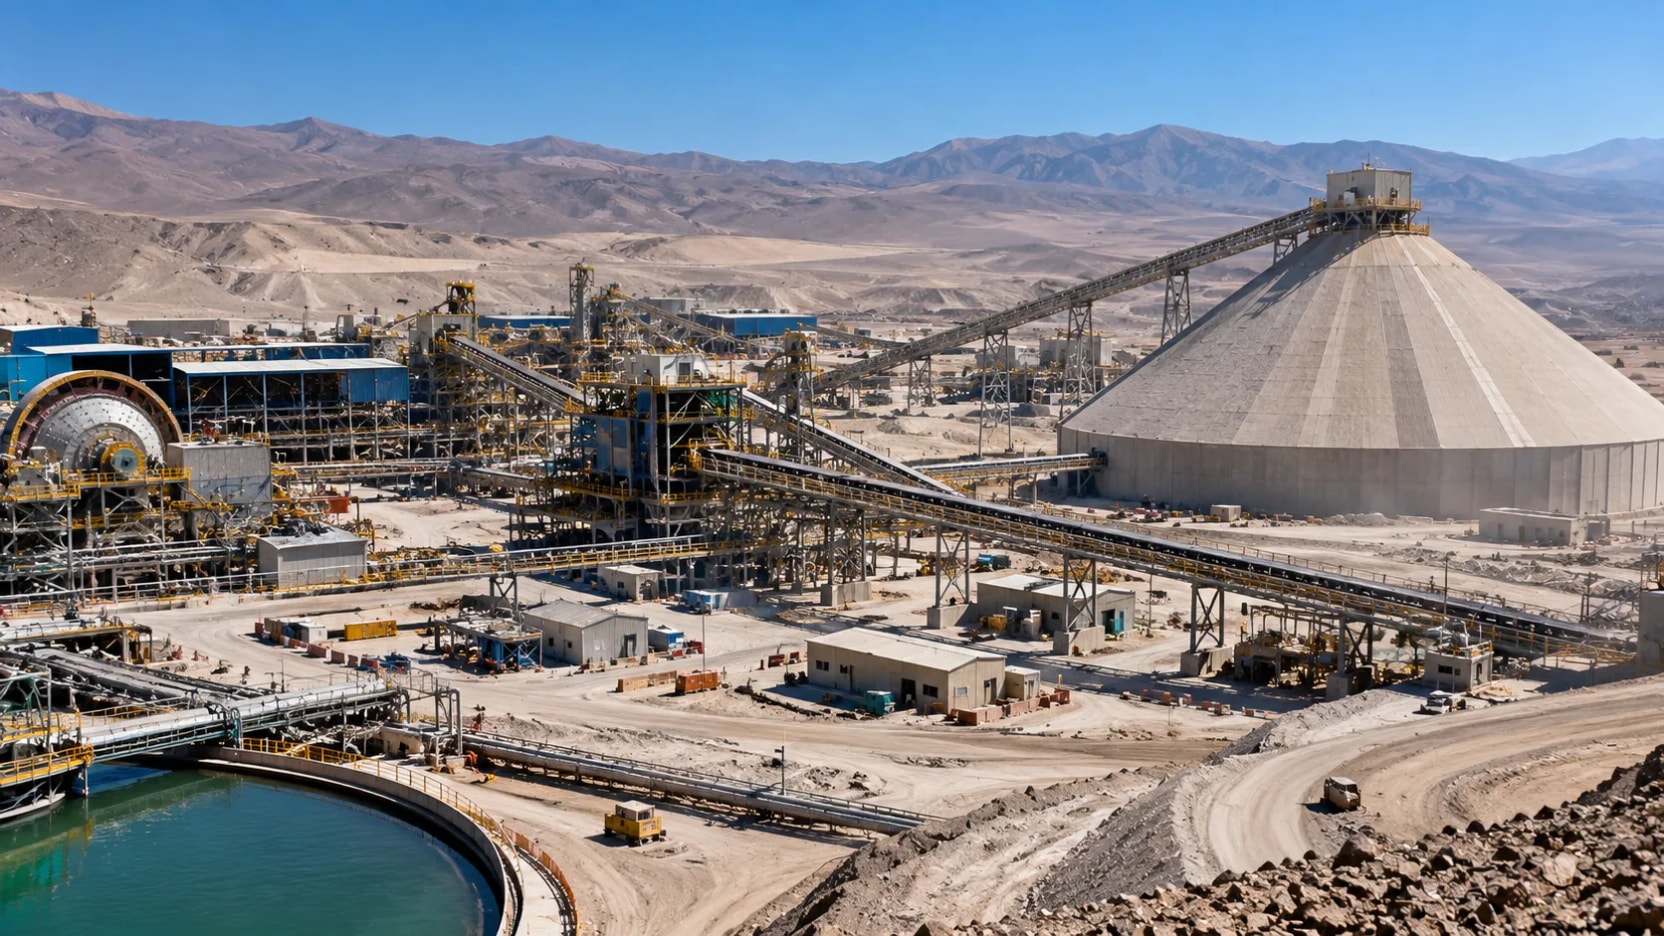
La operación Quebrada Blanca (QB), ubicada en la Región de Tarapacá, tuvo un desempeño condicionado por intensas nevadas, fuertes vientos e interrupciones eléctricas registradas durante agosto.
Estos eventos provocaron detenciones intermitentes de la planta concentradora, los sistemas de desaguado y otros equipos.
Las condiciones de humedad también dificultaron el acceso a sectores de mineral de mayor ley, afectando la productividad de la mina durante parte de septiembre.
Como resultado, Quebrada Blanca produjo 47.200 toneladas de cobre durante el tercer trimestre, por debajo de las 55.800 toneladas registradas entre abril y junio.
No obstante, la producción superó las 39.600 toneladas del tercer trimestre de 2025, período afectado por una detención de 20 días relacionada con trabajos de recrecimiento del muro del depósito de relaves.
Durante julio-septiembre de 2026, el procesamiento promedio alcanzó 117.000 toneladas diarias de mineral, mientras que la recuperación metalúrgica se situó en 81,1%.
La ley promedio del mineral procesado fue de 0,55% de cobre, inferior a lo planificado debido a las restricciones de acceso a zonas de mayor concentración mineral.
Estos antecedentes reflejan la sensibilidad de una operación de gran escala frente a las condiciones climáticas del norte de Chile y la importancia de disponer de diferentes frentes de explotación para mantener la continuidad productiva.
Teck mantiene proyección de hasta 235.000 toneladas en Quebrada Blanca
Pese a las interrupciones del tercer trimestre, Teck mantuvo sin modificaciones su proyección de producción para Quebrada Blanca durante 2026, situada entre 200.000 y 235.000 toneladas de cobre.
La compañía espera mejorar progresivamente la flexibilidad operacional mediante la habilitación de nuevos frentes mineros durante el cuarto trimestre de 2026 y a lo largo de 2027.
Esta estrategia busca ampliar las alternativas de alimentación de mineral a la planta, reducir la exposición a sectores con condiciones desfavorables y mejorar la confiabilidad del procesamiento.
También continúan los trabajos asociados al sistema de manejo de relaves, una infraestructura determinante para alcanzar niveles sostenidos de operación.
Durante el tercer trimestre se inició la construcción de Rock Bench 6, mientras que en octubre comenzaron las labores de instalación de infraestructura permanente para las tuberías de relaves.
Ambas actividades tienen como horizonte de término el primer trimestre de 2027.
Asimismo, la puesta en servicio de una estación secundaria de ciclones está prevista para ese mismo período.
El desarrollo de estas obras será relevante para la estabilidad de la planta y el incremento sostenido de la capacidad productiva de Quebrada Blanca.
Carmen de Andacollo también enfrenta efectos del clima
En la Región de Coquimbo, la operación Carmen de Andacollo registró dificultades derivadas de condiciones meteorológicas extremas que obligaron a prolongar una detención operacional.
El impacto llevó a Teck a anticipar que la producción anual de cobre de esta faena se ubicará cerca del extremo inferior de su rango previsto, establecido entre 45.000 y 55.000 toneladas.
El comportamiento de ambas operaciones chilenas pone de relieve los desafíos que enfrenta la continuidad productiva ante episodios meteorológicos intensos.
En Quebrada Blanca, las nevadas y los problemas de acceso al mineral afectaron el procesamiento; en Carmen de Andacollo, las condiciones climáticas alteraron la disponibilidad operacional.
La situación evidencia que la planificación minera debe considerar tanto la variabilidad de los yacimientos como la exposición de la infraestructura a eventos naturales capaces de interrumpir los procesos industriales.
Fusión con Anglo American abre nuevas perspectivas para Chile
Los resultados financieros llegan mientras Teck y Anglo American avanzan en su proceso de fusión para constituir Anglo Teck, una compañía que combinaría importantes activos de cobre, zinc y otros minerales.
La operación continúa sujeta a las aprobaciones correspondientes y mantiene como horizonte de cierre el plazo originalmente previsto de entre 12 y 18 meses desde su anuncio.
Una de las principales oportunidades industriales identificadas se encuentra en el norte de Chile, donde Quebrada Blanca y Collahuasi presentan condiciones geográficas favorables para evaluar posibles complementariedades operacionales.
La integración proyecta sinergias antes de impuestos cercanas a US$800 millones anuales, de las cuales aproximadamente el 80% podría alcanzarse, en términos de ritmo anualizado, hacia el final del segundo año posterior al cierre.
Adicionalmente, la eventual optimización conjunta de Quebrada Blanca y Collahuasi podría generar un incremento promedio de aproximadamente US$1.400 millones anuales en EBITDA subyacente entre 2030 y 2049, considerando ambos activos sobre una base del 100%.
Estas oportunidades todavía dependen del avance de la integración y de las decisiones técnicas, comerciales y regulatorias que adopten las partes involucradas.
Qué anticipan los resultados para la industria del cobre
Teck mantiene su proyección global de producción de cobre para 2026 entre 455.000 y 530.000 toneladas, mientras redujo su estimación anual de costos unitarios netos desde un rango de US$1,85–US$2,20 por libra a US$1,80–US$2,00 por libra.
La revisión responde principalmente al comportamiento favorable de los precios de los subproductos, que permiten compensar parte de los costos asociados a la producción cuprífera.
El escenario ofrece una perspectiva favorable para la generación de caja, aunque la continuidad de ese desempeño dependerá tanto de los precios internacionales como de la capacidad de sostener los niveles de producción.
Para Chile, el resultado tiene especial importancia por la presencia de Teck en Tarapacá y Coquimbo, y por las oportunidades de integración minera que podrían desarrollarse en el norte del país.
El crecimiento de las utilidades, la reducción de costos y las perspectivas de expansión muestran el atractivo económico del cobre en el actual ciclo de precios elevados.
Sin embargo, las dificultades climáticas de Quebrada Blanca y Carmen de Andacollo recuerdan que la rentabilidad de largo plazo también requiere estabilidad operacional, infraestructura robusta y una planificación capaz de responder a condiciones cada vez más exigentes.
En adelante, la evolución de Quebrada Blanca, las obras vinculadas al manejo de relaves y el proceso de fusión con Anglo American serán determinantes para evaluar la posición de Teck dentro del mercado mundial del cobre.


