
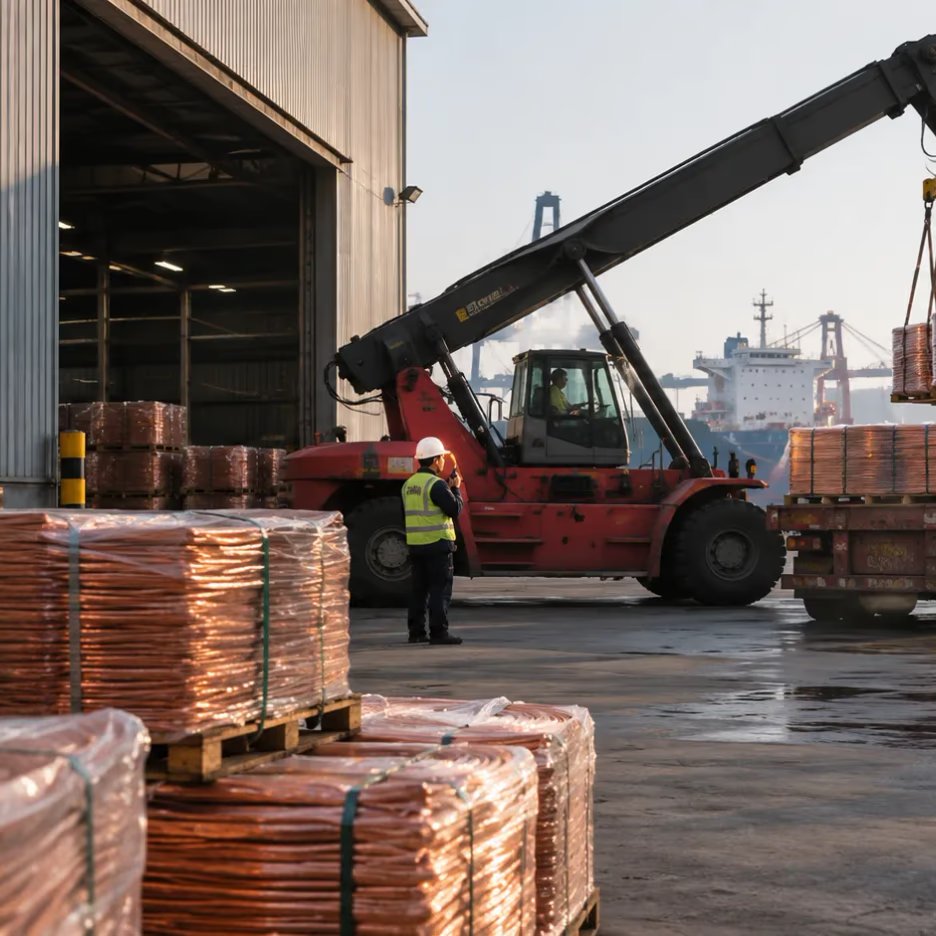
La comercializadora internacional acelera la adquisición de cobre para entregas durante noviembre y diciembre, mientras las primas del metal en Shanghái alcanzan un récord de 2.615 yuanes por tonelada. La disminución de inventarios y las dificultades de las fundiciones chinas elevan la competencia por el suministro y abren nuevas perspectivas para los productores mundiales.
El mercado internacional del cobre enfrenta una creciente presión sobre el suministro físico en Asia. Trafigura Group, una de las mayores comercializadoras de materias primas del mundo, intensificó durante las últimas dos semanas sus gestiones para adquirir importantes volúmenes de cobre, con el objetivo de abastecer a compradores asiáticos durante noviembre y diciembre de 2026, en medio de una marcada reducción de inventarios en China.
La actividad comercial se desarrolla mientras las fundiciones chinas enfrentan dificultades para obtener concentrados minerales y chatarra, dos insumos esenciales para mantener sus niveles de producción. Esta situación ha reducido la disponibilidad inmediata de cobre refinado, elevando las primas que pagan los compradores para asegurar cargamentos.
El escenario adquiere especial relevancia para Chile, principal productor mundial del metal rojo, debido al peso de China en el consumo internacional y su influencia sobre los precios, contratos de suministro y flujos comerciales de concentrados y cátodos.
Trafigura acelera adquisiciones para noviembre y diciembre
La estrategia de Trafigura apunta a reforzar su capacidad de suministro en un mercado caracterizado por una menor disponibilidad de cobre para entrega inmediata.
Durante las últimas dos semanas, la comercializadora con sede en Singapur ha establecido contactos con productores y otros operadores del mercado asiático para negociar importantes volúmenes correspondientes a entregas durante noviembre y diciembre.
La competencia por asegurar estos cargamentos ha aumentado considerablemente, especialmente entre compradores que necesitan cubrir compromisos comerciales y abastecer instalaciones industriales.
Aunque no se han confirmado públicamente las toneladas involucradas ni el valor económico de las operaciones, el interés de Trafigura refleja el endurecimiento de las condiciones de abastecimiento.
La comercializadora mantiene una participación relevante en el comercio internacional de metales, conectando productores mineros, fundiciones, fabricantes industriales y mercados de consumo.
Su actividad resulta particularmente significativa en períodos de restricciones físicas, cuando la disponibilidad de material puede adquirir mayor importancia que las fluctuaciones de los contratos financieros.
Las primas del cobre en China alcanzan niveles récord
La presión sobre el mercado físico quedó reflejada en el comportamiento de las primas del cobre durante la primera semana de noviembre.
El 6 de noviembre, la prima promedio del cobre refinado disponible inmediatamente en Shanghái alcanzó los 2.615 yuanes por tonelada, equivalente a aproximadamente US$390, estableciendo un nuevo máximo para este indicador.
La cifra representa un incremento cercano al triple respecto de los niveles registrados dos semanas antes.
Las primas de importación también experimentaron aumentos significativos. Los valores observados en el mercado asiático alcanzaron rangos de US$195 a US$210 por tonelada, con incrementos superiores al 40%.
Otra evaluación del mercado chino situó la prima de importación en US$220 por tonelada al 6 de noviembre, su nivel más elevado desde el inicio de esa serie en 2014.
Estos indicadores corresponden a referencias comerciales diferentes, pero reflejan una misma tendencia: los compradores están dispuestos a pagar más por obtener cobre físico en plazos reducidos.
|
Indicador |
Situación registrada |
|---|---|
|
Prima spot promedio en Shanghái |
2.615 yuanes por tonelada |
|
Prima de importación asiática |
US$195–210 por tonelada |
|
Otra referencia de importación CIF China |
US$220 por tonelada |
|
Inventarios entregables en almacenes SHFE |
33.848 toneladas |
|
Período de compras de Trafigura |
Noviembre y diciembre de 2026 |
El incremento de estas primas es especialmente relevante porque puede producirse incluso cuando los precios internacionales del cobre muestran retrocesos por factores financieros.
Esta diferencia evidencia que las cotizaciones bursátiles y la disponibilidad física del metal no necesariamente evolucionan en la misma dirección.
Inventarios chinos caen y aumentan las restricciones de suministro
Uno de los principales factores detrás de la tensión es la disminución sostenida de las existencias de cobre refinado en China.
Al cierre de la semana, los inventarios entregables registrados en almacenes de la Bolsa de Futuros de Shanghái (SHFE) alcanzaron aproximadamente 33.848 toneladas, acercándose a los mínimos observados durante 2022.
Ese volumen equivale a menos de un día del consumo total chino de cobre, aunque las existencias de la bolsa representan solo una parte del metal disponible en el país.
La situación también se observa en el mercado físico más amplio. Al 5 de noviembre, los inventarios de cátodos monitoreados en las principales regiones comerciales chinas se situaban alrededor de 62.600 toneladas, frente a aproximadamente 134.400 toneladas un año antes.
La reducción responde a varios factores que han coincidido durante 2026.
Por una parte, las fundiciones chinas han enfrentado restricciones para obtener concentrados minerales y materiales reciclados. Por otra, una parte importante de los embarques internacionales de cobre refinado se ha dirigido hacia Estados Unidos, donde la incertidumbre sobre posibles aranceles ha incentivado la acumulación de inventarios.
A estos factores se suman interrupciones logísticas y comerciales que afectan el abastecimiento procedente de África, especialmente desde la República Democrática del Congo.
El resultado es una menor disponibilidad de metal en los principales centros de consumo industrial de China.
Las fundiciones enfrentan presión por falta de concentrados
La escasez de cobre refinado está directamente vinculada con las dificultades que enfrenta la industria de fundición.
China cuenta con una elevada capacidad instalada para transformar concentrados en cobre refinado. Sin embargo, esa infraestructura depende de un flujo constante de materias primas procedentes de operaciones mineras nacionales e internacionales.
Cuando la oferta de concentrados resulta insuficiente, las fundiciones enfrentan mayores dificultades para mantener sus niveles de utilización.
Este problema se refleja también en los cargos de tratamiento y refinación, conocidos como TC/RC, que constituyen un componente fundamental de la relación comercial entre productores de concentrados y fundiciones.
La presión sobre esos cargos durante 2026 ha evidenciado el desequilibrio entre la capacidad de procesamiento y la disponibilidad de mineral.
En paralelo, las restricciones sobre el suministro de chatarra dificultan la posibilidad de compensar rápidamente la menor disponibilidad de concentrados mediante materias primas secundarias.
Por ello, el aumento de las primas del cobre refinado no responde necesariamente a una aceleración de la demanda industrial. También refleja problemas concretos en la cadena de abastecimiento.
Qué significa para Chile y sus exportaciones de cobre
Para la minería chilena, el escenario asiático presenta implicancias comerciales que deberán observarse durante las próximas semanas.
China concentra cerca del 60% del consumo mundial de cobre y constituye uno de los principales destinos de las exportaciones chilenas del metal.
La menor disponibilidad de cátodos en el mercado chino podría aumentar el interés por asegurar suministros internacionales de cobre refinado.
Sin embargo, los efectos no son necesariamente iguales para todos los productos mineros.
Los productores de cátodos pueden enfrentar condiciones comerciales distintas a las empresas que exportan concentrados, debido a las diferencias entre los mercados de metal refinado y materias primas para fundición.
Para las operaciones chilenas, también será relevante observar cómo evolucionan los contratos de suministro y la capacidad de las fundiciones asiáticas para procesar concentrados.
Un mercado con escasez de mineral puede fortalecer la posición relativa de los productores de concentrados en determinadas negociaciones, aunque los resultados dependerán de las características de cada contrato.
En términos generales, la tensión del mercado físico refuerza la importancia estratégica del suministro proveniente de países productores como Chile y Perú.
Estados Unidos emerge como factor decisivo
Una de las principales interrogantes del mercado es qué ocurrirá con los elevados inventarios de cobre acumulados en Estados Unidos.
Durante los últimos dos años, la posibilidad de aplicar nuevos aranceles al metal refinado ha incentivado el envío de cargamentos hacia territorio estadounidense.
Ese movimiento ha reducido la disponibilidad de cobre para otros mercados, especialmente Asia.
Sin embargo, el escenario podría modificarse si disminuye la probabilidad de implementar nuevas restricciones comerciales.
En ese caso, parte del cobre almacenado en Estados Unidos podría volver a los circuitos internacionales, aumentando la oferta disponible.
La decisión dependerá de los diferenciales de precios entre mercados, los costos logísticos y la rentabilidad de cada operación.
Por ahora, la incertidumbre comercial continúa siendo un obstáculo para una redistribución significativa de inventarios.
El mercado observa nuevas señales de tensión
La situación también se refleja en los contratos de futuros de Shanghái, donde los vencimientos más próximos se negocian con primas elevadas respecto de los contratos posteriores.
Esta estructura, conocida como backwardation, suele aparecer cuando los compradores atribuyen un mayor valor al suministro inmediato.
Durante la jornada del 6 de noviembre, los diferenciales entre contratos próximos alcanzaron niveles que evidencian una fuerte presión sobre la disponibilidad física.
La combinación de bajos inventarios, mayores primas y competencia entre comercializadoras configura un escenario particularmente sensible para el cierre de 2026.
No obstante, la debilidad de algunos indicadores de demanda industrial china introduce un elemento de cautela. Si la disponibilidad de cobre mejora o se liberan inventarios desde otros mercados, las primas podrían moderarse.
Para Chile, el desarrollo de estas condiciones será relevante tanto para las perspectivas de exportación como para las negociaciones comerciales de 2027.
La actividad compradora de Trafigura confirma que el abastecimiento físico se ha convertido en una variable central del mercado del cobre, incluso en un contexto de volatilidad financiera internacional.
La evolución de los inventarios chinos, la disponibilidad de concentrados y las decisiones comerciales estadounidenses determinarán si la actual presión de suministro se mantiene durante los próximos meses o comienza a normalizarse.
REDIMIN Responde
¿Cuál es la situación de las primas del cobre en Shanghái durante noviembre?
La prima promedio del cobre refinado disponible inmediatamente en Shanghái alcanzó los 2.615 yuanes por tonelada el 6 de noviembre, equivalente a aproximadamente US$390, estableciendo un nuevo máximo para este indicador.
¿Qué está haciendo Trafigura en respuesta a la situación del cobre en Asia?
Trafigura está intensificando sus gestiones para adquirir importantes volúmenes de cobre para abastecer a compradores asiáticos durante noviembre y diciembre de 2026, debido a la marcada reducción de inventarios en China.
¿Cómo han cambiado los inventarios de cobre en China?
Los inventarios entregables en almacenes de la Bolsa de Futuros de Shanghái (SHFE) alcanzaron aproximadamente 33.848 toneladas, acercándose a los mínimos observados durante 2022. Además, los inventarios de cátodos en las principales regiones comerciales chinas se situaban alrededor de 62.600 toneladas al 5 de noviembre, frente a aproximadamente 134.400 toneladas un año antes.
¿Qué problemas enfrentan las fundiciones chinas de cobre?
Las fundiciones chinas enfrentan dificultades para obtener concentrados minerales y chatarra, lo que afecta su capacidad de mantener niveles de producción. Esto ha llevado a un aumento en los cargos de tratamiento y refinación (TC/RC) y ha contribuido a la escasez de cobre refinado.
¿Qué implicancias tiene la situación del cobre en Asia para Chile?
Para Chile, principal productor mundial de cobre, la situación en Asia presenta implicancias comerciales importantes, ya que China concentra cerca del 60% del consumo mundial de cobre. La menor disponibilidad de cátodos en el mercado chino podría aumentar el interés por asegurar suministros internacionales de cobre refinado.


