
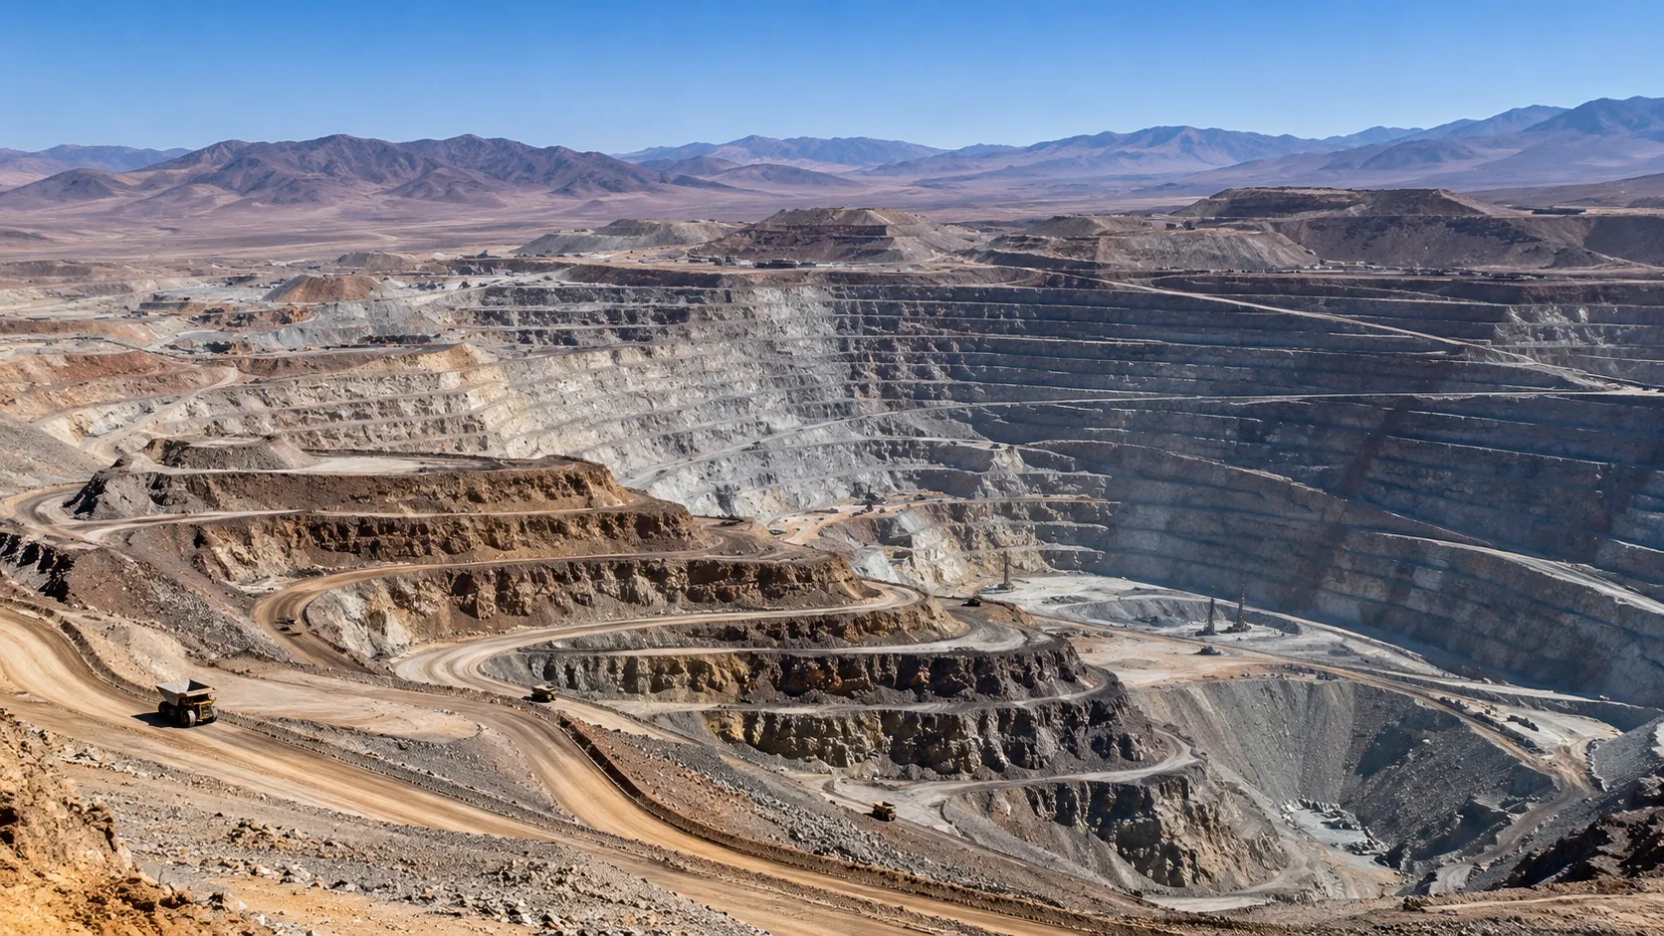
La cartera minera de los tres países sudamericanos abre una oportunidad para fortalecer el abastecimiento mundial de cobre durante las próximas décadas. El desafío será transformar el potencial geológico en producción mediante inversiones, infraestructura, permisos y mayor coordinación regional.
Chile, Perú y Argentina están configurando un nuevo eje estratégico para la minería mundial. El denominado “triángulo del cobre” reúne una cartera de 42 proyectos que representan inversiones estimadas en US$138.000 millones y una capacidad potencial adicional superior a seis millones de toneladas anuales de cobre, una magnitud que podría modificar significativamente la oferta internacional del metal durante las próximas décadas.
La evaluación, impulsada por el Centro de Estudios del Cobre y la Minería (CESCO), plantea una oportunidad de integración productiva entre tres países que poseen características complementarias: Chile mantiene el liderazgo mundial en producción, Perú cuenta con una industria cuprífera consolidada y Argentina dispone de importantes depósitos que todavía deben avanzar hacia su explotación comercial.
El potencial adquiere especial relevancia en un escenario de mayor demanda de cobre asociada a electrificación, infraestructura energética, expansión de redes eléctricas, electromovilidad y desarrollo industrial.
Sin embargo, la existencia de grandes recursos minerales no garantiza automáticamente el abastecimiento. La materialización de esa cartera dependerá de decisiones de inversión, condiciones regulatorias, disponibilidad de energía y agua, infraestructura y capacidad para ejecutar proyectos de gran escala.
US$138.000 millones en inversiones y una nueva capacidad cuprífera
El principal atractivo del triángulo sudamericano radica en la combinación entre disponibilidad geológica y oportunidades de expansión productiva.
Los 42 proyectos identificados presentan una capacidad potencial conjunta superior a seis millones de toneladas adicionales de cobre por año. Esa cifra equivale aproximadamente al 26% de la producción minera mundial estimada para 2025, que alcanzó alrededor de 23 millones de toneladas.
Esta comparación refleja la magnitud de la cartera, aunque no significa que todos los proyectos puedan ingresar simultáneamente en producción ni que sus capacidades nominales se materialicen íntegramente.
|
Indicador |
Potencial identificado |
|---|---|
|
Países considerados |
Chile, Perú y Argentina |
|
Cartera regional |
42 proyectos |
|
Inversión estimada |
US$138.000 millones |
|
Capacidad productiva adicional |
Más de 6 millones de toneladas anuales |
|
Producción minera mundial estimada en 2025 |
23 millones de toneladas |
|
Aporte potencial frente a la producción mundial actual |
Cerca de 26% |
La magnitud de las inversiones también plantea oportunidades para empresas de ingeniería, construcción, transporte, servicios tecnológicos, mantenimiento industrial y fabricación de equipos.
En términos económicos, los escenarios de desarrollo regional contemplan que el aporte directo y los encadenamientos productivos podrían aumentar desde aproximadamente US$128.000 millones hasta US$222.000 millones, siempre que una parte sustancial de las iniciativas consiga materializarse.
Chile mantiene liderazgo mundial en reservas de cobre
La posición de Chile dentro de esta nueva configuración regional se sustenta en su considerable dotación geológica y experiencia operacional.
Las estimaciones internacionales de 2026 sitúan las reservas chilenas de cobre en aproximadamente 180 millones de toneladas de metal contenido, equivalentes a cerca del 18,4% de las reservas mundiales.
Con una producción minera estimada de 5,3 millones de toneladas durante 2025, Chile continúa siendo el principal productor mundial, aunque enfrenta desafíos relacionados con envejecimiento de yacimientos, disminución de leyes minerales y mayores exigencias operacionales.
El país dispone de operaciones de gran escala, infraestructura portuaria, redes de proveedores, especialistas en minería de altura y experiencia acumulada en el desarrollo de proyectos complejos.
Estas capacidades podrían convertirse en una ventaja competitiva para la expansión minera hacia Argentina y otros mercados sudamericanos.
Particularmente relevantes son las soluciones asociadas a desalación, transporte de agua de mar, energías renovables, automatización y gestión de operaciones remotas.
No obstante, el liderazgo geológico también exige mantener una cartera permanente de exploración e inversión. La existencia de reservas no elimina la necesidad de desarrollar nuevas minas ni de ampliar o modernizar operaciones existentes.
Perú consolida su posición entre los mayores productores
Perú constituye el segundo componente productivo del triángulo.
El país registra aproximadamente 85 millones de toneladas de reservas de cobre, mientras que su producción minera estimada para 2025 alcanzó 2,7 millones de toneladas.
La actividad cuprífera peruana comprende importantes distritos mineros y operaciones de gran escala, con presencia de productores internacionales y una amplia base de proveedores.
Su potencial de crecimiento depende de la ampliación de operaciones existentes y de la ejecución de nuevas iniciativas que requieren inversiones de largo plazo.
Entre los principales desafíos figuran la obtención de permisos, el desarrollo de infraestructura, la gestión de conflictos sociales y el acceso a condiciones competitivas de energía y transporte.
La experiencia peruana también demuestra que contar con recursos minerales abundantes no necesariamente se traduce en un aumento inmediato de producción.
Los proyectos requieren estudios técnicos, financiamiento, acuerdos territoriales y condiciones operacionales que permitan sostener actividades durante décadas.
Argentina representa la principal oportunidad de expansión
Argentina presenta una situación diferente a la de sus vecinos.
Aunque cuenta con importantes depósitos cupríferos, su producción actual de cobre es reducida en comparación con Chile y Perú, lo que convierte al país en uno de los principales espacios de expansión potencial de la minería sudamericana.
Las provincias de San Juan, Catamarca y Mendoza concentran buena parte del interés exploratorio y de desarrollo.
Entre las iniciativas más relevantes destaca el distrito Vicuña, que comprende los depósitos Josemaría y Filo del Sol, asociados a un sistema mineralizado de gran escala en la cordillera de los Andes.
La particularidad de Filo del Sol es su ubicación en territorio argentino y chileno, lo que demuestra la continuidad geológica que existe a ambos lados de la frontera.
Sin embargo, la presencia de mineralización transfronteriza no implica que todas las áreas próximas posean idénticas características geológicas o económicas.
Incentivos para atraer inversión minera
Argentina busca mejorar su capacidad para captar capital mediante el Régimen de Incentivo para Grandes Inversiones (RIGI).
Este mecanismo contempla beneficios tributarios, aduaneros y cambiarios, además de garantías de estabilidad por 30 años para proyectos adheridos.
Durante 2026 se registraron avances en la incorporación de proyectos cupríferos como PSJ Cobre Mendocino y Vicuña.
El régimen puede mejorar las condiciones de evaluación financiera, pero la aprobación de una iniciativa bajo este instrumento no equivale a una decisión definitiva de construcción.
Las empresas todavía deben completar estudios de ingeniería, obtener autorizaciones, estructurar financiamiento y resolver aspectos de infraestructura.
Reservas de cobre para varias décadas: lo que muestran las cifras
La dimensión del potencial sudamericano también puede analizarse mediante las reservas minerales reconocidas internacionalmente.
Las cifras disponibles sitúan las reservas mundiales de cobre en aproximadamente 980 millones de toneladas de metal contenido.
Principales reservas mundiales de cobre
Millones de toneladas de cobre contenido. Estimaciones de 2026.
La comparación entre reservas y producción mundial permite dimensionar la disponibilidad geológica del metal.
Si se dividieran los 980 millones de toneladas de reservas mundiales entre una producción anual de 23 millones de toneladas, el resultado equivaldría a aproximadamente 43 años de extracción.
Sin embargo, esta relación no constituye una predicción sobre el agotamiento del cobre ni garantiza 43 años de abastecimiento.
Las reservas cambian con nuevas exploraciones, modificaciones tecnológicas, variaciones de costos y precios internacionales. Además, la capacidad de extracción anual depende de inversiones, permisos e infraestructura.
Por ello, el principal riesgo para el mercado no es únicamente la cantidad de cobre disponible en el subsuelo, sino la velocidad con que pueden desarrollarse nuevas operaciones.
Infraestructura compartida y proveedores: la oportunidad para Chile
Una de las principales oportunidades económicas del triángulo del cobre se encuentra en la integración de servicios y capacidades industriales.
Chile dispone de experiencia en sistemas de desalación e impulsión de agua, una tecnología que podría adquirir relevancia para proyectos argentinos próximos a la frontera.
También existen posibilidades de colaboración en corredores logísticos, transporte de concentrados, instalaciones portuarias, generación eléctrica y suministro de equipos.
Para los proveedores mineros chilenos, la expansión de la cartera argentina representa una oportunidad de internacionalización.
Empresas especializadas en perforación, ingeniería, mantenimiento, automatización, monitoreo geotécnico y soluciones ambientales podrían participar en nuevas etapas de construcción y operación.
Esta integración, sin embargo, requerirá acuerdos comerciales, compatibilidad regulatoria y condiciones logísticas que permitan desarrollar servicios entre países.
La coordinación también deberá considerar los beneficios económicos para las comunidades y proveedores locales de cada territorio.
Permisos, financiamiento y estabilidad regulatoria marcarán el desarrollo
El principal desafío del triángulo del cobre será convertir una cartera de inversiones potenciales en proyectos efectivamente construidos.
Las operaciones cupríferas requieren grandes desembolsos antes de generar ingresos y pueden enfrentar períodos prolongados de evaluación ambiental, ingeniería y construcción.
A ello se suman las necesidades de infraestructura eléctrica, recursos hídricos, transporte y disponibilidad de trabajadores especializados.
La estabilidad tributaria, la seguridad jurídica y la previsibilidad de los procesos regulatorios serán factores decisivos para atraer inversionistas.
También será fundamental mantener estándares ambientales, participación de comunidades y mecanismos efectivos de gestión territorial.
En este escenario, una mayor coordinación entre Chile, Perú y Argentina podría facilitar la ejecución de proyectos sin reemplazar las exigencias regulatorias nacionales.
El cobre sudamericano frente a la demanda mundial
El desarrollo de nuevas minas adquiere importancia estratégica ante el crecimiento de tecnologías que requieren grandes cantidades de cobre.
Las redes eléctricas, los vehículos eléctricos, los centros de datos y la modernización de sistemas energéticos demandan infraestructura intensiva en este metal.
El desafío para Sudamérica será responder a estas necesidades sin comprometer la viabilidad económica, ambiental y social de sus proyectos.
La cartera conjunta de US$138.000 millones y más de seis millones de toneladas de capacidad anual potencial demuestra que Chile, Perú y Argentina disponen de una oportunidad relevante para incrementar su participación en el mercado internacional.
Pero la ventaja geológica deberá complementarse con capacidad de ejecución.
Para Chile, el triángulo del cobre representa una doble oportunidad: mantener su liderazgo productor y participar en la expansión de una industria regional mediante conocimiento técnico, infraestructura, tecnología y proveedores.
La evolución de esta cartera será determinante para establecer si Sudamérica consigue transformar sus grandes depósitos cupríferos en nueva producción, inversiones y empleo durante las próximas décadas.
REDIMIN Responde
¿Cuántos proyectos mineros componen la cartera del 'triángulo del cobre'?
La cartera del 'triángulo del cobre' está compuesta por 42 proyectos mineros.
¿Cuál es la inversión estimada para los proyectos del 'triángulo del cobre'?
La inversión estimada para los proyectos del 'triángulo del cobre' es de US$138.000 millones.
¿Qué capacidad productiva adicional de cobre se proyecta para el 'triángulo del cobre'?
Se proyecta una capacidad productiva adicional superior a seis millones de toneladas anuales de cobre para el 'triángulo del cobre'.
¿Qué porcentaje de la producción minera mundial de cobre en 2025 representa la capacidad adicional del 'triángulo del cobre'?
La capacidad adicional del 'triángulo del cobre' representa aproximadamente el 26% de la producción minera mundial de cobre estimada para 2025.
¿Qué incentivos ofrece Argentina para atraer inversiones mineras?
Argentina ofrece el Régimen de Incentivo para Grandes Inversiones (RIGI), que incluye beneficios tributarios, aduaneros y cambiarios, además de garantías de estabilidad por 30 años para proyectos adheridos.


