
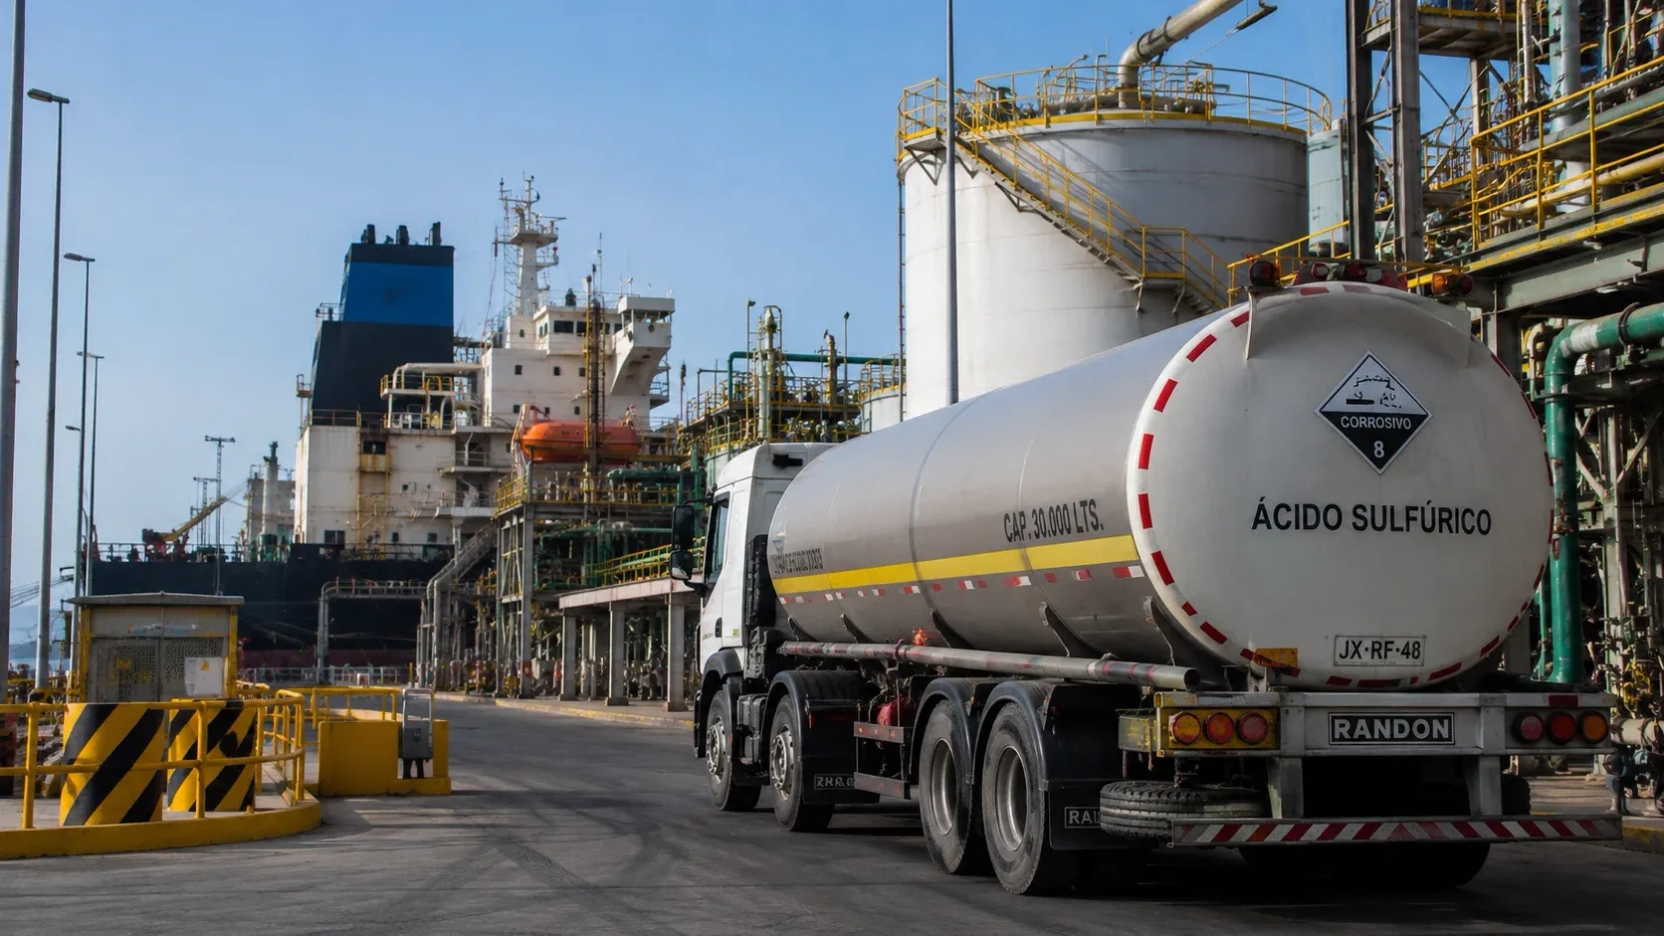
Un estudio de GEM Mining Consulting advierte que las próximas interrupciones de oferta podrían originarse fuera de los yacimientos. La disponibilidad de reactivos, capacidad de procesamiento, energía, agua y logística aparece como una restricción cada vez más determinante para la continuidad operacional.
La próxima crisis de suministro de minerales críticos podría comenzar lejos del frente de extracción. Un análisis de GEM Mining Consulting identificó que la escasez de ácido sulfúrico, las limitaciones de procesamiento y las fallas de infraestructura tienen capacidad para detener producción comercializable incluso cuando las minas mantienen sus operaciones y cuentan con mineral disponible.
El diagnóstico cambia el foco tradicional de los riesgos mineros. Durante años, la preocupación se concentró en la caída de las leyes, el agotamiento de reservas, la demora en los permisos y la falta de nuevos proyectos. Sin embargo, la creciente complejidad de las cadenas industriales está elevando la exposición a insumos y activos que operan después de la extracción: reactivos químicos, plantas metalúrgicas, fundiciones, electricidad, agua, transporte y equipos especializados.
En el caso del cobre, el ácido sulfúrico aparece como una de las vulnerabilidades más inmediatas. El reactivo resulta esencial para la lixiviación de minerales oxidados y para el proceso de extracción por solventes y electroobtención, conocido como SX-EW, una ruta productiva ampliamente utilizada en Chile y otros distritos cupríferos.
Hasta 947.000 toneladas de cobre podrían quedar expuestas
Más del 15% de la producción primaria mundial de cobre depende directamente de procesos de lixiviación que utilizan ácido sulfúrico. Ese volumen equivale a aproximadamente 3,6 millones de toneladas anuales, una magnitud suficiente para alterar el balance internacional si una fracción relevante enfrenta dificultades de abastecimiento.
El escenario central evaluado por la consultora estima que una interrupción de 90 días en el suministro del reactivo podría exponer alrededor de 111.000 toneladas de cobre. Una restricción prolongada durante un año elevaría el volumen comprometido hasta 947.000 toneladas de cobre refinado.
La cifra anual representa más que la producción completa de varias faenas de tamaño medio y tendría capacidad para modificar rápidamente las expectativas del mercado. A diferencia de un proyecto nuevo, cuya entrada en operación puede requerir una década o más, un problema logístico o químico puede afectar la oferta en cuestión de semanas.
La presión no se limita a la disponibilidad física. El ácido sulfúrico es corrosivo, requiere infraestructura especializada y tiene un bajo valor económico en relación con su peso y costo de transporte. Estas características reducen la flexibilidad para sustituir proveedores o trasladar grandes volúmenes a larga distancia.
Solo una pequeña parte de la producción mundial del reactivo participa en el comercio internacional, por lo que pueden existir déficits regionales incluso cuando el balance global parece suficiente. La consecuencia es una cadena de suministro con escaso margen para responder ante cierres de rutas marítimas, restricciones comerciales o detenciones de plantas.
Chile enfrenta una exposición directa por su minería de lixiviación
La advertencia tiene especial relevancia para Chile. Una parte de la producción nacional de cobre utiliza lixiviación, extracción por solventes y electroobtención para procesar minerales oxidados y sulfuros secundarios. En estas operaciones, el abastecimiento de ácido no constituye únicamente una variable de costos: es una condición física para mantener la continuidad productiva.
El mercado chileno combina producción local, principalmente asociada a fundiciones, con importaciones marítimas. Esta estructura genera una relación estrecha entre la actividad de fundición, la logística portuaria y las operaciones hidrometalúrgicas.
Cuando una fundición reduce su actividad, también puede disminuir la generación de ácido sulfúrico como subproducto. Si esa menor oferta coincide con dificultades de importación, las faenas más expuestas al mercado spot enfrentan aumentos de precios, restricciones de volumen y mayores requerimientos de inventario.
La situación internacional de 2026 mostró cómo distintas tensiones pueden converger. Las restricciones aplicadas por China a sus exportaciones y los problemas de navegación vinculados al Estrecho de Ormuz redujeron la disponibilidad de material para compradores internacionales. Cerca de la mitad del comercio marítimo de azufre, materia prima utilizada en la fabricación de ácido, se moviliza por esa zona estratégica.
Para las compañías mineras, el impacto depende de la estructura contractual, la ubicación de la faena, la capacidad de almacenamiento y la posibilidad de recurrir a proveedores alternativos. Las operaciones con contratos de largo plazo y mayor infraestructura logística cuentan con mejores herramientas de protección. Las faenas pequeñas o medianas, en cambio, pueden quedar más expuestas a precios spot y menores disponibilidades.
El riesgo se extiende al níquel, litio y tierras raras
El problema no se restringe al cobre. El ácido sulfúrico también interviene en el procesamiento de níquel mediante lixiviación ácida a alta presión, en circuitos de recuperación de cobalto, en determinadas etapas de conversión de litio de roca dura y en la separación de tierras raras.
Esto amplía el alcance de cualquier interrupción. Una restricción severa no solo afectaría la oferta de metales tradicionales, sino también materiales fundamentales para baterías, vehículos eléctricos, redes eléctricas, generación renovable, almacenamiento energético y sistemas electrónicos.
El estudio también identifica cuellos de botella en el grafito de grado batería y los imanes de tierras raras. En estos mercados, abrir una mina no garantiza que el mineral pueda incorporarse inmediatamente a una cadena industrial. La purificación, grafitización, separación, metalización, recubrimiento y homologación con fabricantes requieren instalaciones especializadas y largos periodos de desarrollo.
En grafito, una interrupción de un año podría dejar sin cubrir cerca del 60% de la demanda anual para baterías fuera del principal país productor, incluso considerando inventarios equivalentes al 28% del consumo y un colchón inicial de aproximadamente 60 días.
En tierras raras, retrasos de uno a dos años sobre una parte de la cartera proyectada de nuevos proyectos podrían diferir entre 4.500 y 18.000 toneladas anuales de capacidad de imanes permanentes. El resultado sería una oferta minera disponible en teoría, pero incapaz de transformarse oportunamente en productos utilizables por la industria. (Reporte Minero)
Una nueva variable para evaluar proyectos mineros
La disponibilidad de recursos y reservas seguirá siendo determinante, pero ya no basta para medir la seguridad de suministro. Los inversionistas y operadores deberán incorporar con mayor profundidad la resiliencia de los insumos, la redundancia logística, la capacidad de almacenamiento y la cercanía con instalaciones de procesamiento.
Un proyecto con buena ley mineral puede perder competitividad si depende de una sola ruta portuaria, un proveedor químico concentrado o una red eléctrica sin respaldo. Del mismo modo, una operación con costos mineros competitivos puede enfrentar pérdidas si debe comprar reactivos en un mercado tensionado o reducir su producción por falta de agua y energía.
Esta condición también influye en el financiamiento. Los bancos, fondos y socios estratégicos están evaluando con mayor detalle la trazabilidad de los insumos, los contratos de suministro, la disponibilidad de infraestructura y la capacidad para operar bajo escenarios de estrés.
Para Chile, el desafío implica revisar la relación entre minería, fundiciones, industria química, puertos y almacenamiento. Una estrategia de seguridad productiva requiere observar el ácido sulfúrico como parte de la infraestructura crítica del cobre y no solo como un consumible operacional.
La continuidad dependerá de toda la cadena industrial
El crecimiento de la demanda mundial de cobre y minerales críticos aumenta la necesidad de desarrollar nuevos yacimientos, pero también exige reforzar los eslabones que permiten transformar el mineral en un producto vendible.
Las próximas restricciones de oferta pueden surgir en una planta química, una fundición, una línea eléctrica, una instalación portuaria o una ruta marítima internacional. Esa realidad obliga a ampliar la mirada sobre la seguridad minera.
La industria deberá asegurar inventarios, diversificar proveedores, fortalecer contratos de largo plazo y evaluar inversiones en capacidad regional de procesamiento. Para las autoridades, el reto será incorporar estos riesgos en la planificación de infraestructura, las políticas de minerales críticos y la coordinación entre minería, energía y logística.
La principal señal para el mercado es que la disponibilidad geológica seguirá siendo indispensable, pero la producción efectiva dependerá cada vez más de una red industrial capaz de resistir interrupciones. En ese escenario, el ácido sulfúrico deja de ser un insumo secundario y pasa a ocupar un lugar estratégico en la seguridad futura del suministro de cobre.


