
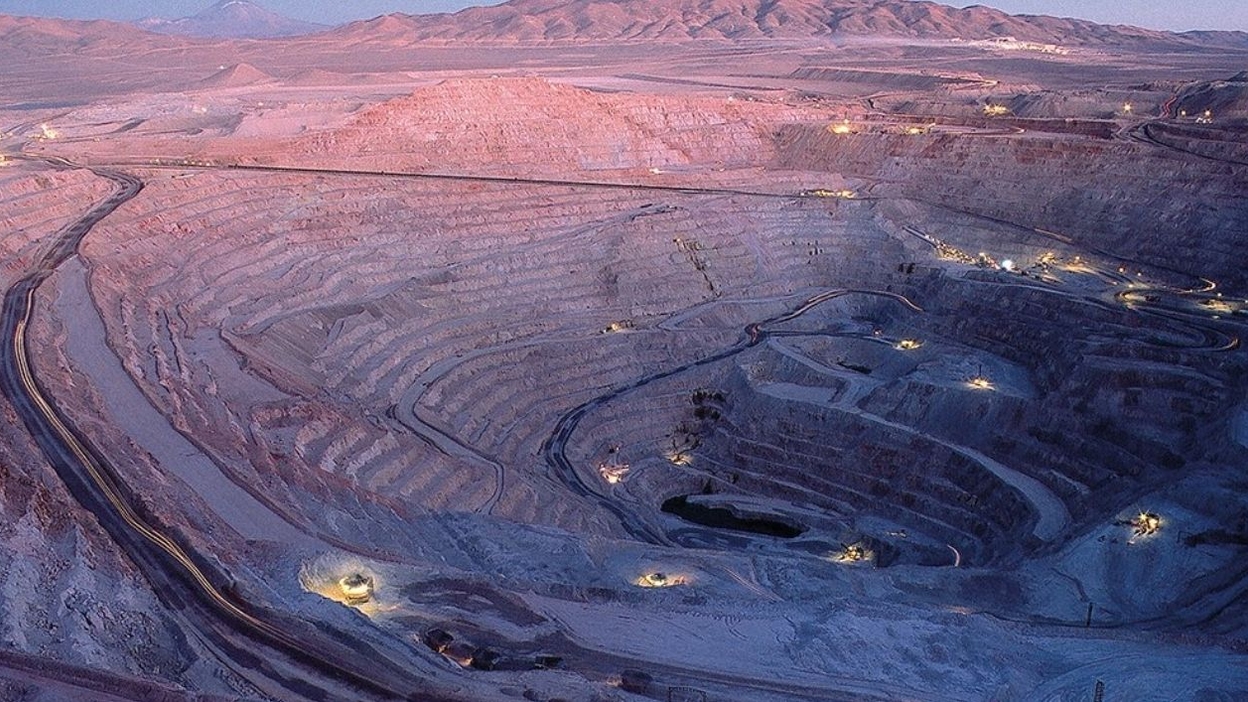
La nueva cartera 2025-2034 de Cochilco marca el mayor nivel de inversión minera proyectada en más de una década. El cobre concentra casi el 90% del monto, mientras Antofagasta y Atacama aparecen como los principales polos de ejecución.
La minería chilena vuelve a instalarse como uno de los motores centrales de inversión para la próxima década. La Cartera de Proyectos de Inversión Minera 2025-2034, elaborada por Cochilco, alcanza US$104.549 millones, un salto de 25,7% frente al catastro anterior y el registro más alto de los últimos 11 años.
El dato no es solo una señal financiera. También ordena el mapa de los próximos grandes focos de empleo, proveedores, permisos, infraestructura hídrica, energía y continuidad operacional en Chile. La clave estará en cuánto de esa cartera logra pasar desde la ingeniería, la evaluación ambiental y las decisiones de inversión hacia construcción efectiva.
Cobre, litio y continuidad operacional
El cobre vuelve a dominar la cartera. Según Cochilco, los proyectos asociados a este mineral representan 89,8% del total, su mayor nivel desde el período 2016-2025. El informe también muestra que el litio se consolida como un componente estable dentro del portafolio: la inversión estimada para proyectos de este mineral llega a US$4.700 millones, más del doble de lo considerado hace cuatro años.
La composición de la cartera revela una orientación clara: más que abrir nuevos distritos desde cero, la industria está priorizando la expansión, reposición y optimización de operaciones existentes. El 81% del monto corresponde a proyectos brownfield, mientras los desarrollos greenfield representan el 19%. Esto refleja una decisión industrial: aprovechar infraestructura instalada, extender vida útil de yacimientos, enfrentar menores leyes minerales y sostener capacidad productiva en faenas maduras.
En términos de avance, Cochilco indica que 41% de las iniciativas está en ejecución, mientras el resto se distribuye entre prefactibilidad, factibilidad y estudios conceptuales. Ese punto es relevante porque parte importante de la cartera todavía depende de permisos ambientales, ingeniería definitiva, financiamiento, acuerdos territoriales o decisiones formales de inversión.
Los proyectos que concentran la atención
Entre las iniciativas de mayor escala, Cochilco destaca la Nueva Concentradora en Rosario, cuarta línea de Collahuasi, y la Nueva Concentradora Los Colorados en Escondida. Ambas están identificadas como piezas relevantes para las estrategias de crecimiento y continuidad operacional de sus compañías, aunque el organismo precisó que se encuentran en prefactibilidad y sin Resolución de Calificación Ambiental al momento del catastro.
En el caso de Escondida, BHP ingresó en marzo de 2026 el proyecto Escondida Nueva Concentradora al Sistema de Evaluación Ambiental. La compañía informó que la iniciativa implica una inversión de entre US$4.400 millones y US$5.900 millones, con el objetivo de reemplazar la histórica planta Los Colorados y agregar una nueva capacidad para producir entre 220 mil y 260 mil toneladas anuales de cobre.
El proyecto no apunta a elevar la capacidad total autorizada de la operación, sino a sostenerla. Según los antecedentes publicados por el SEA, Minera Escondida busca mantener una capacidad máxima de tratamiento de hasta 460 mil toneladas por día de mineral sulfurado, en un contexto de mayor dureza del mineral, menor ley de cobre y cierre futuro de la planta Los Colorados. La nueva planta tendría una capacidad de procesamiento aproximada de 50 millones de toneladas al año, equivalente a 137 mil toneladas por día promedio anual.
El impacto laboral directo también es significativo. BHP proyecta un promedio de 2.500 trabajadores mensuales durante la construcción, con peaks de hasta 6.000 personas, y una posible primera producción entre 2031 y 2032 si obtiene la aprobación ambiental.
Antofagasta y Atacama lideran el mapa de inversión
La distribución territorial confirma el peso del norte minero. Antofagasta lidera la cartera con US$40.209 millones, impulsada por expansiones, reposiciones y proyectos de continuidad en grandes operaciones de cobre. Le sigue Atacama, con US$10.305 millones vinculados a cobre, además de cerca de US$4.700 millones asociados a minerales estratégicos como litio, junto con iniciativas en hierro y oro.
Esa concentración regional tiene efectos concretos. En Antofagasta, la cartera presiona la demanda por mano de obra especializada, energía, agua industrial, puertos, caminos, campamentos, mantenimiento, ingeniería, transporte y servicios de alta complejidad. En Atacama, el desafío combina cobre, litio y proyectos multipropósito, con una interacción cada vez más estrecha entre minería metálica, no metálica, infraestructura hídrica y permisos ambientales.
Para proveedores, contratistas y servicios industriales, la cartera no significa actividad automática, pero sí anticipa dónde estarán las mayores oportunidades si los proyectos avanzan.
Litio y asociación público-privada
Uno de los ingresos relevantes al catastro es el proyecto Salares Altoandinos, desarrollado por ENAMI en asociación con Rio Tinto, con una inversión estimada de US$3.200 millones. Cochilco lo identifica como un caso relevante dentro del nuevo modelo de asociación público-privada impulsado por la Estrategia Nacional del Litio.
La entrada de este tipo de iniciativas marca un cambio para la cartera minera chilena. El litio ya no aparece solo como un complemento estadístico frente al cobre, sino como una línea de inversión con peso propio, asociada a salares, tecnología de extracción, permisos ambientales, relacionamiento territorial y competencia internacional por minerales críticos.
Sin embargo, el litio también expone una diferencia frente al cobre: los proyectos tienen mayor sensibilidad regulatoria y territorial, especialmente por el uso de salmueras, agua, biodiversidad altoandina y modelos de participación estatal.
Codelco y la presión por sostener producción
La cartera también se conecta con el desafío de Codelco. La estatal mantiene proyectos estructurales y de continuidad orientados a enfrentar menores leyes, envejecimiento de infraestructura y mayor complejidad minera. En su página de proyectos, la empresa identifica iniciativas como Chuquicamata Subterránea, Desarrollo Futuro Andina, Cartera de Proyectos Teniente, Rajo Inca, Sulfuros Radomiro Tomic II y la Planta Desalinizadora Distrito Norte.
El caso de El Teniente resume parte del desafío: la empresa señala que su cartera de proyectos en esa división permitirá profundizar la explotación del yacimiento y sumar reservas por aproximadamente 2.000 millones de toneladas, con el objetivo de mantener operaciones por más de 50 años.
Para Chile, la ejecución de estos proyectos es estratégica. No solo por los ingresos fiscales y la producción de cobre, sino porque buena parte de la capacidad futura del país depende de sostener minas maduras, reponer infraestructura crítica y habilitar agua, energía y transporte para operaciones cada vez más exigentes.
Datos clave
Cartera minera 2025-2034: US$104.549 millones.
Aumento frente al catastro anterior: 25,7%, equivalente a US$21.369 millones.
Participación del cobre: 89,8% del total.
Proyectos brownfield: 81% de la cartera.
Proyectos greenfield: 19%.
Iniciativas en ejecución: 41%.
Antofagasta: US$40.209 millones.
Atacama: US$10.305 millones en cobre, más cerca de US$4.700 millones en minerales estratégicos.
Litio: US$4.700 millones estimados en la cartera.
Proyecto Salares Altoandinos: US$3.200 millones.
Qué observará la industria
El monto de la cartera confirma que Chile mantiene una base de proyectos capaz de activar inversión, empleo y proveedores durante la próxima década. Pero el dato central no está solo en los US$104.549 millones, sino en la capacidad de convertir esa proyección en obras.
Los próximos hitos estarán en la tramitación ambiental de las grandes concentradoras, las decisiones de inversión de las compañías, la disponibilidad de energía y agua, el avance de proyectos de desalación, la coordinación con comunidades y la capacidad del país para reducir incertidumbre regulatoria sin debilitar estándares ambientales.
La cartera minera chilena vuelve a crecer, pero su impacto real dependerá de la ejecución: ahí se definirá cuánto empleo, producción y encadenamiento industrial logrará capturar Chile en el nuevo ciclo de minerales críticos.


