
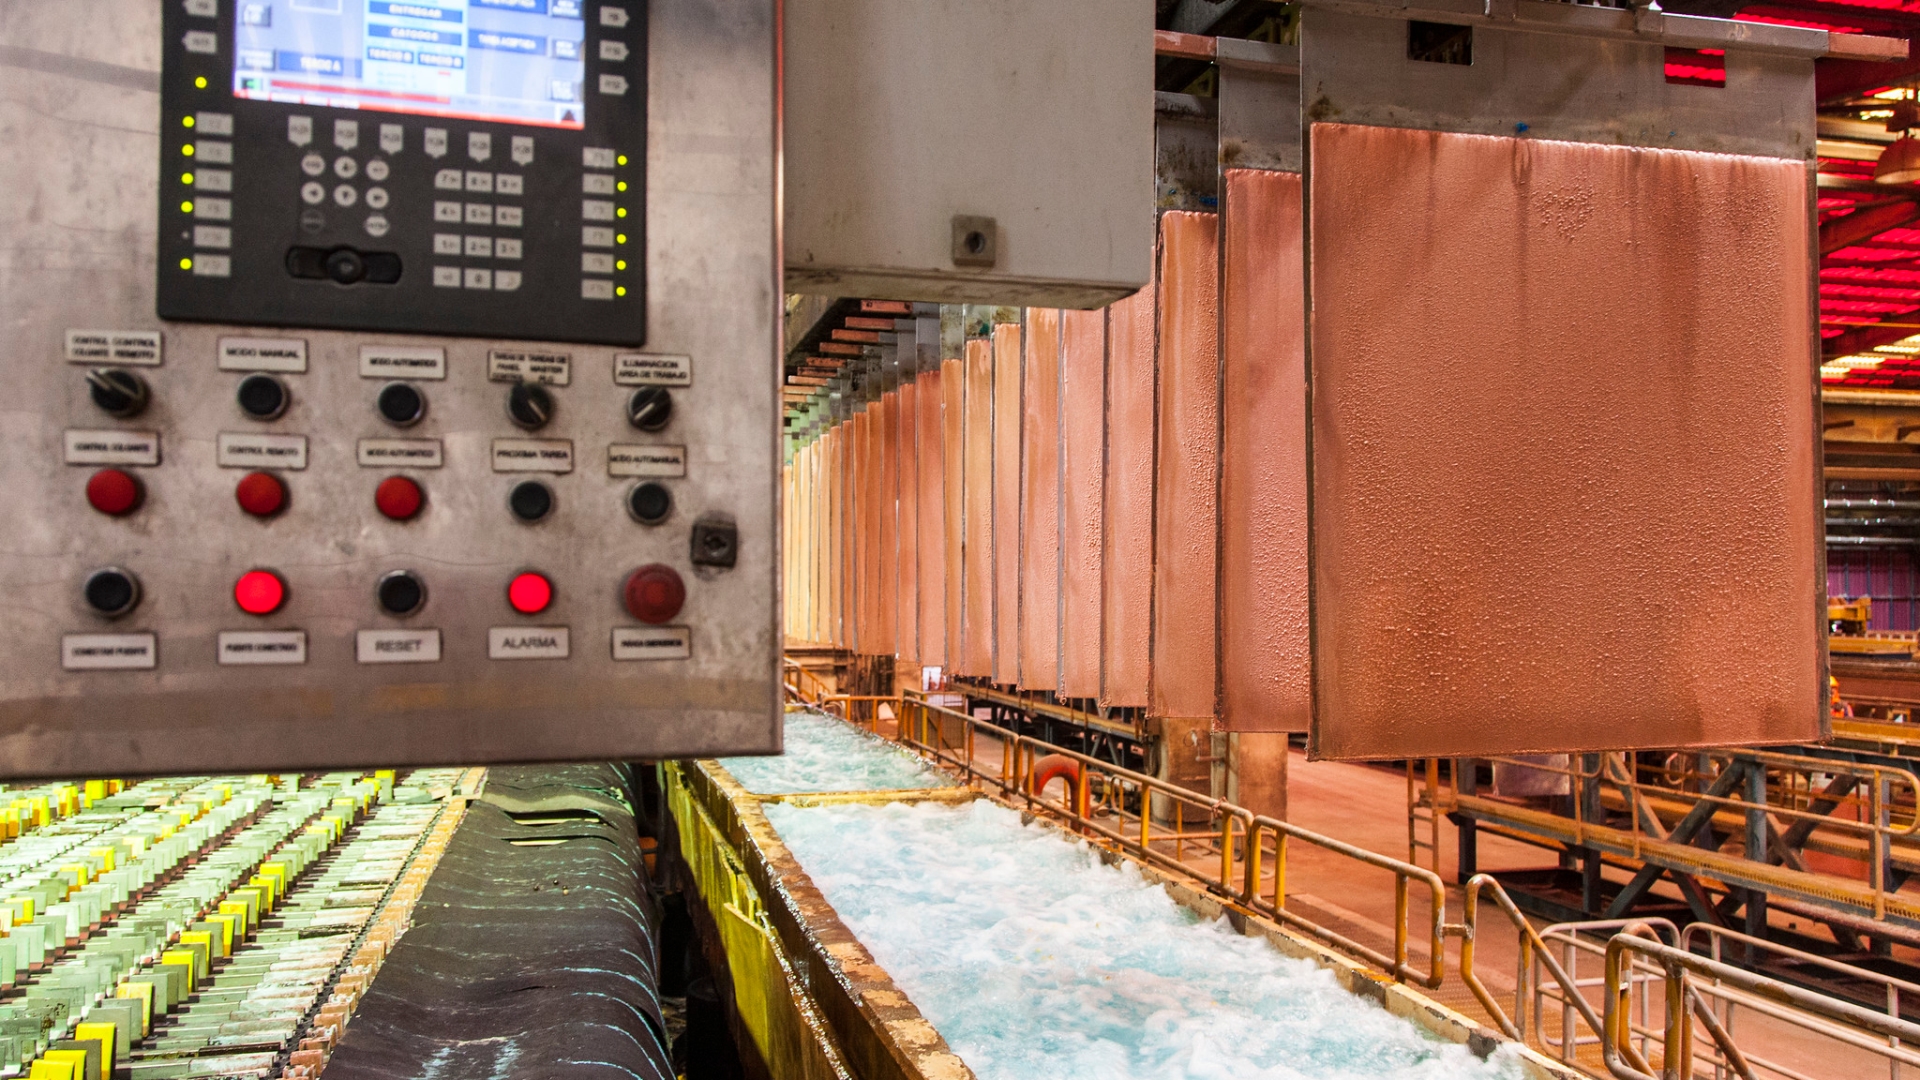
El metal volvió a operar en zona de máximos, con los futuros en COMEX cerca de US$6,67 la libra. La subida combina riesgo arancelario en Estados Unidos, menor disponibilidad física, salida de inventarios desde bodegas aduaneras y una demanda china que sigue mostrando soporte industrial.
El precio del cobre volvió a dispararse, con los futuros en COMEX operando cerca de US$6,67 la libra, según la referencia de mercado mostrada este 2 de junio. La cifra equivale a más de US$14.700 por tonelada y consolida un escenario de alta volatilidad para el principal producto de exportación de Chile.
La escalada no responde a un solo factor. El mercado está combinando riesgo arancelario en Estados Unidos, estrechez de inventarios disponibles en la Bolsa de Metales de Londres, movimientos de cobre desde bonded warehouses en China y señales de actividad manufacturera que, aunque mixtas, siguen sosteniendo expectativas de consumo del metal.
Qué está gatillando la subida
El principal motor de corto plazo es la presión sobre el cobre físico disponible. La discusión en Estados Unidos sobre eventuales aranceles al cobre importado ha provocado una fuerte reorganización de inventarios, con traders y consumidores buscando asegurar material antes de una posible medida comercial.
Esa expectativa ha elevado la prima del mercado estadounidense frente a otras plazas y ha incentivado el envío de cobre hacia bodegas COMEX. El resultado es una distorsión relevante: puede haber más cobre en Estados Unidos, pero menos metal disponible en otros centros de consumo.
En la práctica, el mercado no está mirando solo el precio financiero del futuro, sino la ubicación física del metal. Cuando el cobre se mueve desde Asia o Europa hacia Estados Unidos, la disponibilidad inmediata en otras regiones se reduce y aumenta la tensión sobre contratos, primas físicas y reposición de inventarios.
Bonded warehouses: el factor que está drenando cobre desde China
Uno de los puntos clave está en los bonded warehouses, bodegas ubicadas en zonas aduaneras donde el cobre puede permanecer sin ingresar formalmente al mercado doméstico. En China, estos depósitos funcionan como un pulmón para importadores, traders y consumidores industriales.
La presión actual se produce porque parte de ese cobre almacenado en bodegas aduaneras ha sido redirigido hacia Estados Unidos para aprovechar mejores precios relativos y anticiparse al riesgo arancelario. Ese movimiento reduce la disponibilidad de cobre en Asia y cambia la lectura tradicional de los inventarios.
El mercado puede ver stocks globales aparentemente suficientes, pero eso no significa que el metal esté libre, en la forma requerida, en la ubicación correcta y disponible para entrega inmediata. Esa diferencia entre inventario visible y disponibilidad real es uno de los factores que explica la velocidad del alza.
Stocks LME: no todo el inventario está realmente disponible
La Bolsa de Metales de Londres sigue siendo una referencia central para evaluar el equilibrio físico del cobre. Sin embargo, la cifra total de inventarios no cuenta toda la historia.
Cuando aumentan las cancelaciones de warrants, parte del cobre deja de estar disponible para entrega en bolsa y pasa a estar comprometido para retiro. Eso reduce el metal efectivamente accesible para compradores industriales y traders, aunque siga apareciendo dentro de las estadísticas recientes del sistema.
En un mercado donde Estados Unidos está absorbiendo metal y China mantiene consumo industrial, cualquier baja en inventarios disponibles o aumento de cancelaciones puede amplificar los movimientos de precio. Por eso el rally actual no se explica solo por especulación financiera, sino por una tensión física concreta.
China: señales mixtas, pero no bajistas para el cobre
El dato manufacturero chino también está influyendo en el mercado. El PMI oficial de manufactura se ubicó cerca del umbral de expansión, lo que muestra una economía industrial sin aceleración fuerte, pero tampoco en una contracción profunda.
Al mismo tiempo, mediciones privadas del sector manufacturero han mostrado una actividad algo más dinámica, especialmente en producción y nuevos pedidos. Para el cobre, eso es relevante porque China concentra una parte sustantiva del consumo mundial del metal, con demanda ligada a redes eléctricas, construcción, manufactura, electromovilidad, bienes durables e infraestructura.
El mercado no está leyendo a China como un motor explosivo, sino como una fuente de demanda suficiente para sostener precios altos en un contexto de oferta ajustada.
Oferta minera ajustada y menor margen de respuesta
La oferta también está jugando a favor del precio. Grandes operaciones mineras enfrentan menores leyes, mantenciones, restricciones operacionales y retrasos en ramp-up de proyectos. En cobre, la respuesta de la oferta no es rápida: desarrollar o ampliar una mina puede tomar años, especialmente por permisos, infraestructura, agua, energía y disponibilidad de capital.
Para Chile, esta parte del ciclo es especialmente relevante. El país sigue siendo el mayor productor mundial de cobre, pero su capacidad de aprovechar precios extraordinarios depende de la producción efectiva. Si la minería chilena produce menos por menores leyes o detenciones operacionales, el beneficio del precio se captura parcialmente.
Un cobre sobre US$6 la libra mejora ingresos, márgenes y recaudación potencial, pero también expone la urgencia de recuperar producción, destrabar proyectos y sostener continuidad operacional.
Impacto para Chile y la industria minera
El rally del cobre tiene efectos directos sobre la minería chilena. En el corto plazo, mejora los ingresos esperados de exportación, fortalece los flujos de caja de las compañías productoras y aumenta la expectativa de recaudación fiscal por tributación minera.
Pero también eleva la presión sobre consumidores industriales, fabricantes de cables, proyectos eléctricos y cadenas ligadas a infraestructura. A precios muy altos, algunos sectores pueden evaluar sustitución parcial por aluminio u otros materiales, aunque esa sustitución es limitada en aplicaciones donde el cobre mantiene ventajas técnicas difíciles de reemplazar.
Para la industria minera, la señal es clara: el mercado está pagando una prima por disponibilidad física, seguridad de suministro y capacidad de producción confiable.
Datos clave
Precio observado en COMEX: cerca de US$6,67 la libra.
Equivalente aproximado: más de US$14.700 por tonelada.
Principal gatillante: riesgo arancelario en Estados Unidos.
Factor físico: mayor traslado de cobre hacia bodegas estadounidenses.
Punto crítico: reducción de disponibilidad en LME y bonded warehouses.
Señal desde China: PMI manufacturero mixto, pero sin colapso de demanda.
Impacto para Chile: mayor ingreso potencial, condicionado por producción efectiva.
Riesgo para consumidores: encarecimiento de insumos eléctricos e industriales.
Qué observará la industria
El mercado seguirá mirando cuatro variables: la eventual decisión arancelaria de Estados Unidos, el spread entre COMEX y LME, la evolución de inventarios disponibles en la Bolsa de Metales de Londres y el flujo de cobre desde bonded warehouses en China.
Mientras esas señales sigan apuntando a estrechez física, el cobre puede mantenerse en niveles elevados, incluso con datos macroeconómicos mixtos. Para Chile, la oportunidad está abierta, pero el verdadero impacto dependerá de cuánto volumen pueda producir y exportar la minería nacional en este ciclo de precios excepcional.





