
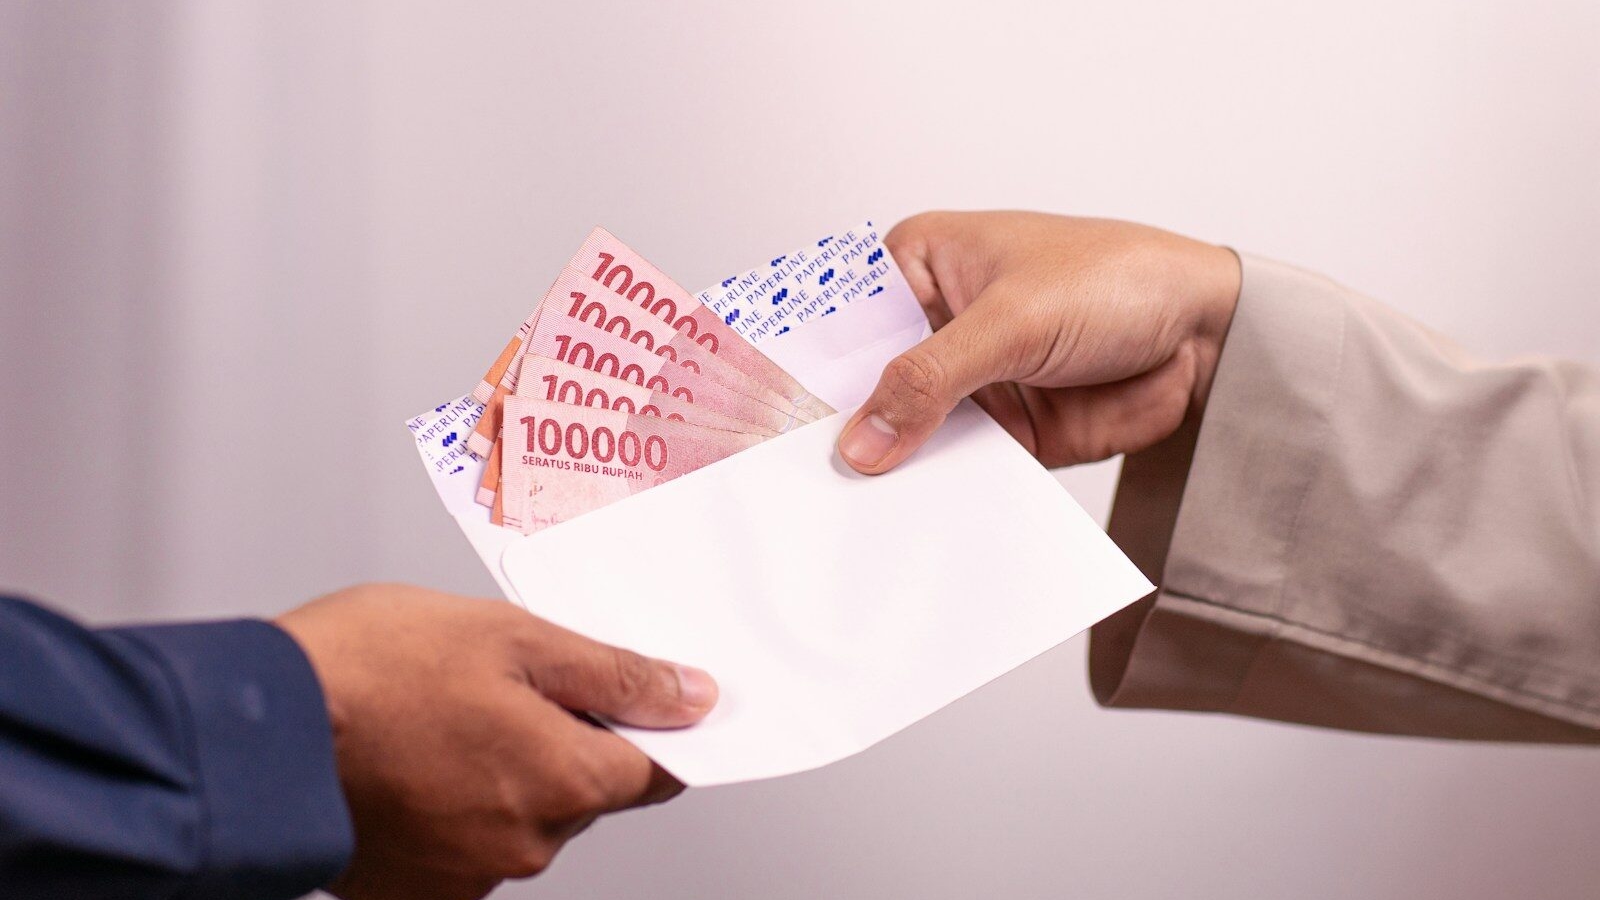
El confirming permite que un proveedor anticipe el cobro de una factura ya validada por su cliente, una alternativa relevante para pymes que enfrentan pagos a 30, 60 o 90 días.
En la cadena de valor minera, muchas empresas proveedoras deben financiar operación, remuneraciones, combustible, repuestos, transporte, turnos, seguros y logística antes de recibir el pago de sus facturas. Esa presión de caja se vuelve más evidente cuando la empresa trabaja con grandes mandantes, contratistas principales o compradores industriales que tienen procesos de pago formales y plazos definidos.
En ese contexto, el confirming —también conocido como factoring inverso— aparece como un mecanismo para anticipar el pago a proveedores a partir de facturas previamente validadas por el comprador. A diferencia del factoring tradicional, donde la pyme busca financiar sus cuentas por cobrar, en el confirming el punto de partida suele ser el pagador o gran comprador que habilita un convenio para que sus proveedores puedan anticipar el cobro.
Qué es el confirming
El confirming es un servicio financiero asociado a la gestión de pagos a proveedores. En términos prácticos, una empresa compradora informa o disponibiliza facturas aprobadas a través de una entidad financiera, y el proveedor puede decidir si espera el vencimiento normal o solicita el pago anticipado, descontando el costo financiero de la operación.
Banco Santander describe el confirming para empresas como un servicio que permite gestionar pagos y dar a los proveedores la posibilidad de anticipar el cobro de sus facturas. BancoEstado, a través de su producto Confirming Vista Proveedor, informa condiciones como anticipo de facturas previamente validadas, simulación y cesión en línea, abono en el día y operación asociada a convenios.
Para una pyme industrial, la diferencia es importante: el confirming no parte solo de la necesidad de caja del proveedor, sino de una factura que el cliente ya reconoció dentro de un proceso de pago. Eso puede reducir incertidumbre, aunque no elimina la necesidad de revisar costos, documentos y condiciones.
Por qué importa para proveedores mineros
Las pymes que prestan servicios a minería suelen operar con altos costos antes de cobrar. Un contratista de mantenimiento, una empresa de transporte, un proveedor de insumos industriales o una compañía de servicios técnicos puede emitir una factura, pero seguir financiando operación durante varias semanas hasta el pago efectivo.
Cuando una factura queda habilitada en un esquema de confirming, el proveedor puede convertir ese documento en liquidez anticipada. Esto puede ayudar a cubrir capital de trabajo, evitar atrasos internos y sostener contratos en ejecución.
En proveedores que trabajan con Codelco, BHP, Antofagasta Minerals, Collahuasi, Anglo American, SQM, Teck, Los Pelambres, Escondida, Spence, El Teniente, Chuquicamata, Radomiro Tomic, Ministro Hales o Andina, el flujo de caja puede ser tan relevante como la adjudicación comercial. Una venta grande no siempre resuelve la caja si el pago llega varias semanas después de terminado el servicio.
Cómo funciona el proceso
El confirming suele operar sobre facturas que ya fueron emitidas y validadas por el cliente pagador. Luego, el proveedor revisa las facturas disponibles, simula el costo del anticipo y decide si acepta recibir el pago antes de la fecha original.
En el caso de BancoEstado, su plataforma de Confirming Vista Proveedor informa que el proveedor puede acceder a facturas previamente validadas, simular la operación, realizar la cesión en línea y recibir el abono, sujeto a las condiciones del convenio. La entidad también señala que este producto no requiere línea de crédito ni ser cliente del banco para el proveedor, aunque sí exige estar autorizado y enrolado en convenio o contar con poderes y firma digital para realizar cesiones ante el SII.
El flujo puede resumirse así:
| Etapa | Qué ocurre | Qué debe revisar el proveedor |
|---|---|---|
| Emisión de factura | La pyme emite el documento por bienes o servicios entregados | Que la factura esté correcta y asociada a la orden o servicio correspondiente |
| Validación del pagador | El cliente reconoce o habilita la factura para pago | Que no existan reclamos, notas de crédito, diferencias de monto o recepción pendiente |
| Disponibilización | La entidad financiera muestra la factura al proveedor | Que la factura corresponda al cliente, monto y vencimiento correctos |
| Simulación | El proveedor revisa costo, tasa, comisión y monto neto | Que el descuento sea compatible con el margen del negocio |
| Cesión y anticipo | La factura se cede y se abona el pago anticipado | Que la cesión quede correctamente registrada y respaldada |
| Pago al vencimiento | El pagador cancela a la entidad financiera | Que la operación no genere contingencias contractuales no revisadas |
Este proceso puede variar según el banco, el convenio con el pagador y las condiciones comerciales de cada operación.
Confirming y factura electrónica
En Chile, el confirming está vinculado a la factura electrónica y a la cesión del crédito contenido en ese documento. El Servicio de Impuestos Internos dispone información sobre la publicación y cesión de facturas electrónicas, mientras el Registro Público Electrónico de Transferencia de Créditos permite acceder a servicios relacionados con la transferencia de créditos contenidos en facturas.
La guía del SII para realizar una cesión de factura electrónica indica que el proceso considera datos del cedente, cesionario, RUT, razón social, dirección, correo electrónico y fecha de cesión. Para una pyme proveedora, esto implica que la operación debe estar respaldada documentalmente y no debe tratarse como una simple transferencia informal.
La cesión correcta es crítica. Una factura mal emitida, reclamada, duplicada, cedida previamente o asociada a servicios no recepcionados puede generar demoras o impedir el anticipo. En minería, esto es especialmente relevante cuando existen estados de pago, recepciones conforme, retenciones, multas, garantías, aprobaciones técnicas o validaciones operacionales pendientes.
Diferencia entre confirming y factoring
Aunque ambos mecanismos pueden mejorar la liquidez, no son iguales. En el factoring tradicional, la pyme suele acudir a una institución financiera para anticipar sus propias cuentas por cobrar. En el confirming, la operación se estructura desde el lado del pagador, que habilita facturas para que sus proveedores puedan anticipar el cobro.
| Aspecto | Factoring tradicional | Confirming |
|---|---|---|
| Punto de partida | La pyme busca anticipar sus facturas por cobrar | El pagador habilita facturas a proveedores |
| Relación principal | Proveedor y entidad financiera | Pagador, entidad financiera y proveedor |
| Evaluación | Puede considerar al proveedor y al deudor | Suele apoyarse en convenio con el pagador |
| Uso típico | Financiar cuentas por cobrar | Gestionar pagos y dar liquidez a proveedores |
| Revisión clave | Costo, recurso, pagador y cesión | Factura validada, convenio, costo y fecha de abono |
Para proveedores mineros, la ventaja práctica del confirming es que puede operar sobre facturas ya reconocidas por el cliente dentro de un convenio. Sin embargo, eso no significa que siempre sea la alternativa más conveniente. El proveedor debe comparar el monto neto recibido con el costo de esperar el vencimiento normal.
Qué deben revisar las pymes antes de anticipar
La primera revisión es el costo total. El anticipo puede mejorar la caja, pero reduce el monto neto que recibe la empresa. Por eso, la tasa, comisión, plazo restante hasta el vencimiento y gastos asociados deben compararse con el margen real del contrato.
La segunda revisión es documental. La factura debe estar correctamente emitida, vinculada a la orden de compra o contrato, aceptada por el pagador y sin observaciones que puedan afectar la cesión. Si el servicio aún no fue recepcionado conforme, si existe una nota de crédito pendiente o si el mandante discute el monto, la operación puede tener problemas.
La tercera revisión es operacional. Una pyme debe preguntarse por qué necesita anticipar el pago: si es para financiar crecimiento, cubrir una brecha puntual o sostener un contrato rentable, el confirming puede ser útil. Si se usa de forma permanente para compensar márgenes bajos o desorden financiero, puede transformarse en una señal de alerta.
Impacto en capital de trabajo
El principal aporte del confirming es que puede acortar el ciclo de caja. En minería, muchas empresas pagan costos hoy y cobran semanas después. Anticipar facturas puede permitir continuidad en servicios críticos, compra de insumos, cumplimiento de turnos y pago oportuno a trabajadores o subcontratistas.
Esto puede ser especialmente útil para proveedores que están creciendo. Una pyme puede tener más ventas, más contratos y más facturas emitidas, pero al mismo tiempo enfrentar mayor necesidad de capital de trabajo. El confirming ayuda a convertir parte de esas cuentas por cobrar en liquidez inmediata o de corto plazo.
No obstante, la decisión debe ser selectiva. No todas las facturas necesitan anticiparse. En algunos casos conviene esperar el vencimiento normal; en otros, anticipar solo una parte de la cartera; y en situaciones de alta presión de caja, revisar si el problema está en los plazos de pago, en los costos del contrato o en la estructura financiera de la empresa.
Riesgos y puntos sensibles
El primer riesgo es financiero. Si el proveedor anticipa muchas facturas sin calcular el costo acumulado, puede deteriorar su margen. En contratos mineros con precios ajustados, cada descuento financiero debe incorporarse al análisis de rentabilidad.
El segundo riesgo es depender demasiado del confirming. Una empresa que financia toda su operación anticipando documentos puede quedar expuesta si el convenio cambia, si el pagador retrasa validaciones o si determinadas facturas no quedan habilitadas.
El tercer riesgo es administrativo. El proveedor debe mantener orden en facturación, estados de pago, recepción de servicios, cesiones y respaldos. En una operación minera, donde intervienen áreas técnicas, abastecimiento, administración y finanzas, cualquier inconsistencia puede retrasar el anticipo.
También conviene revisar si la operación tiene impacto en covenants, reportes financieros, compromisos bancarios o contratos con terceros. Aunque algunas modalidades informan que no constituyen deuda para el proveedor, la empresa debe validar el tratamiento contable y financiero con su asesor antes de tomar decisiones recurrentes.
Qué observarán los proveedores mineros
El confirming puede ganar relevancia en sectores donde grandes compradores buscan ordenar pagos y fortalecer la relación con proveedores. Para la minería, esto es importante porque la continuidad operacional depende de una red amplia de empresas medianas y pequeñas que entregan servicios, insumos, mantenimiento y soporte en terreno.
Una pyme que accede a confirming puede mejorar su liquidez, pero debe usarlo con criterio. La decisión no debe basarse solo en recibir dinero antes, sino en cuánto cuesta, qué factura se anticipa, qué margen deja el contrato y qué impacto tendrá en la caja de las próximas semanas.
Para proveedores y contratistas mineros, el confirming funciona mejor cuando se integra a una gestión financiera ordenada: facturación correcta, seguimiento de pagos, control de márgenes, revisión de contratos y planificación de capital de trabajo. En una industria donde los plazos de pago pueden tensionar la operación, anticipar una factura puede ser útil; hacerlo sin revisar condiciones puede convertirse en un costo silencioso.


