
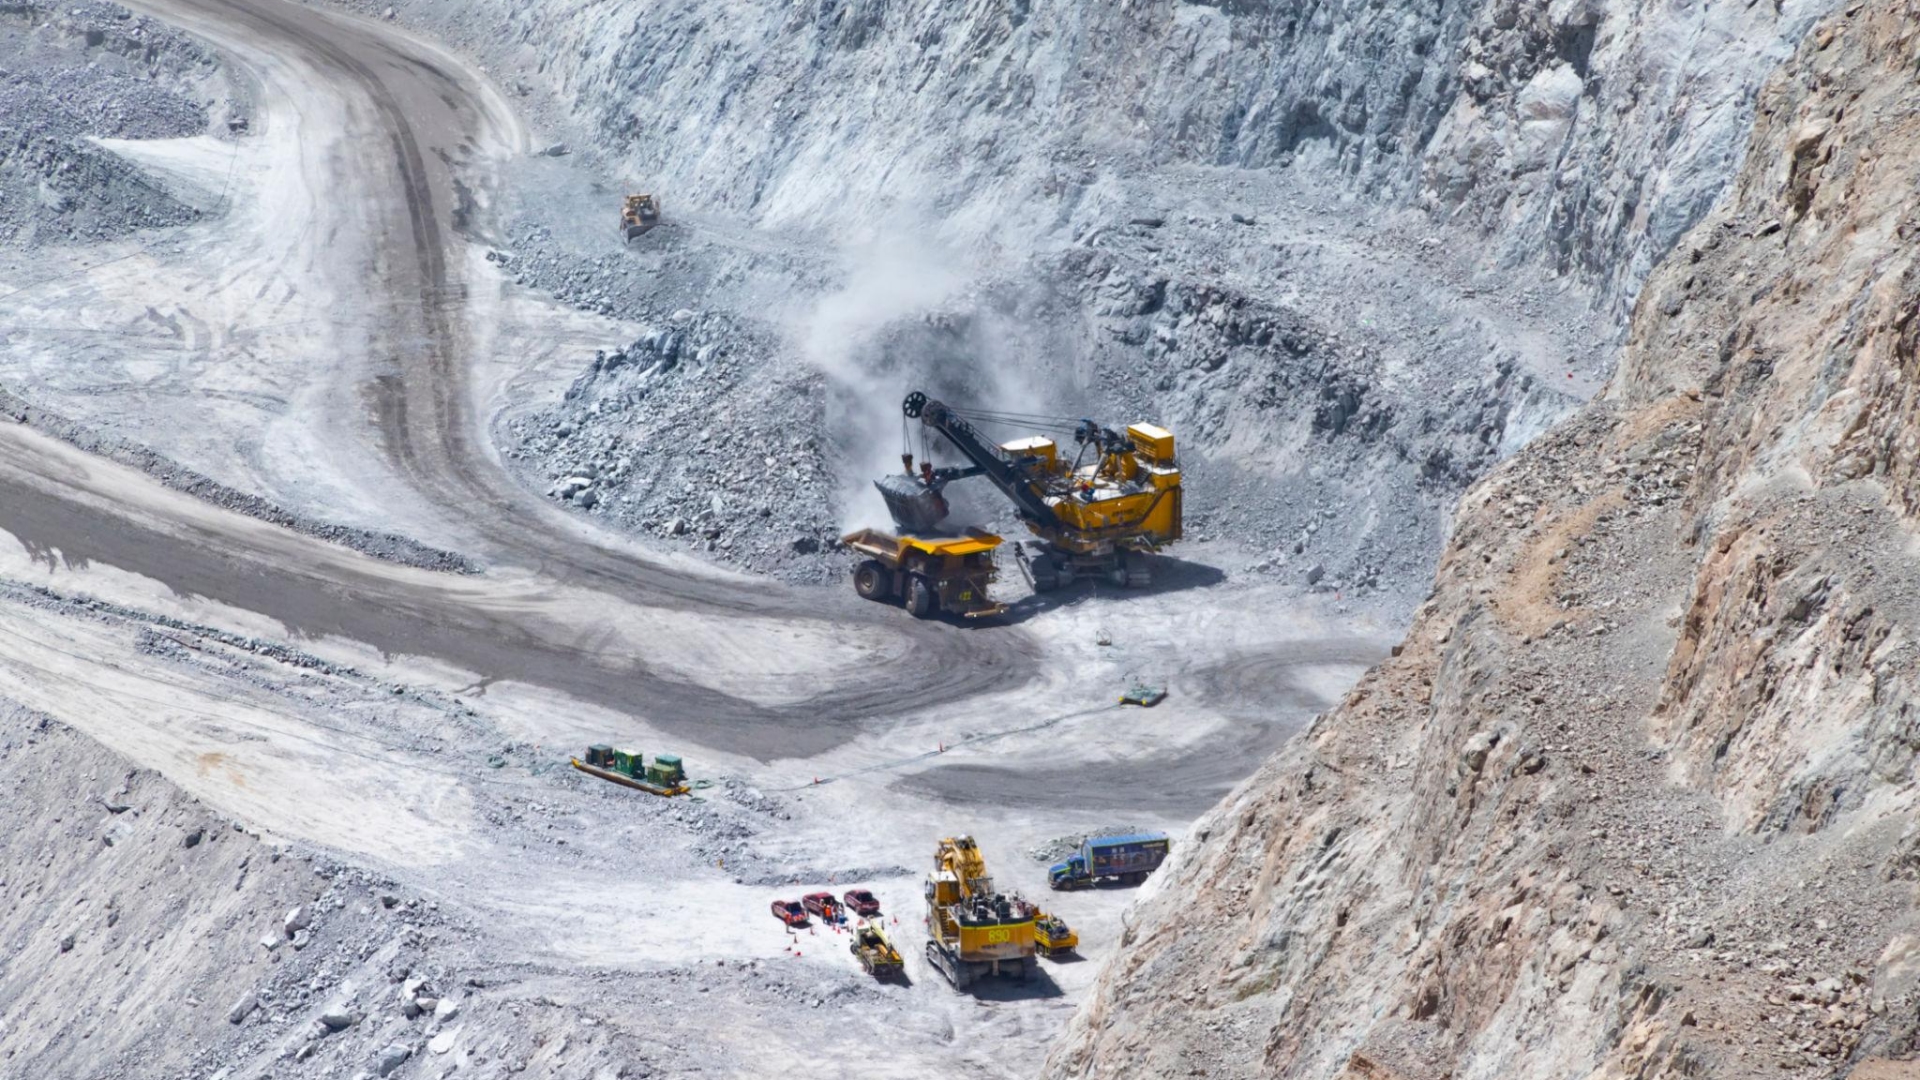
La caída del costo neto a US$1,8 por libra respondió principalmente a mejores créditos por subproductos y menores cargos de tratamiento y refinación, no a una mejora estructural de productividad.
La gran minería chilena del cobre cerró 2025 con una baja de 5,7% en su costo neto, hasta US$1,8 por libra, según antecedentes del Observatorio de Costos de Cochilco reportados por Diario Financiero. Sin embargo, la lectura sectorial es menos favorable de lo que muestra el indicador: la reducción estuvo explicada por factores de mercado y no por una disminución sostenida de los costos operacionales de las faenas.
El análisis considera 21 operaciones de la gran minería del cobre, equivalentes al 94,4% de la producción nacional. En ese universo, Cochilco detectó alzas en servicios de terceros, electricidad, combustibles y remuneraciones, además de efectos por menor producción en algunas operaciones, lo que elevó los costos unitarios al repartir gastos fijos sobre menos toneladas producidas.
La baja no vino por eficiencia operacional
De acuerdo con el reporte, la reducción del costo neto fue posible por dos factores externos: mayores créditos por subproductos —principalmente oro, plata y molibdeno— y una fuerte caída de los cargos de tratamiento y refinación, conocidos como TC-RC.
Estos componentes compensaron el aumento de costos operacionales y redujeron el indicador en US$2,29 por libra, según el análisis citado. En paralelo, el precio promedio del cobre en la Bolsa de Metales de Londres subió con fuerza durante 2025, ampliando los márgenes de la industria.
Cochilco ya había advertido en su Observatorio de Costos del primer semestre de 2025 que la baja del Cash Cost respondía principalmente a condiciones de mercado favorables, como menores TC-RC y mejores precios de subproductos, mientras los costos operacionales seguían bajo presión.
Datos clave
Indicador: costo neto de la gran minería del cobre.
Variación 2025: baja de 5,7%.
Nivel reportado: US$1,8 por libra.
Muestra: 21 operaciones.
Cobertura: 94,4% de la producción nacional de cobre.
Operaciones con baja de costos C1: 11.
Operaciones con alza de costos C1: 10.
Principales presiones: servicios, electricidad, combustibles, remuneraciones y menor producción.
Factores compensatorios: créditos por subproductos y menores cargos TC-RC.
[Imagen] https://www.redimin.cl/wp-content/uploads/2026/06/yBoDKbo_hdtFDtZGEifgT55chZaBJc9ITdeTvmYKRD2NV7rR88wp1AAhz4p9ekPTHn3O8VjNtOKTCfS8QAq45JO7uQMbGxhEjfJrC79X06qJVaTXnPEsV-VXfFgYizq10OdDGENMaKfLVOsIh6c-lW91zHHxasnfZIxLYyRF18pfxUAc7MAnM87HlAyambBf-1300x868.jpg
Operaciones de menor escala siguen más expuestas
El desempeño fue heterogéneo. Mientras 11 operaciones redujeron sus costos C1, otras 10 los aumentaron. Esa división confirma una brecha que Cochilco ha venido observando en sus análisis de costos: las faenas de mayor escala sostienen una parte relevante de la competitividad promedio de la industria, mientras las operaciones más pequeñas enfrentan mayores desafíos de productividad y control de costos.
La diferencia es relevante para Chile porque el deterioro de leyes, la mayor profundidad de algunos yacimientos, el envejecimiento de activos y la necesidad de sostener continuidad operacional presionan los costos de largo plazo. En un escenario de alto precio del cobre, esos problemas pueden quedar parcialmente ocultos por mejores márgenes, pero siguen siendo determinantes para la competitividad futura.
Medio Oriente agrega presión para 2026
El informe citado por Diario Financiero incorpora además una mirada prospectiva sobre el impacto del conflicto en Medio Oriente, que no está reflejado en las cifras cerradas de 2025. Los canales de transmisión identificados son directos para la minería: combustibles, energía, fletes, logística, ácido sulfúrico e insumos importados.
Para una industria intensiva en energía, transporte y materiales, cualquier disrupción externa puede trasladarse rápidamente al costo de producción. El riesgo para 2026 es que la baja observada en 2025 se revierta si suben los combustibles, se encarecen los fletes o se tensiona la disponibilidad de insumos críticos.
Codelco muestra la presión en costos
El caso de Codelco refleja el desafío. En sus resultados del primer trimestre de 2026, la estatal informó que su costo directo C1 subió 10%, hasta 231,8 centavos de dólar por libra. La compañía atribuyó el aumento a la apreciación del tipo de cambio, menor producción y mayores costos de materiales, servicios de explotación y mantenciones en divisiones como El Teniente, Gabriela Mistral, El Salvador y Chuquicamata.
Codelco también reportó que su costo neto a cátodo C3 aumentó 6,3%, hasta 397,5 centavos de dólar por libra. Aunque el mayor precio del cobre y de subproductos mejoró sus resultados financieros, la menor producción propia —272 mil toneladas de cobre fino en el trimestre, 8,1% menos interanual— volvió a mostrar cómo los costos unitarios se tensionan cuando baja el volumen producido.
Qué observará la industria
El principal punto para la minería chilena no será solo si los costos bajan o suben en el próximo reporte, sino qué explica esa variación. Una reducción apoyada en subproductos, TC-RC o precio del cobre mejora los márgenes, pero no necesariamente fortalece la productividad de las operaciones.
Para 2026, la atención estará puesta en la eficiencia energética, continuidad operacional, gestión de contratos, disponibilidad de insumos y control de detenciones no programadas. La industria llega a este ciclo con precios del cobre favorables, pero con una estructura de costos sensible a factores externos que escapan al control directo de las faenas.





