

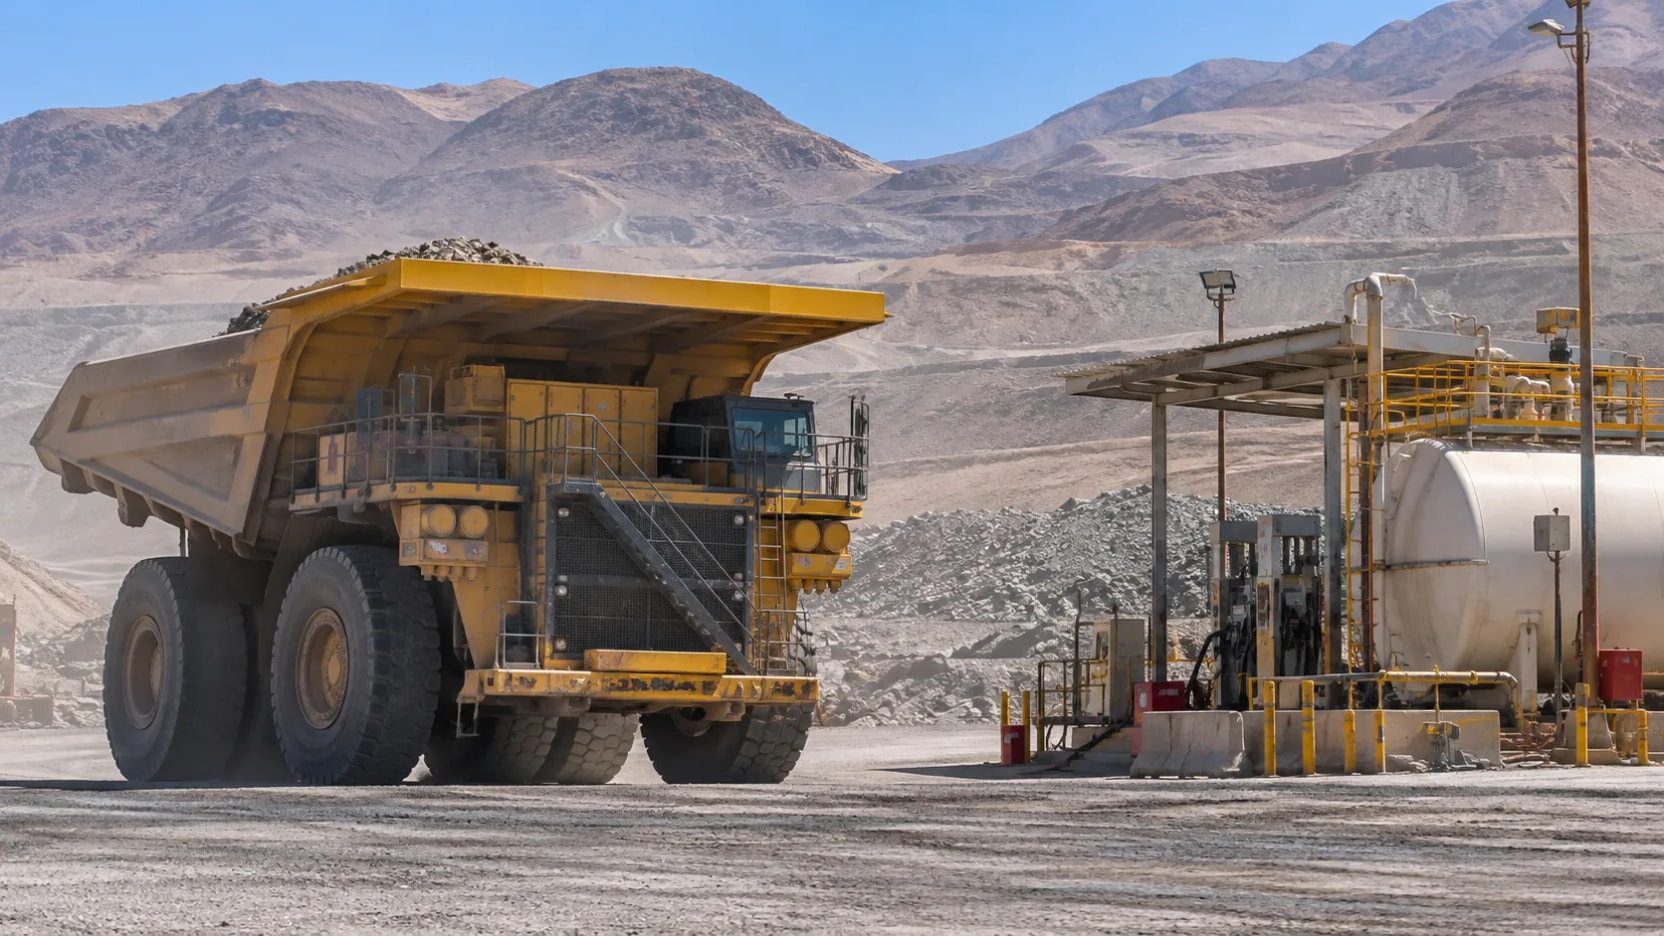
La volatilidad del petróleo, las tensiones internacionales y la dependencia energética de Chile abren un escenario de mayores riesgos para el transporte, la industria y las operaciones mineras. El desafío ya no es solamente cuánto costarán los combustibles, sino cómo enfrentar un mercado cada vez menos predecible.
La incertidumbre que rodea al mercado internacional de los combustibles está configurando uno de los principales riesgos económicos para Chile y su industria minera. Las fluctuaciones del petróleo, las tensiones geopolíticas y la vulnerabilidad de las cadenas de suministro plantean un escenario en el que los costos de producción, el transporte y la seguridad energética podrían enfrentar presiones significativas durante los próximos años.
Para una economía abierta y dependiente de las importaciones de hidrocarburos, el problema va mucho más allá del precio de las bencinas. El diésel que moviliza camiones mineros, la energía utilizada por los procesos industriales y el transporte de materias primas forman parte de una estructura productiva expuesta a las decisiones de los grandes países productores de petróleo y a los acontecimientos internacionales.
Chile enfrenta así una paradoja energética: mientras avanza en la incorporación de energías renovables y tecnologías de electrificación, continúa dependiendo de combustibles fósiles para actividades fundamentales de su economía.
La minería del cobre, principal actividad exportadora del país, se encuentra particularmente expuesta a esta situación.
Un mercado petrolero sometido a presiones internacionales
El petróleo continúa siendo una de las materias primas más sensibles a los conflictos geopolíticos, las restricciones de oferta y los cambios en las expectativas de crecimiento económico mundial.
Las decisiones de producción de los países exportadores, las sanciones comerciales, las interrupciones en rutas marítimas y los riesgos sobre instalaciones energéticas pueden provocar variaciones bruscas en las cotizaciones internacionales.
Dos referencias resultan fundamentales para comprender este mercado: el Brent, utilizado ampliamente en las transacciones internacionales, y el West Texas Intermediate (WTI), que constituye uno de los principales indicadores del mercado estadounidense.
Cuando estas cotizaciones aumentan de manera sostenida, los efectos pueden transmitirse hacia los precios de los combustibles refinados, los costos logísticos y las expectativas de inflación.
En Chile, la evolución de los precios internos también depende del tipo de cambio, los costos de importación, los impuestos y los mecanismos de estabilización.
Esto significa que una disminución del petróleo internacional no necesariamente se traduce de forma inmediata en menores precios para consumidores y empresas.
La combinación de petróleo caro y depreciación del peso chileno constituye uno de los escenarios de mayor presión para la economía nacional.
La minería enfrenta el riesgo de mayores costos operacionales
La industria minera necesita grandes cantidades de energía para extraer, transportar y procesar minerales.
Aunque numerosas operaciones han incorporado contratos de suministro eléctrico renovable, el diésel continúa desempeñando un papel relevante en la maquinaria pesada y en determinadas actividades auxiliares.
Los camiones de extracción de alto tonelaje, equipos de apoyo, generadores de respaldo y parte del transporte terrestre dependen todavía de combustibles líquidos.
Por esta razón, una escalada sostenida de los precios internacionales puede elevar los costos operacionales de las faenas, especialmente cuando coincide con mayores gastos en mantenimiento, remuneraciones, insumos y servicios.
En operaciones con menores leyes minerales, mayores distancias de transporte o condiciones geográficas complejas, estas presiones pueden adquirir especial relevancia.
El problema también alcanza a las empresas proveedoras.
Contratistas de movimiento de tierra, transporte de concentrados, abastecimiento industrial y mantenimiento de equipos pueden enfrentar aumentos de costos que posteriormente se trasladan a los contratos de servicios.
La incertidumbre energética termina afectando toda la cadena de valor minera, desde la extracción hasta el traslado del producto hacia los puertos de exportación.
No obstante, el impacto no es uniforme. Depende de la eficiencia de cada operación, su estructura contractual, el consumo específico de combustible y su capacidad para incorporar tecnologías alternativas.
Las cifras que revelan la dependencia energética de Chile
La dimensión del desafío se refleja en el consumo energético de la minería nacional.
Durante 2025, la industria chilena del cobre consumió aproximadamente 211 petajulios de energía, con una distribución prácticamente equilibrada entre electricidad y combustibles.
El consumo de energía del sector aumentó cerca de un 3% respecto del año anterior, reflejando las crecientes necesidades operacionales de la actividad.
Esta realidad adquiere especial relevancia porque el incremento del consumo energético no necesariamente está acompañado por aumentos equivalentes en la producción de cobre.
La explotación de yacimientos maduros, la disminución de leyes minerales y la necesidad de mover mayores volúmenes de material obligan a utilizar más energía para obtener determinadas cantidades de metal.
En consecuencia, la eficiencia energética se convierte en un factor determinante para mantener la competitividad de las operaciones.
El diésel refleja las tensiones del mercado chileno
Las fluctuaciones recientes en los precios de paridad de importación permiten observar la exposición del mercado nacional.
El valor de paridad del diésel pasó de US$1.315,87 por metro cúbico el 15 de octubre a US$1.343,75 el 22 de octubre de 2026, equivalente a un aumento aproximado del 2,1% en una semana.
En contraste, la gasolina de 93 octanos registró una disminución en ese mismo período, desde US$1.070,71 hasta US$1.035,60 por metro cúbico.
Estas diferencias muestran que los combustibles no necesariamente evolucionan en la misma dirección, debido a sus propias condiciones de oferta, demanda y refinación.
Para Chile, el Mecanismo de Estabilización de Precios de los Combustibles (MEPCO) constituye una herramienta destinada a suavizar las variaciones que enfrentan los consumidores. Sin embargo, su funcionamiento no elimina los costos económicos de las fluctuaciones internacionales.
Tampoco representa una protección idéntica para todos los consumidores industriales, cuyas condiciones de abastecimiento pueden diferir de las del mercado minorista.
Tres escenarios que podrían definir el futuro energético
El comportamiento de los combustibles durante los próximos años dependerá de variables difíciles de anticipar.
Un primer escenario considera una estabilización del mercado petrolero, con menores tensiones geopolíticas y una oferta suficiente para satisfacer la demanda mundial. Bajo estas condiciones, las empresas podrían planificar sus costos energéticos con mayor previsibilidad.
Un segundo escenario contempla episodios recurrentes de volatilidad, con alzas y bajas pronunciadas del petróleo. Esta situación obligaría a las industrias a fortalecer sus mecanismos de cobertura, eficiencia operacional y planificación financiera.
El tercer escenario, de mayor severidad, estaría asociado a interrupciones importantes del suministro internacional, encarecimiento del transporte marítimo y presiones simultáneas sobre el petróleo y el dólar.
En ese caso, Chile podría enfrentar aumentos relevantes en los costos logísticos, mayores presiones inflacionarias y dificultades adicionales para las actividades intensivas en combustibles.
No se trata de un desenlace inevitable, sino de un riesgo que debe incorporarse a la planificación energética y productiva.
Electromovilidad y energías renovables: la respuesta de la industria minera
Frente a este panorama, la electrificación de equipos mineros adquiere una importancia económica que supera sus beneficios ambientales.
La incorporación de camiones eléctricos, sistemas de transporte mediante correas, maquinaria híbrida y tecnologías de gestión energética puede reducir gradualmente la exposición de las operaciones a los combustibles fósiles.
Chile dispone de condiciones favorables para ampliar el uso de energía solar y eólica, especialmente en las regiones del norte donde se concentra buena parte de la minería del cobre.
Sin embargo, electrificar equipos de gran tonelaje exige resolver desafíos relacionados con autonomía, infraestructura de carga, disponibilidad eléctrica, almacenamiento y continuidad operacional.
El hidrógeno de bajas emisiones también aparece como una alternativa tecnológica para determinados usos industriales y de transporte pesado, aunque su competitividad dependerá de los costos de producción, infraestructura y madurez de los equipos.
La transición energética, por tanto, no será inmediata ni uniforme.
El costo de la incertidumbre para la economía chilena
El encarecimiento de los combustibles tiene consecuencias que se extienden más allá de la minería.
El transporte de alimentos, la agricultura, la construcción, la industria manufacturera y la distribución de mercancías dependen de cadenas logísticas sensibles al precio del diésel.
Cuando estos costos aumentan de manera persistente, las empresas deben decidir entre absorberlos, reducir márgenes o trasladar parte de las alzas a sus clientes.
Para los hogares, el efecto puede manifestarse tanto en los gastos directos de transporte como en los precios de bienes y servicios.
En el ámbito minero, un período prolongado de combustibles caros podría influir en la evaluación económica de proyectos, las decisiones de inversión en maquinaria y la competitividad de operaciones con mayores costos unitarios.
Por ello, la seguridad energética ya no puede analizarse exclusivamente desde la disponibilidad de electricidad. También debe considerar la exposición de la economía a los mercados internacionales de combustibles líquidos.
El futuro de los combustibles pondrá a prueba la competitividad minera
La incertidumbre energética abre una etapa en la que la capacidad de adaptación será tan relevante como el acceso a recursos minerales.
Chile necesita mantener un abastecimiento confiable mientras reduce progresivamente su dependencia de combustibles importados, desarrolla infraestructura eléctrica y acelera la incorporación de tecnologías eficientes.
Para la minería, el desafío será producir cobre con menor intensidad energética, disminuir la vulnerabilidad frente a los precios internacionales y sostener inversiones en un entorno de costos cambiantes.
El escenario extremo no está asegurado, pero tampoco puede descartarse como riesgo de planificación.
El verdadero peligro para Chile no es únicamente que el petróleo alcance precios elevados, sino que su volatilidad se convierta en una condición permanente para producir, transportar e invertir.
La capacidad del país para responder a ese desafío determinará parte importante de su competitividad industrial durante la próxima década.
REDIMIN Responde
¿Qué factores están generando riesgos económicos para la industria minera en Chile?
La volatilidad del petróleo, las tensiones geopolíticas y la vulnerabilidad de las cadenas de suministro están configurando uno de los principales riesgos económicos para Chile y su industria minera. Estos factores pueden afectar los costos de producción, el transporte y la seguridad energética.
¿Cómo afecta la dependencia de combustibles fósiles a la minería del cobre en Chile?
La minería del cobre en Chile depende de combustibles fósiles para actividades fundamentales como el uso de maquinaria pesada y el transporte terrestre. Esta dependencia expone a la industria a mayores costos operacionales si los precios internacionales del petróleo aumentan sostenidamente.
¿Cuánto aumentó el consumo energético de la industria chilena del cobre en 2025?
En 2025, el consumo energético de la industria chilena del cobre aumentó cerca de un 3% respecto del año anterior, alcanzando aproximadamente 211 petajulios de energía, con una distribución equilibrada entre electricidad y combustibles.
¿Cómo han variado los precios de paridad de importación del diésel y la gasolina en octubre de 2026?
El precio de paridad del diésel aumentó un 2,1% en una semana, pasando de US$1.315,87 a US$1.343,75 por metro cúbico entre el 15 y el 22 de octubre de 2026. En contraste, la gasolina de 93 octanos disminuyó de US$1.070,71 a US$1.035,60 por metro cúbico en el mismo período.
¿Cuáles son los tres escenarios futuros para el mercado energético chileno?
El primer escenario considera una estabilización del mercado petrolero con menores tensiones geopolíticas. El segundo escenario contempla episodios recurrentes de volatilidad del petróleo. El tercer escenario, más severo, incluye interrupciones importantes del suministro internacional y presiones simultáneas sobre el petróleo y el dólar.





