
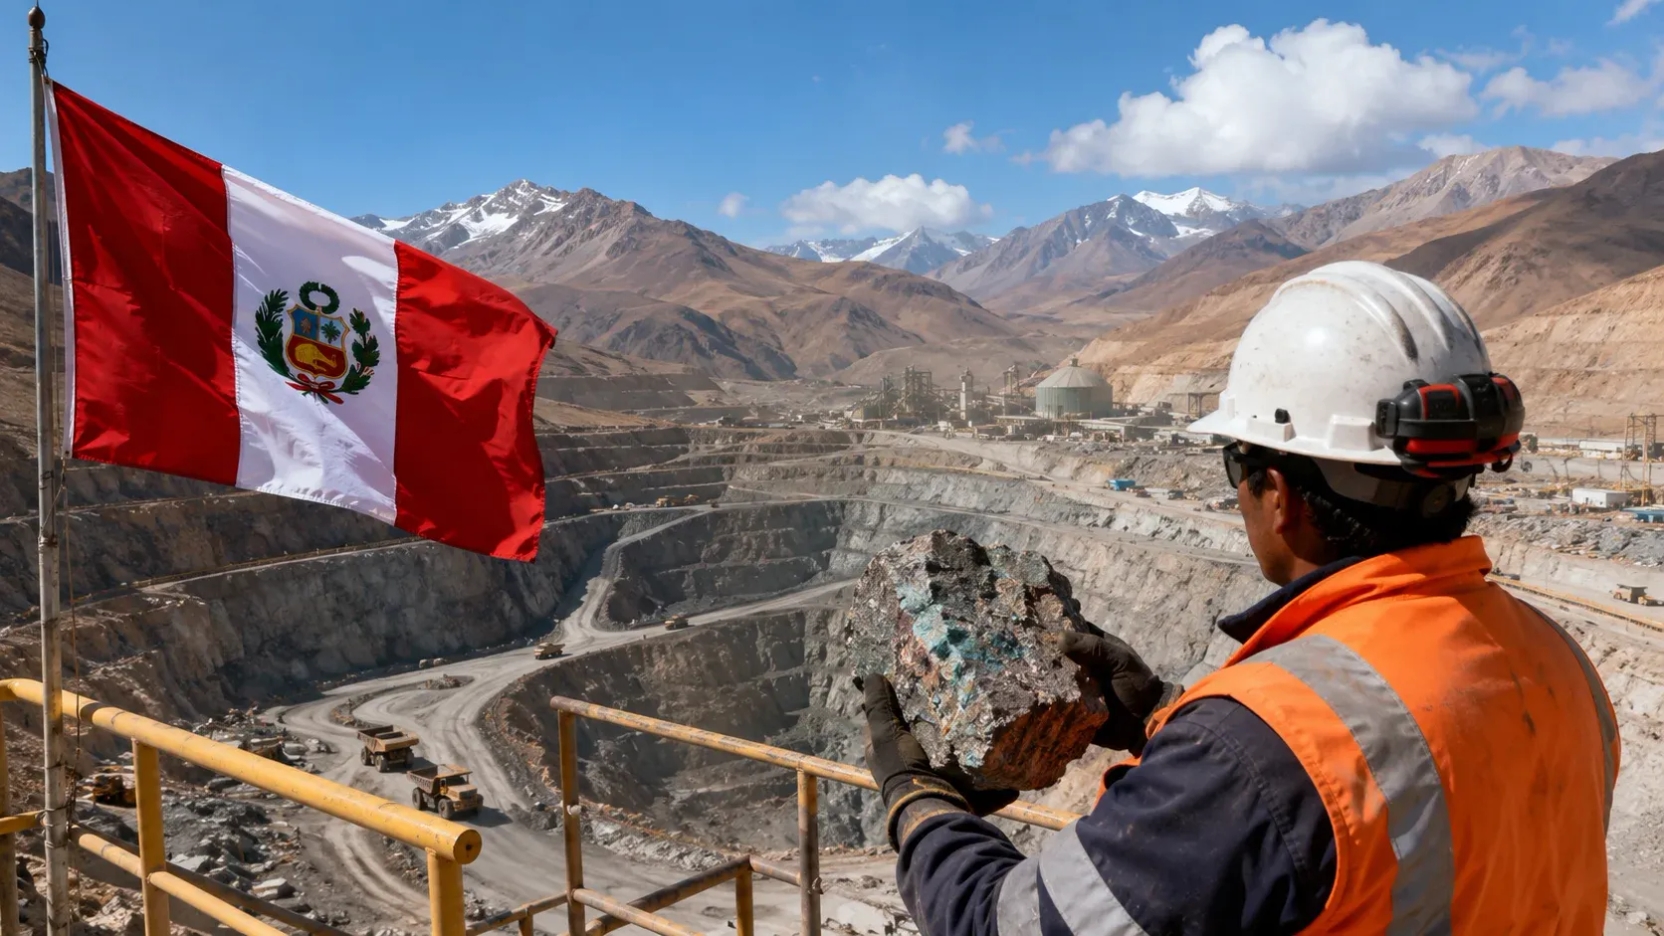
El país andino ya extrae cobre, hierro, plomo, molibdeno, plata, zinc, indio y grafito, mientras una cartera minera superior a US$ 64.000 millones amplía su capacidad para responder a la creciente demanda mundial de metales estratégicos.
Perú cuenta con una posición especialmente favorable frente al cambio que atraviesan las cadenas globales de minerales. El país produce actualmente ocho de los 17 minerales considerados esenciales para la transición energética: cobre, hierro, plomo, molibdeno, plata, zinc, indio y grafito, una combinación que lo sitúa entre los territorios con mayor diversidad de recursos vinculados con electrificación, energías renovables y desarrollo tecnológico.
La relevancia no está únicamente en el número de minerales presentes en su producción. Perú ya posee operaciones de escala mundial, infraestructura minera desarrollada y una cartera de nuevos proyectos capaz de aumentar su participación en mercados donde la seguridad del suministro se ha convertido en una preocupación estratégica para gobiernos, fabricantes e inversionistas.
El cobre ocupa el centro de esta oportunidad. Su utilización intensiva en redes eléctricas, vehículos eléctricos, sistemas renovables, centros de datos y nueva infraestructura energética está elevando las expectativas de demanda de largo plazo, mientras las dificultades para incorporar nuevas minas mantienen la atención sobre países capaces de desarrollar producción adicional.
Ocho minerales con demanda estructural
La canasta peruana incluye metales con usos distintos dentro de la transformación energética y tecnológica. El cobre es fundamental para transmisión y conducción eléctrica; la plata tiene aplicaciones relevantes en sistemas fotovoltaicos y electrónica; el zinc participa en infraestructura y procesos de protección de metales; y el molibdeno es utilizado en aleaciones de alto desempeño.
Hierro, plomo, indio y grafito completan el grupo actualmente producido, aunque su participación en las cadenas industriales depende del nivel de procesamiento y del destino final de cada producto.
La clasificación de un mineral como crítico, además, no es universal ni permanente. Las listas varían entre países y organismos dependiendo de factores como dependencia de importaciones, concentración geográfica de la oferta, importancia económica, posibilidades de sustitución y exposición de las cadenas de suministro.
Esa distinción resulta especialmente relevante para Perú. La oportunidad no consiste solamente en disponer de determinados elementos geológicos, sino en determinar cuáles pueden desarrollarse comercialmente, bajo qué condiciones técnicas y ambientales y cuánto valor puede permanecer en el país antes de que los concentrados o productos intermedios ingresen a cadenas industriales internacionales.
Una cartera de US$ 64.075 millones
El potencial geológico tiene además respaldo en una cartera concreta de inversiones. La Cartera de Proyectos de Inversión Minera 2026 reúne 66 iniciativas distribuidas en 19 departamentos, con una inversión conjunta estimada en US$ 64.075 millones.
El volumen de capital comprometido o proyectado coloca a la minería como uno de los principales componentes de inversión de largo plazo de la economía peruana. Los proyectos se encuentran en distintas etapas, desde evaluaciones iniciales y estudios de ingeniería hasta construcción, ampliaciones y optimizaciones de operaciones existentes.
El desafío será transformar esa cartera en producción efectiva. En minería, la existencia de recursos y estudios técnicos no garantiza automáticamente la construcción de nuevas faenas. Permisos, infraestructura, acuerdos territoriales, acceso a energía y agua, estabilidad regulatoria, financiamiento y condiciones de mercado determinan cuánto de ese potencial puede materializarse.
Para los minerales críticos, además, el factor tiempo está adquiriendo mayor relevancia. El desarrollo de nuevos yacimientos suele requerir varios años y las economías consumidoras están intentando asegurar suministro antes de que el crecimiento de nuevas tecnologías genere mayores tensiones entre oferta y demanda.
El cobre concentra la atención
Dentro del posicionamiento peruano, el cobre tiene una escala difícil de replicar con otros minerales. Perú se mantiene entre los mayores productores mundiales del metal y posee distritos cupríferos capaces de sostener expansiones y nuevos desarrollos durante las próximas décadas.
Esta condición tiene una consecuencia económica directa: el país puede beneficiarse no solo por mayores volúmenes, sino también por períodos prolongados de precios elevados si la oferta mundial crece por debajo de la demanda.
El escenario ya se refleja en el comercio exterior. Entre enero y abril de 2026, las exportaciones mineras peruanas alcanzaron US$ 28.962 millones, con un aumento de 60,6% frente al mismo período del año anterior. La minería explicó el 76,1% del valor total de las exportaciones nacionales, mientras cobre, oro, plomo y zinc concentraron el 93,1% de los envíos mineros.
Estas cifras muestran que cualquier expansión relevante de la producción de minerales estratégicos tiene efectos que van mucho más allá de las compañías operadoras. Más producción puede traducirse en mayores exportaciones, recaudación fiscal, contratación de proveedores, empleo especializado y demanda por infraestructura logística, energética y de servicios.
El desafío es avanzar en la cadena de valor
La discusión sobre minerales críticos también está desplazándose desde la extracción hacia el procesamiento. América Latina concentra una parte significativa de los recursos necesarios para la transición energética, pero una fracción considerable de las etapas de refinación, manufactura y producción de componentes continúa realizándose fuera de la región.
Para Perú, esto abre una segunda discusión industrial: cómo capturar mayor valor económico por cada tonelada de mineral extraída.
El desarrollo de fundiciones, refinerías, recuperación de subproductos y capacidades metalúrgicas especializadas podría ampliar el impacto económico de los recursos actualmente explotados. También permitiría aprovechar elementos presentes en determinados yacimientos que hoy no necesariamente constituyen el producto principal de las operaciones.
La competencia internacional por materiales estratégicos aumenta el incentivo para avanzar en esa dirección. Estados Unidos, Europa y distintas economías asiáticas están revisando sus cadenas de abastecimiento para reducir la dependencia de mercados altamente concentrados, mientras China mantiene una posición predominante en distintas etapas de procesamiento de minerales críticos.
Perú aparece en ese escenario como un productor con una base minera consolidada, acceso al Pacífico y vínculos comerciales con las principales economías consumidoras.
Exploración será clave para ampliar la oferta
El siguiente salto dependerá también de la exploración. El país posee indicios y ocurrencias de otros minerales vinculados con nuevas tecnologías, pero convertir potencial geológico en recursos económicamente explotables requiere campañas de exploración, estudios metalúrgicos y mayores inversiones.
La transición energética mundial puede abrir una ventana particularmente favorable, pero la competencia regional será intensa. Chile, Argentina, Brasil y otros países latinoamericanos también están posicionando sus recursos estratégicos y buscando capital para desarrollar cobre, litio, tierras raras y otros minerales.
Perú parte con una ventaja relevante: ya produce ocho minerales asociados directamente a las cadenas de suministro de la transición energética y mantiene una de las mayores carteras mineras de América Latina.
La capacidad para acelerar proyectos, mantener competitividad y desarrollar nuevas etapas de procesamiento determinará ahora cuánto de esa ventaja geológica puede convertirse en producción, inversión y valor agregado durante la próxima década.


